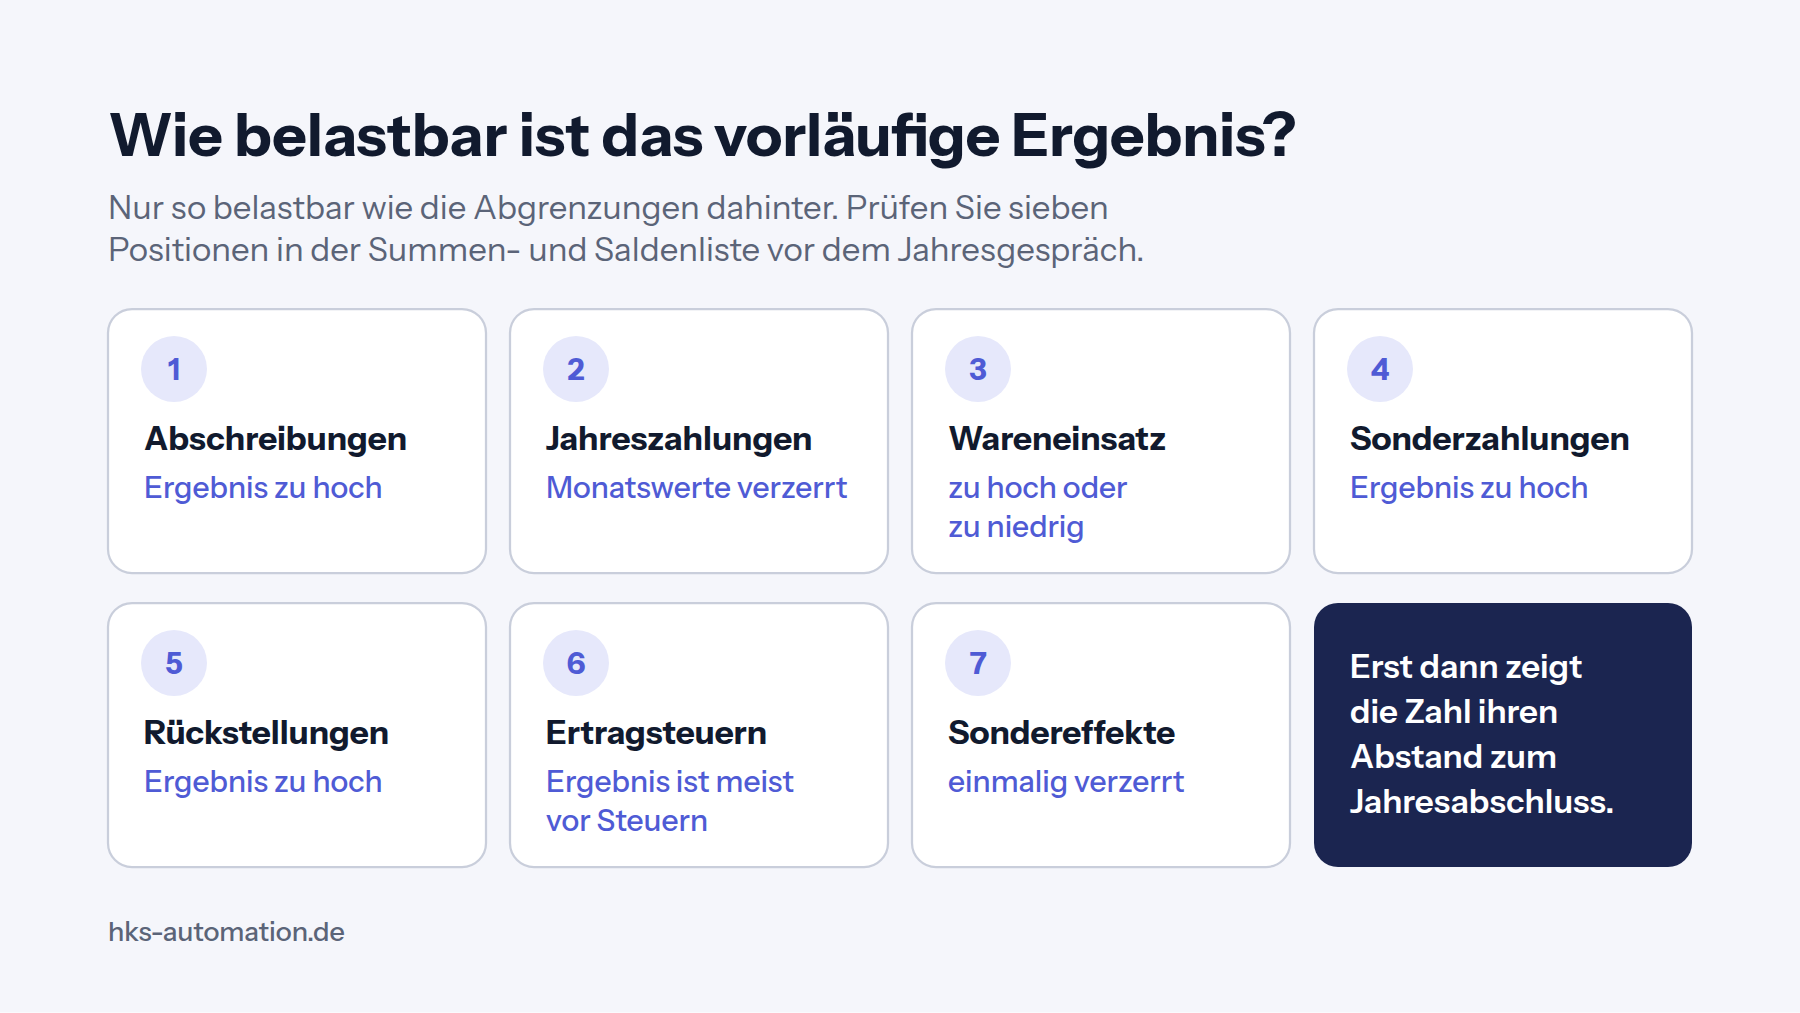
Das vorläufige Ergebnis der BWA ist nur so belastbar wie die Abgrenzungen dahinter. Wer vor dem Jahresgespräch sieben Positionen in der Summen- und Saldenliste prüft, sieht, wie weit es vom späteren Jahresabschluss entfernt liegt.
Was trennt das vorläufige Ergebnis der BWA vom Jahresergebnis?
Das vorläufige Ergebnis der BWA bildet ab, was bis zum Monatsende gebucht ist, der Jahresabschluss bildet ab, was wirtschaftlich in das Geschäftsjahr gehört. Anfang November liegt bei vielen Mandanten die BWA für Oktober vor. Zehn Monate sind kumuliert gebucht. Die Zahl wird damit zur Grundlage für Jahresendgespräche und Steuerplanung vor dem Bilanzstichtag 31.12.2026.
Nach § 252 Abs. 1 Nr. 5 HGB sind Aufwendungen und Erträge des Geschäftsjahrs unabhängig vom Zeitpunkt der Zahlung im Jahresabschluss zu berücksichtigen. Diesen Grundsatz der periodengerechten Erfassung erfüllt eine unterjährige BWA nur, wenn die Kanzlei laufend abgrenzt. Ohne Abgrenzung folgt die BWA weitgehend dem Belegfluss. Dazu kommen Posten, die erst der Abschluss bringt, etwa Rechnungsabgrenzungsposten nach § 250 HGB und Rückstellungen nach § 249 HGB.
Die folgende Tabelle fasst die sieben Prüfpunkte zusammen. Nutzen Sie sie als Prüfliste, bevor Sie dem Mandanten das vorläufige Ergebnis nennen.
| Position | Fehlt unterjährig? | Wirkung auf das Ergebnis | Prüfweg in der Summen- und Saldenliste |
|---|---|---|---|
| 1 Abschreibungen | Häufig, wenn erst im Abschluss gebucht | Ergebnis zu hoch | AfA-Konten: monatlich gleichmäßig bebucht oder null? |
| 2 Jahreszahlungen | Häufig bei Versicherungen und Beiträgen | Zahlungsmonat zu niedrig, übrige Monate zu hoch | Einzelbuchungen mit Jahresbetrag auf Kostenkonten suchen |
| 3 Wareneinsatz und Bestände | Häufig, wenn keine Inventur unterjährig | Je nach Lagerentwicklung zu hoch oder zu niedrig | Bestandskonten unverändert seit Jahresbeginn? Rohertragsquote gegen Vorjahr |
| 4 Sonderzahlungen Personal | Ja, wenn sie im November und Dezember fließen | Ergebnis zu hoch, Personalkostenquote zu niedrig | Lohnkonten je Monat, Vergleich mit Vorjahresmonaten November und Dezember |
| 5 Rückstellungen | Meist ja | Ergebnis zu hoch | Rückstellungskonten seit Eröffnungsbilanz unverändert? |
| 6 Ertragsteuern | Meist ja | Ergebnis vor Steuern wirkt wie Ergebnis nach Steuern | Steueraufwandskonten leer oder nur Vorauszahlungen? |
| 7 Sondereffekte | Gebucht, aber nicht gekennzeichnet | Ergebnis einmalig verzerrt | Neutrale Erträge und Aufwendungen kumuliert gegen Vorjahr |
Prüfpunkt 1: Sind die Abschreibungen monatlich gebucht?
Wenn die AfA-Konten in der Summen- und Saldenliste im Oktober auf null stehen, ist das vorläufige Ergebnis um die gesamte anteilige Jahresabschreibung zu hoch. Viele Kanzleien buchen die Abschreibung erst mit dem Abschluss, weil das Anlagenverzeichnis dann ohnehin fortgeschrieben wird.
Angenommen, ein Betrieb hat eine Jahresabschreibung von 60.000 Euro. Bis Ende Oktober gehören rechnerisch zehn Zwölftel davon in das Ergebnis, also 50.000 Euro. Fehlen sie, zeigt die BWA ein Ergebnis, das um genau diesen Betrag über dem späteren Abschluss liegt.
Der Prüfweg ist einfach. Stehen auf den AfA-Konten gleichmäßige Monatsbeträge, ist die Abschreibung berücksichtigt. Steht dort null oder nur ein Betrag aus dem Vorjahresabschluss, rechnen Sie die anteilige AfA aus dem Anlagenverzeichnis nach. Zugänge des laufenden Jahres gehören dabei nur ab dem Anschaffungsmonat hinein.
Prüfpunkt 2: Sind Jahreszahlungen auf die Monate verteilt?
Jahreszahlungen verzerren das vorläufige Ergebnis immer dann, wenn sie im Zahlungsmonat voll als Aufwand gebucht sind. Typisch sind Versicherungsprämien und Kammer- oder Verbandsbeiträge, die einmal im Jahr fällig werden.
Im Jahresabschluss regelt § 250 Abs. 1 HGB den Fall. Ausgaben vor dem Abschlussstichtag sind als aktiver Rechnungsabgrenzungsposten auszuweisen, soweit sie Aufwand für eine bestimmte Zeit nach diesem Tag darstellen. Eine im Voraus bezahlte Jahresversicherung ist das Standardbeispiel.
Unterjährig hilft die Kostenverteilung in der Kanzleisoftware. Sie verteilt einen Jahresbetrag gleichmäßig auf die Monate. Für den Prüfweg suchen Sie auf den Kostenkonten nach einzelnen großen Buchungen, die in den Vorjahren ebenfalls nur einmal im Jahr auftauchen.
Prüfpunkt 3: Stimmen Wareneinsatz und Bestände?
Bei Handel und Produktion entscheidet der Wareneinsatz darüber, ob Rohertrag und vorläufiges Ergebnis stimmen. Viele Betriebe buchen unterjährig den Wareneingang als Aufwand und erfassen die Bestandsveränderung erst mit der Inventur zum Jahresende.
Hat der Mandant im Herbst Lager für das Weihnachtsgeschäft aufgebaut, ist der Wareneinsatz zu hoch und das Ergebnis zu niedrig. Baut er Lager ab, gilt das Gegenteil. Manche Kanzleien arbeiten deshalb mit einem pauschalen Wareneinsatz, also einem festen Prozentsatz vom Umsatz. Das glättet die Monate, ersetzt aber keine Bestandsaufnahme.
Prüfen Sie, ob die Bestandskonten seit der Eröffnungsbilanz unverändert sind. Vergleichen Sie außerdem die Rohertragsquote mit dem Vorjahr. Wie sie berechnet wird, steht in unserem Ratgeber BWA-Kennzahlen erklärt. Weicht sie um mehrere Prozentpunkte ab, fragen Sie beim Mandanten nach dem Lagerstand.
Prüfpunkt 4: Sind Sonderzahlungen an das Personal berücksichtigt?
Die Personalkostenquote ist im Herbst oft zu niedrig, weil Jahressonderzahlungen wie Weihnachtsgeld erst im November oder Dezember fließen. Bis Oktober fehlen sie in den Lohnkonten vollständig.
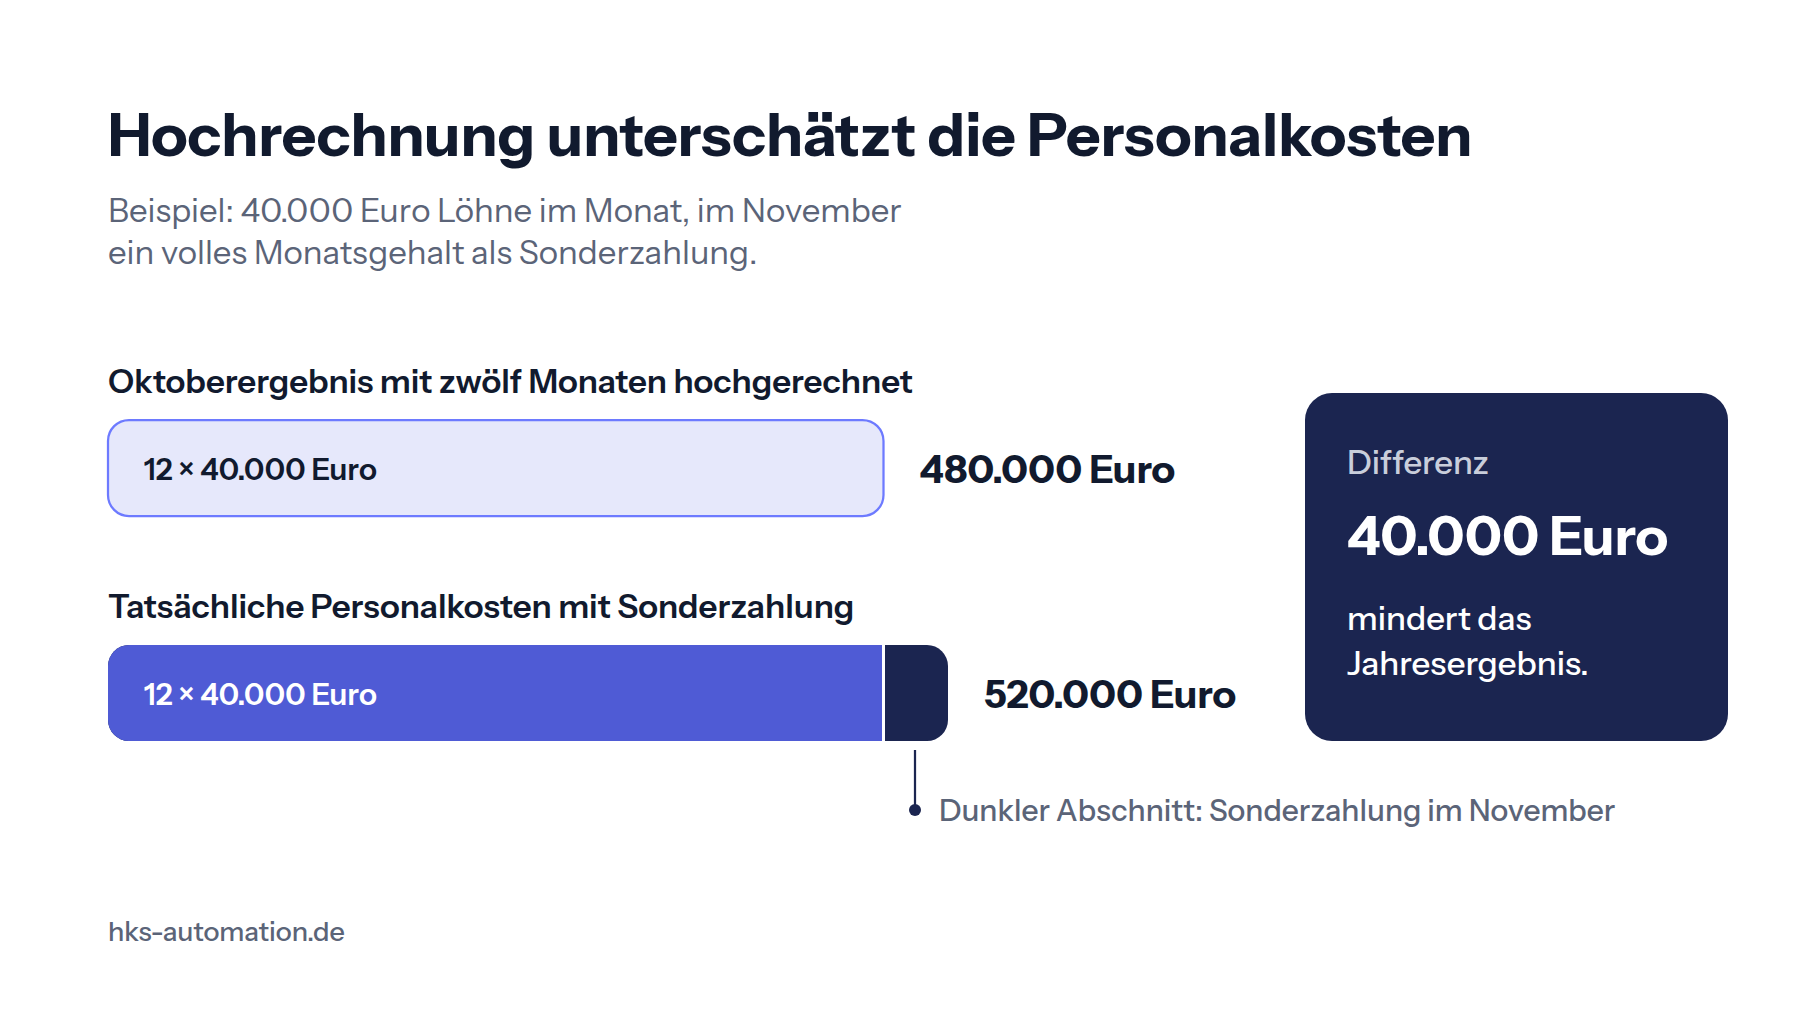
Angenommen, ein Betrieb zahlt monatlich 40.000 Euro Löhne und im November ein volles Monatsgehalt als Sonderzahlung. Wer das Oktoberergebnis mit zwölf Monaten hochrechnet, setzt 480.000 Euro Personalkosten an. Tatsächlich fallen 520.000 Euro an. Die Differenz von 40.000 Euro mindert das Jahresergebnis.
Der Prüfweg führt über die Lohnkonten des Vorjahres. Zeigen November und Dezember dort deutlich höhere Beträge, wiederholt sich das wahrscheinlich. Fragen Sie zusätzlich nach geplanten Prämien oder Tantiemen.
Prüfpunkt 5 und 6: Welche Rückstellungen und Steuern fehlen noch?
Rückstellungen und Ertragsteuern fehlen im vorläufigen Ergebnis meist ganz und lassen sich nur mit Fachurteil schätzen. Nach § 249 Abs. 1 Satz 1 HGB sind Rückstellungen für ungewisse Verbindlichkeiten und für drohende Verluste aus schwebenden Geschäften zu bilden. In der laufenden BWA tauchen sie in der Regel erst auf, wenn der Abschluss erstellt wird.
- Rückstellung für Abschluss- und Prüfungskosten des laufenden Jahres
- Ausstehende Rechnungen für Leistungen, die bis Oktober erbracht, aber noch nicht abgerechnet sind
- Ertragsteuern, die bei Kapitalgesellschaften als Aufwand in die GuV gehören und unterjährig höchstens als Vorauszahlung gebucht sind
Das vorläufige Ergebnis ist daher meist ein Ergebnis vor Steuern. Sagen Sie das dem Mandanten ausdrücklich, damit er die Zahl nicht als verfügbaren Gewinn liest. Bei Einzelunternehmen und Personengesellschaften fällt die Einkommensteuer beim Inhaber an und erscheint nicht in der GuV des Betriebs.
Prüfpunkt 7: Gibt es Sondereffekte gegenüber dem Vorjahr?
Ein einmaliger Ertrag kann das vorläufige Ergebnis deutlich über das Vorjahr heben, ohne dass sich das laufende Geschäft verbessert hat. Beispiele sind der Verkauf eines Fahrzeugs über Buchwert oder eine Versicherungserstattung. Viele BWA-Formen weisen solche Posten als neutrale Erträge gesondert aus.
Vergleichen Sie deshalb kumuliert Januar bis Oktober mit demselben Zeitraum des Vorjahres und trennen Sie betriebliches und neutrales Ergebnis. Erst danach ist eine Aussage zur Entwicklung belastbar.
Das gilt besonders, wenn der Mandant die Zahl an die Bank gibt. Nach § 18 Abs. 1 Satz 1 KWG darf ein Kreditinstitut einen Kredit, der insgesamt 1 500 000 Euro oder 10 Prozent seines Kernkapitals nach Artikel 25 der Verordnung (EU) Nr. 575/2013 überschreitet, nur gewähren, wenn es sich die wirtschaftlichen Verhältnisse offenlegen lässt, insbesondere durch Vorlage der Jahresabschlüsse. Banken legen eine unterjährige BWA später neben den Abschluss. Große Abweichungen kosten Vertrauen. Welche Abschlusskennzahlen im Gespräch zählen, zeigt unser Beitrag Jahresabschluss-Kennzahlen für das Mandantengespräch.
Wie lässt sich die Prüfliste für das vorläufige Ergebnis automatisieren?
Fünf der sieben Prüfpunkte lassen sich regelbasiert gegen die Summen- und Saldenliste prüfen, zwei bleiben Fachurteil. Code erkennt zuverlässig, ob ein Konto leer ist oder einem Muster aus dem Vorjahr folgt. Ob eine Rückstellung nötig ist und in welcher Höhe, entscheidet der Steuerberater.
- Punkt 1: AfA-Konten auf null oder ungleichmäßige Monatsbeträge prüfen
- Punkt 2: Einzelbuchungen mit Jahresbetrag auf Kostenkonten markieren
- Punkt 3: Bestandskonten ohne Veränderung und Abweichung der Rohertragsquote zum Vorjahr melden
- Punkt 4: Sonderzahlungen aus den Vorjahresmonaten November und Dezember als fehlenden Aufwand ausweisen
- Punkt 7: Neutrale Erträge und Aufwendungen kumuliert gegen Vorjahr hervorheben
- Punkte 5 und 6: als offene Fragen an den Bearbeiter übergeben
Wie gut allgemeine KI-Assistenten eine BWA ohne solche Regeln lesen, haben wir in der Studie zu ChatGPT und BWA untersucht. Was Software in Kanzleien heute zuverlässig übernimmt, beschreibt die Seite für Steuerkanzleien.
H&K Automation automatisiert die BWA-Analyse für Steuerkanzleien. Die Kennzahlen rechnet Code, die KI formuliert den Text und Ihre Kanzlei gibt frei. Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Wie genau ist das vorläufige Ergebnis im Oktober?
Das hängt davon ab, ob unterjährig abgegrenzt wird. Sind Abschreibungen und Jahreszahlungen laufend gebucht, liegt das Ergebnis meist nahe am Abschluss. Fehlen sie, kann es deutlich zu hoch ausfallen.
Muss eine Kanzlei unterjährig abgrenzen?
Die periodengerechte Erfassung nach § 252 Abs. 1 Nr. 5 HGB gilt für den Jahresabschluss. Für die unterjährige BWA gibt es keine solche Vorschrift. Laufende Abgrenzungen machen die BWA aber erst als Steuerungsgrundlage brauchbar.
Kann man das vorläufige Ergebnis aufs Jahr hochrechnen?
Eine einfache Hochrechnung mit zwölf Zehnteln übernimmt alle Lücken der BWA und übersieht saisonale Kosten wie Sonderzahlungen. Besser ist eine Hochrechnung, die fehlende Abgrenzungen und die Vorjahresmonate November und Dezember einzeln ergänzt.
Welche BWA-Form zeigt die Liquidität statt des Ergebnisses?
Die Bewegungsbilanz zeigt, woher Mittel kamen und wofür sie verwendet wurden. Die statische Liquidität stellt zu einem Stichtag Zahlungsmittel und Forderungen den Verbindlichkeiten gegenüber, berücksichtigt aber keine Fälligkeiten.
Quellen
- Bundesministerium der Justiz, Handelsgesetzbuch § 252 Allgemeine Bewertungsgrundsätze, gesetze-im-internet.de, abgerufen am 02.11.2026
- Bundesministerium der Justiz, Handelsgesetzbuch § 250 Rechnungsabgrenzungsposten, gesetze-im-internet.de, abgerufen am 02.11.2026
- Bundesministerium der Justiz, Handelsgesetzbuch § 249 Rückstellungen, gesetze-im-internet.de, abgerufen am 02.11.2026
- Bundesministerium der Justiz, Kreditwesengesetz § 18 Kreditunterlagen, gesetze-im-internet.de, abgerufen am 02.11.2026