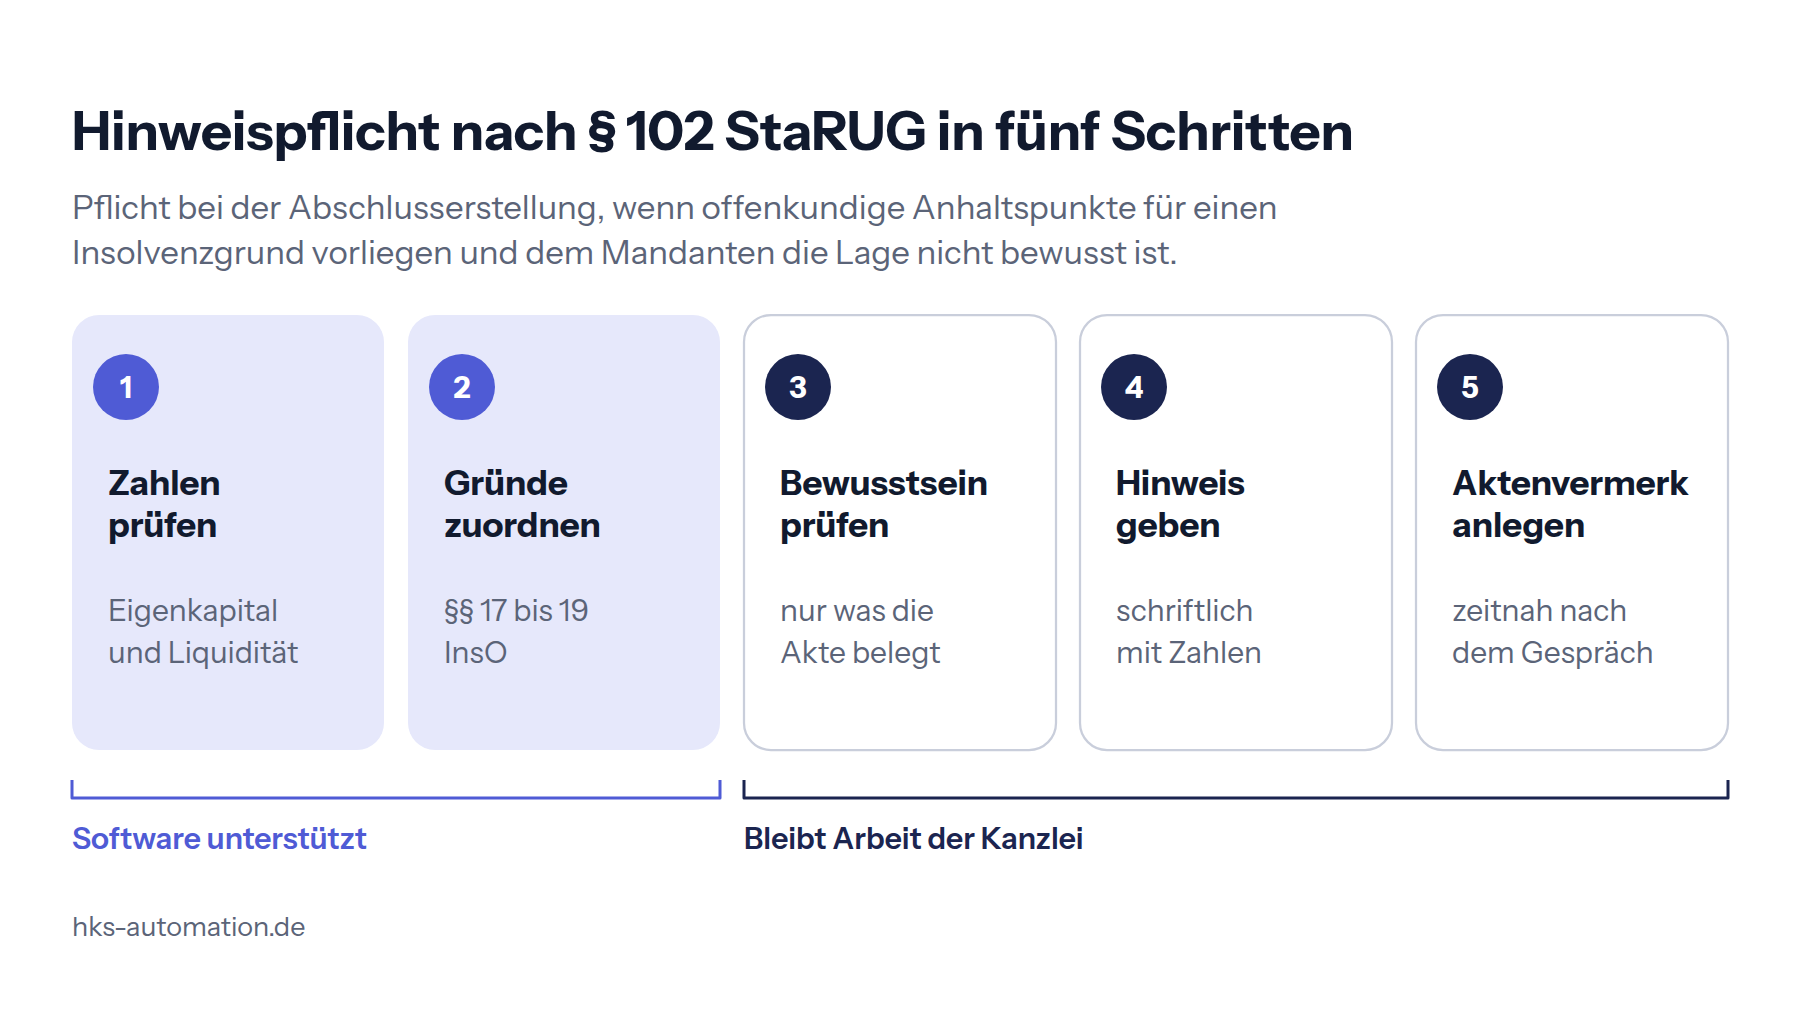
Die Hinweispflicht des Steuerberaters nach § 102 StaRUG erfüllt die Kanzlei in fünf Schritten, beginnend mit den Anhaltspunkten in den Zahlen und ihrer Zuordnung zu den Insolvenzgründen. Danach prüft sie, ob dem Mandanten die Lage bewusst ist, gibt den Hinweis schriftlich und dokumentiert ihn im Aktenvermerk.
Wann greift die Hinweispflicht des Steuerberaters nach dem StaRUG?
Die Hinweispflicht des Steuerberaters nach § 102 StaRUG greift bei der Erstellung eines Jahresabschlusses, wenn offenkundige Anhaltspunkte für einen Insolvenzgrund vorliegen und die Kanzlei annehmen muss, dass dem Mandanten die mögliche Insolvenzreife nicht bewusst ist.
Beide Bedingungen müssen zusammenkommen. Der Hinweis betrifft die Insolvenzgründe nach §§ 17 bis 19 InsO und die daran anknüpfenden Pflichten der Geschäftsleiter und der Mitglieder von Überwachungsorganen. Die Pflicht trifft neben Steuerberatern auch Wirtschaftsprüfer und Rechtsanwälte sowie die weiteren in § 102 StaRUG genannten Berufe.
§ 102 StaRUG gilt seit dem 01.01.2021. Das StaRUG ist Artikel 1 des Gesetzes zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG). Der Gesetzgeber hat damit eine Pflicht festgeschrieben, die der Bundesgerichtshof mit Urteil vom 26.01.2017 (IX ZR 285/14) für den Steuerberater entwickelt hatte, der den Jahresabschluss einer GmbH erstellt.
Der Wortlaut knüpft an das Mandat zur Abschlusserstellung an. Ein reines Buchführungs- oder Lohnmandat nennt die Vorschrift nicht. Welche Pflichten sich darüber hinaus aus dem Mandatsvertrag ergeben, hängt vom Einzelfall ab.
Der Anlass ist aktuell. Kapitalgesellschaften müssen ihren Jahresabschluss spätestens ein Jahr nach dem Abschlussstichtag offenlegen (§ 325 Abs. 1a HGB), für das Geschäftsjahr 2025 also bis zum 31.12.2026. Viele Abschlüsse entstehen deshalb in diesen Wochen. Was bei der Offenlegung zu beachten ist, zeigt die Checkliste zur Offenlegungsfrist.
Schritt 1: Welche Kennzahlen zeigen eine mögliche Krise?
Eine mögliche Krise zeigen vor allem fünf Kennzahlen, die Eigenkapital und Liquidität betreffen. Jede von ihnen lässt sich direkt aus dem Jahresabschluss oder der Summen- und Saldenliste ablesen.
Die Tabelle ordnet jeder Kennzahl ein Warnsignal und den Insolvenzgrund zu, auf den sie hindeutet. Die Formeln und ihre Erklärung im Gespräch finden Sie ausführlich bei den Jahresabschluss-Kennzahlen für das Mandantengespräch.
| Kennzahl | Formel | Warnsignal | Betroffener Insolvenzgrund |
|---|---|---|---|
| Eigenkapitalquote | Eigenkapital / Bilanzsumme × 100 | negativ oder deutlich unter Vorjahr | Überschuldung (§ 19 InsO) |
| Nicht durch Eigenkapital gedeckter Fehlbetrag | gesonderter Ausweis auf der Aktivseite nach § 268 Abs. 3 HGB | Posten erscheint erstmals oder wächst | Überschuldung (§ 19 InsO) |
| Liquidität 2. Grades | (flüssige Mittel + kurzfristige Forderungen) / kurzfristige Verbindlichkeiten × 100 | unter 100 Prozent mit fallender Tendenz | Zahlungsunfähigkeit und drohende Zahlungsunfähigkeit (§§ 17, 18 InsO) |
| Cashflow (vereinfacht) | Jahresergebnis + Abschreibungen + Zuführung zu langfristigen Rückstellungen | negativ im Abschlussjahr und im Vorjahr | drohende Zahlungsunfähigkeit (§ 18 InsO) |
| Verbindlichkeiten gegenüber Finanzamt und Krankenkassen | Kontensalden aus der Summen- und Saldenliste, Monatswerte aus der BWA | steigende Rückstände über mehrere Monate | Zahlungsunfähigkeit (§ 17 InsO) |
Ein Fehlbetrag in der Handelsbilanz ist ein Anhaltspunkt und noch keine Überschuldung im Sinne des § 19 InsO. Die insolvenzrechtliche Prüfung bewertet das Vermögen anders und berücksichtigt die Fortführungsprognose. Für den Hinweis genügt aber der Anhaltspunkt.
Schritt 2: Wie ordnet die Kanzlei die Signale den Insolvenzgründen zu?
Die Kanzlei ordnet jedes Signal einem der drei Insolvenzgründe der §§ 17 bis 19 InsO zu, weil der Hinweis den möglichen Grund benennen soll. Liquiditätssignale weisen auf Zahlungsunfähigkeit oder drohende Zahlungsunfähigkeit hin. Signale zum Eigenkapital deuten auf Überschuldung.
Zahlungsunfähig ist nach § 17 Abs. 2 InsO, wer seine fälligen Zahlungspflichten nicht erfüllen kann. Drohend zahlungsunfähig ist nach § 18 Abs. 2 InsO, wer bestehende Zahlungspflichten voraussichtlich nicht bei Fälligkeit erfüllen kann, in aller Regel mit Blick auf 24 Monate. Bei Überschuldung deckt das Vermögen die Verbindlichkeiten nicht mehr, es sei denn, die Fortführung in den nächsten zwölf Monaten ist überwiegend wahrscheinlich (§ 19 Abs. 2 InsO).
| Insolvenzgrund | Vorschrift | Zeitraum | Antragspflicht der Geschäftsleitung |
|---|---|---|---|
| Zahlungsunfähigkeit | § 17 InsO | fällige Zahlungspflichten zum Zeitpunkt der Prüfung | ja, spätestens drei Wochen nach Eintritt (§ 15a Abs. 1 InsO) |
| Drohende Zahlungsunfähigkeit | § 18 InsO | in aller Regel 24 Monate | nein, nur Antragsrecht des Schuldners (§ 18 Abs. 1 InsO) |
| Überschuldung | § 19 InsO | Fortführungsprognose über zwölf Monate | ja, spätestens sechs Wochen nach Eintritt (§ 15a Abs. 1 InsO) |
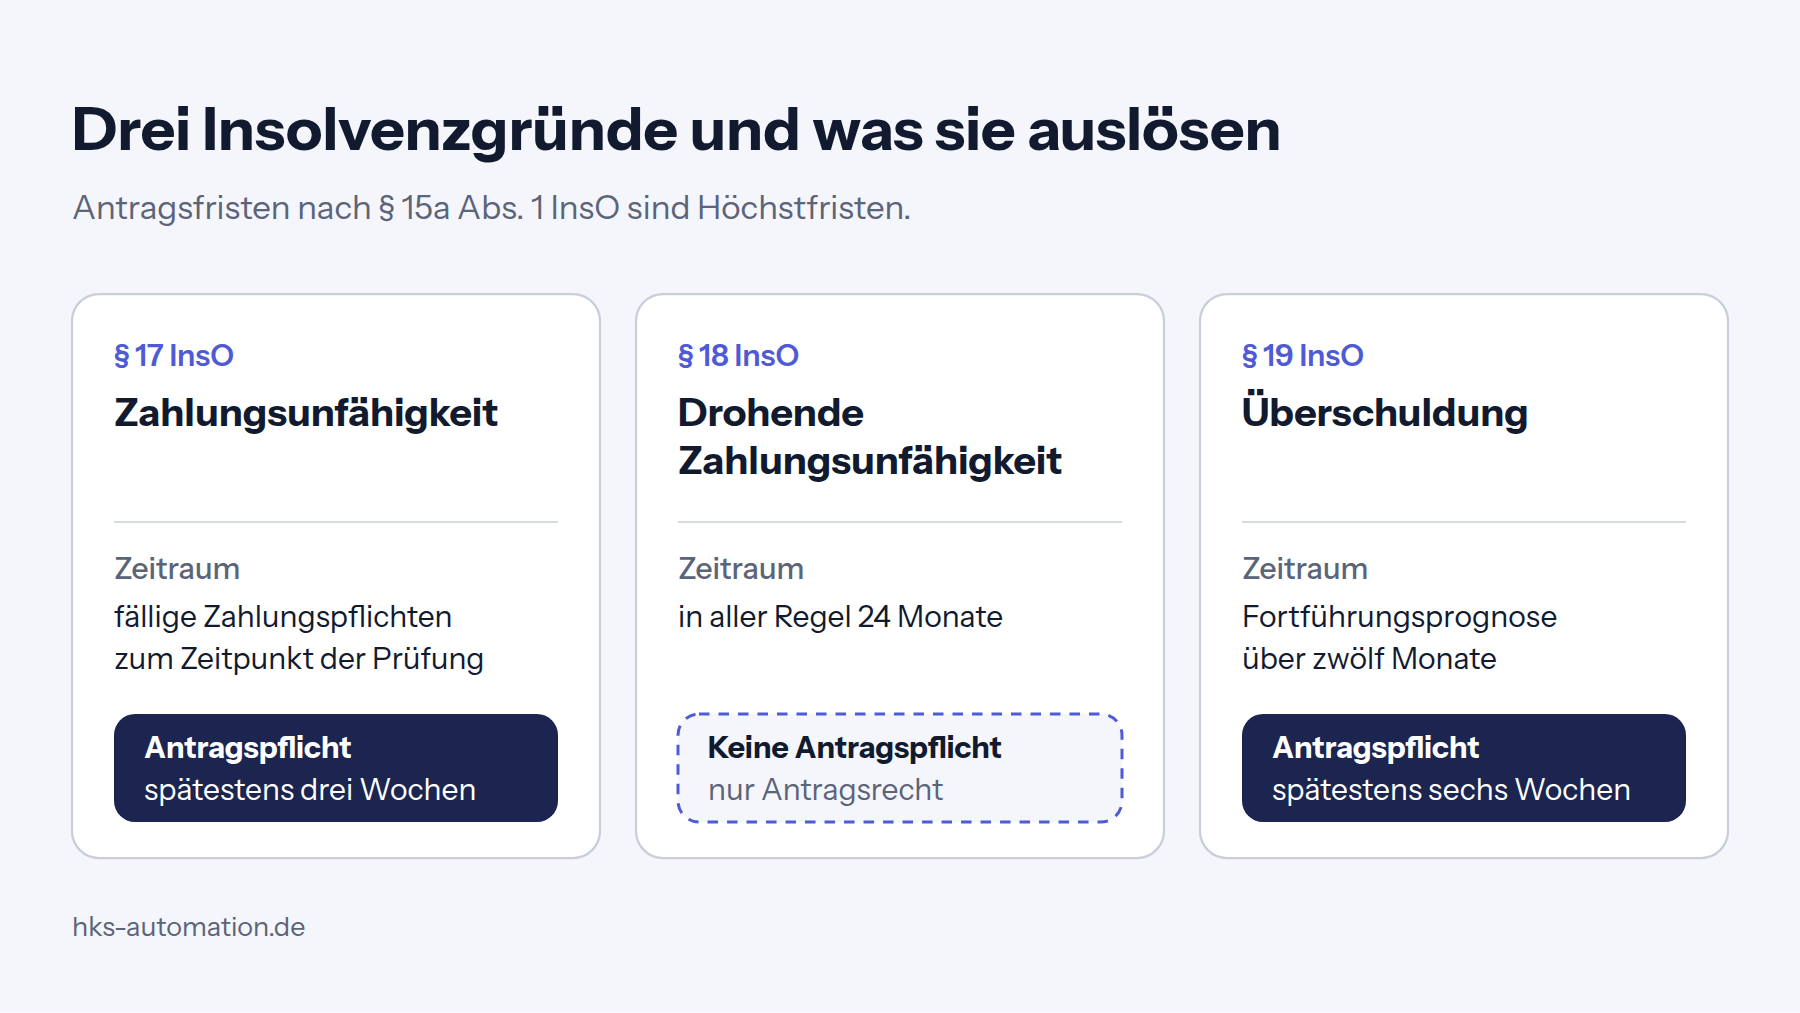
Die Antragspflicht nach § 15a InsO trifft bei juristischen Personen die Mitglieder des Vertretungsorgans. Die Fristen sind Höchstfristen, der Antrag ist ohne schuldhaftes Zögern zu stellen. Gerade deshalb zählt der frühe Hinweis der Kanzlei.
Schritt 3: Wie prüft die Kanzlei, ob dem Mandanten die Lage bewusst ist?
Ob dem Mandanten die Lage bewusst ist, prüft die Kanzlei anhand dessen, was in ihrer Akte belegt ist. Eine Vermutung reicht nicht. Die Krisenfrüherkennung ist nach § 1 Abs. 1 StaRUG zwar Pflicht der Geschäftsleiter, das entbindet die Kanzlei aber nicht vom Hinweis.
Diese Prüffragen helfen bei der Einschätzung:
- Hat die Geschäftsführung die Lage in einer früheren BWA-Besprechung selbst angesprochen und ist das notiert?
- Liegt eine aktuelle Liquiditätsplanung oder Fortführungsprognose vor?
- Hat der Mandant bereits einen Sanierungs- oder Insolvenzrechtler beauftragt?
- Hat der Mandant beim Finanzamt oder bei Krankenkassen Stundung oder Ratenzahlung beantragt?
- Kennt die Geschäftsführung die Werte aus Schritt 1 in ihrer aktuellen Höhe?
Bleibt auch nur eine Frage offen, geben Sie den Hinweis. Ein überflüssiges Schreiben schadet dem Mandanten nicht. Hilfreich sind regelmäßige Auswertungen im Jahr, denn wer die BWA-Analyse monatlich bespricht, hat die Entwicklung schon vor dem Abschluss dokumentiert.
Schritt 4: Wie formuliert die Kanzlei den Hinweis im Mandantengespräch?
Den Hinweis formuliert die Kanzlei konkret mit Zahlen und schriftlich, idealerweise als Schreiben, das im Gespräch übergeben wird. Einen Insolvenzgrund stellt sie dabei nicht fest. Sie weist auf einen möglichen Grund hin und empfiehlt die fachliche Prüfung.
Ein Hinweisschreiben lässt sich in diese Bausteine gliedern:
- Anlass mit Bezug auf die Erstellung des Jahresabschlusses zum Stichtag
- konkrete Kennzahlen mit Wert im Abschlussjahr und im Vorjahr
- der mögliche Insolvenzgrund mit Vorschrift, etwa § 19 InsO
- die Pflichten der Geschäftsleitung zur Prüfung und gegebenenfalls zur Antragstellung nach § 15a InsO
- die Empfehlung, die Lage kurzfristig von einem Sanierungs- oder Insolvenzrechtler prüfen zu lassen
- die Bitte um schriftliche Bestätigung des Empfangs
Angenommen, eine GmbH mit zwölf Mitarbeitern weist zum 31.12.2025 einen nicht durch Eigenkapital gedeckten Fehlbetrag von 85.000 Euro aus, im Vorjahr lag die Eigenkapitalquote noch bei 9 Prozent. Die Liquidität 2. Grades ist von 104 auf 71 Prozent gefallen. Dann könnte der Kernsatz so lauten: „Bei der Erstellung Ihres Jahresabschlusses 2025 haben wir Anhaltspunkte für eine mögliche Überschuldung nach § 19 InsO festgestellt. Als Geschäftsführer sind Sie verpflichtet, das Vorliegen eines Insolvenzgrundes zu prüfen. Wir empfehlen, dies umgehend durch einen auf Insolvenzrecht spezialisierten Berater klären zu lassen.“
Im Gespräch selbst helfen ruhige Sprache und die Zahlen auf dem Tisch. Viele Geschäftsführer reagieren zuerst abwehrend. Der Verweis auf die gesetzliche Pflicht der Kanzlei nimmt dem Gespräch die persönliche Schärfe.
Schritt 5: Was gehört in den Aktenvermerk?
In den Aktenvermerk gehört alles, womit die Kanzlei später zeigen kann, dass sie den Hinweis rechtzeitig und vollständig gegeben hat. Kommt es zum Streit, zählt, was in der Akte steht.
Ein Aktenvermerk sollte enthalten:
- Datum und Teilnehmer des Gesprächs
- Empfänger des Schreibens, also alle Geschäftsführer und gegebenenfalls das Überwachungsorgan
- die genannten Kennzahlen mit Werten aus Abschlussjahr und Vorjahr
- eine Kopie des übergebenen Schreibens mit Versandweg und Empfangsbestätigung
- die Reaktion des Mandanten in eigenen Worten festgehalten
- vereinbarte nächste Termine und angeforderte Unterlagen
Legen Sie den Vermerk zeitnah nach dem Gespräch an. Eine Notiz, die erst Wochen später entsteht, hat im Streitfall weniger Gewicht.
Wie unterstützt Software die Schritte 1 und 2 und wo endet sie?
Software unterstützt vor allem die Schritte 1 und 2, weil sie Kennzahlen aus der Summen- und Saldenliste rechnet und Auffälligkeiten sichtbar macht. Die Schritte 3 bis 5 bleiben Arbeit der Kanzlei.
Der Code rechnet Eigenkapitalquote und Liquidität für jeden Mandanten gleich, den Cashflow ebenso. Eine Ampel mit Vorjahresvergleich zeigt, wo ein Wert kippt. So fällt ein Fehlbetrag nicht erst beim Durchblättern der fertigen Bilanz auf. Ob ein Anhaltspunkt offenkundig ist und ob der Mandant die Lage kennt, beurteilt der Steuerberater.
Bei Analyse-Software zählt der Umgang mit Mandantendaten. Diese Daten sollten in Deutschland liegen und unter einem Vertrag zur Auftragsverarbeitung nach Art. 28 DSGVO verarbeitet werden, mit Verschwiegenheit nach § 203 StGB und ohne dass ein KI-Modell damit trainiert wird.
H&K Automation automatisiert die Jahresabschluss-Analyse für Steuerkanzleien. Die Kennzahlen rechnet Code auf Servern bei Hetzner in Nürnberg, die KI formuliert nur den Text und Ihre Kanzlei gibt frei. Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Gilt die Hinweispflicht auch bei einer Kleinstkapitalgesellschaft?
Ja. § 102 StaRUG unterscheidet nicht nach Größenklassen und knüpft allein an die Erstellung eines Jahresabschlusses an. Überschuldung ist nach § 19 InsO allerdings nur bei juristischen Personen und bestimmten Personengesellschaften ohne natürliche Person als Vollhafter ein Insolvenzgrund.
Was passiert, wenn der Mandant den Hinweis ignoriert?
Mit dem dokumentierten Hinweis hat die Kanzlei ihre Pflicht aus § 102 StaRUG erfüllt. Die Prüfung und eine mögliche Antragstellung nach § 15a InsO bleiben Pflicht der Geschäftsleitung. Halten Sie die Reaktion im Aktenvermerk fest.
Darf die Kanzlei das Mandat nach dem Hinweis niederlegen?
§ 102 StaRUG regelt die Mandatsbeendigung nicht. Ob und wann eine Kündigung möglich ist, richtet sich nach Mandatsvertrag und Berufsrecht. Klären Sie das im Einzelfall, bevor Sie handeln.
Ersetzt der Hinweis eine Fortführungsprognose?
Nein. Die Fortführungsprognose nach § 19 Abs. 2 InsO verantwortet die Geschäftsleitung. Die Kanzlei kann sie nur auf Grundlage eines eigenen Auftrags mit erstellen.
Quellen
- Bundesamt für Justiz, § 102 StaRUG Hinweis- und Warnpflichten, gesetze-im-internet.de, abgerufen am 04.11.2026
- Bundesamt für Justiz, § 18 InsO Drohende Zahlungsunfähigkeit, gesetze-im-internet.de, abgerufen am 04.11.2026
- Bundesamt für Justiz, § 19 InsO Überschuldung, gesetze-im-internet.de, abgerufen am 04.11.2026
- Bundesamt für Justiz, § 15a InsO Antragspflicht bei juristischen Personen, gesetze-im-internet.de, abgerufen am 04.11.2026
- Bundesamt für Justiz, § 325 HGB Offenlegung, gesetze-im-internet.de, abgerufen am 04.11.2026
- dejure.org, BGH, Urteil vom 26.01.2017, IX ZR 285/14, abgerufen am 04.11.2026