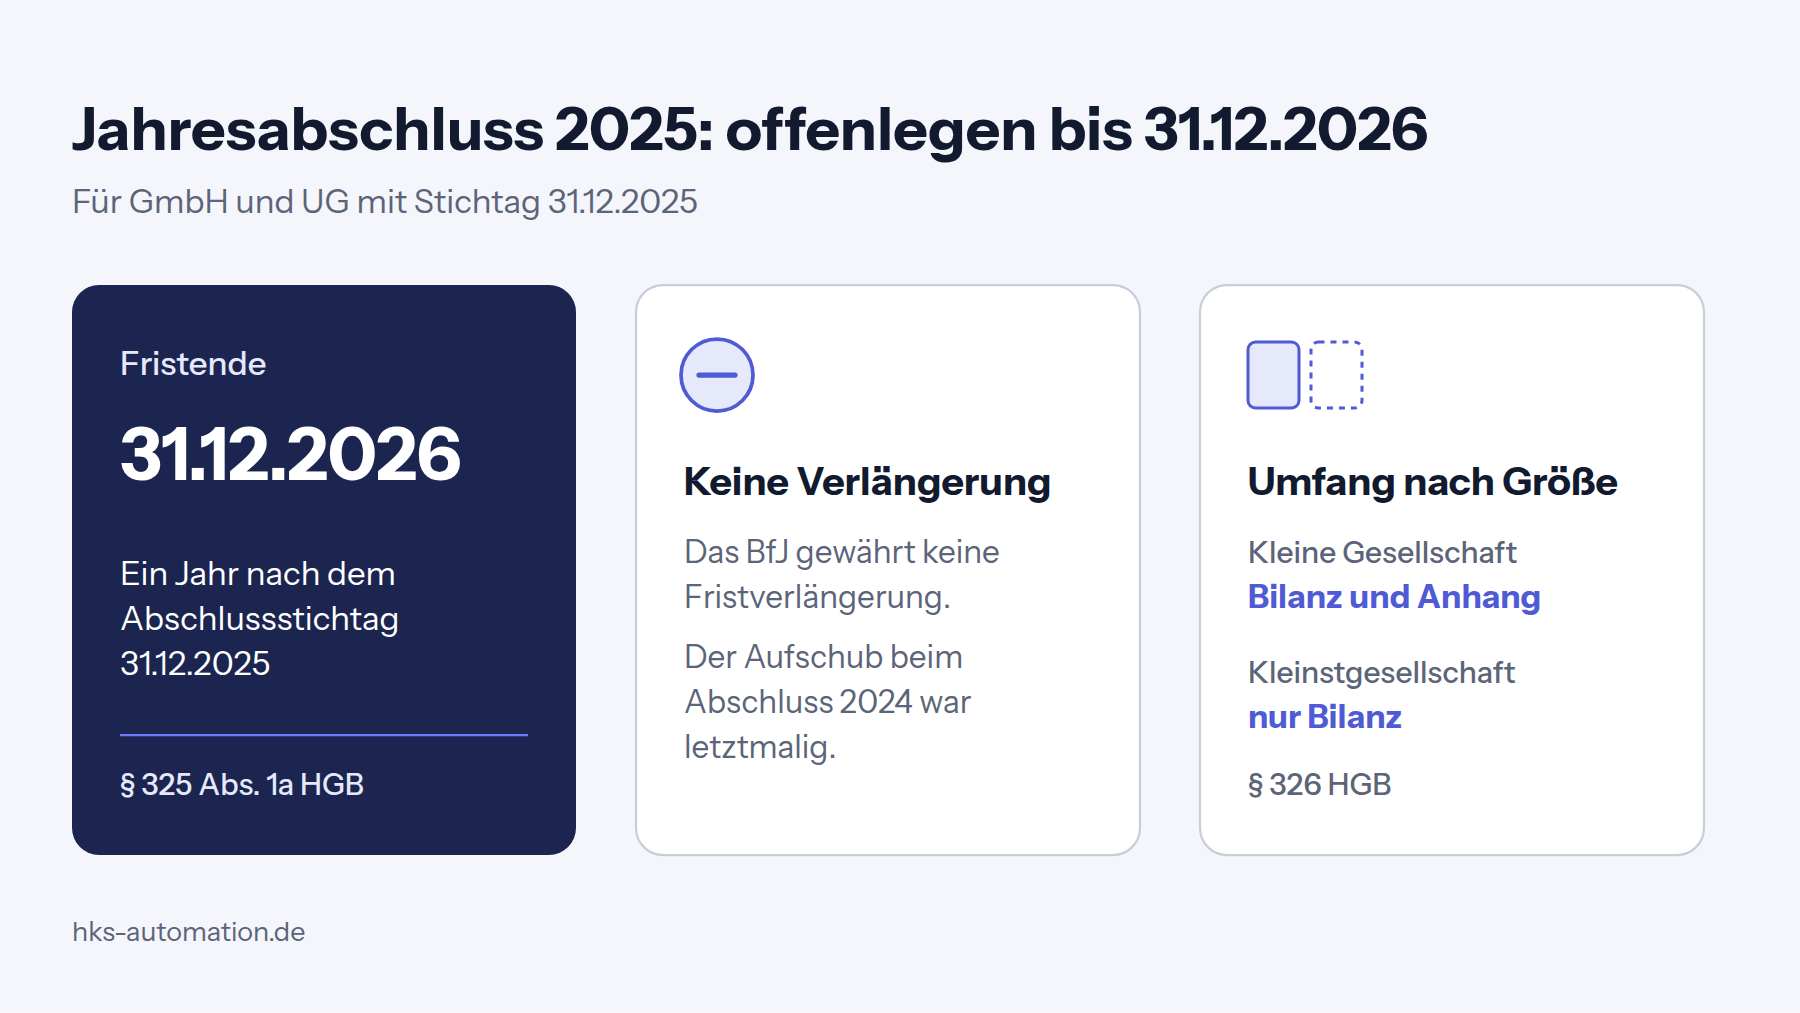
Die Frist, den Jahresabschluss 2025 offenzulegen, endet für GmbH und UG mit Stichtag 31.12.2025 am 31.12.2026, denn nach § 325 Abs. 1a HGB sind die Unterlagen spätestens ein Jahr nach dem Stichtag elektronisch an das Unternehmensregister zu übermitteln. Eine Fristverlängerung gewährt das Bundesamt für Justiz nicht, kleine Gesellschaften legen nur Bilanz und Anhang offen und Kleinstgesellschaften nur die Bilanz.
Bis wann muss meine GmbH den Jahresabschluss 2025 offenlegen?
Entspricht das Geschäftsjahr dem Kalenderjahr, muss der Jahresabschluss 2025 spätestens am 31.12.2026 offengelegt sein. Nach § 325 Abs. 1a HGB sind die Rechnungslegungsunterlagen spätestens ein Jahr nach dem Abschlussstichtag elektronisch an die Stelle zu übermitteln, die das Unternehmensregister führt. Aus dem Stichtag 31.12.2025 ergibt sich damit das Fristende 31.12.2026.
Haben Sie ein abweichendes Wirtschaftsjahr, also ein Geschäftsjahr, das nicht am 31.12. endet, verschiebt sich das Fristende entsprechend. Für kapitalmarktorientierte Kapitalgesellschaften im Sinne des § 264d HGB beträgt die Frist nach § 325 Abs. 4 HGB höchstens vier Monate. Für die typische Mandanten-GmbH spielt das keine Rolle.
| Abschlussstichtag (Beispiel) | Ende der Offenlegungsfrist | Hinweis |
|---|---|---|
| 31.12.2025 | 31.12.2026 | Geschäftsjahr gleich Kalenderjahr |
| 31.03.2026 | 31.03.2027 | Abweichendes Wirtschaftsjahr |
| 30.09.2025 | 30.09.2026 | Frist bereits abgelaufen |
| 30.06.2025 | 30.06.2026 | Frist bereits abgelaufen |
Gibt es wieder einen Aufschub wie beim Abschluss 2024?
Mit einem weiteren Aufschub sollten Sie nicht rechnen. Für Unternehmen, deren Frist am 31.12.2025 endete, hat das Bundesamt für Justiz (BfJ) vor Mitte März 2026 keine Ordnungsgeldverfahren eingeleitet. Das BfJ bezeichnet das selbst als letztmalige Verschiebung und begründet sie mit den Nachwirkungen der COVID-19-Pandemie.
Auch damals blieb die gesetzliche Frist unverändert. Verschoben wurde nur der Beginn der Verfahren. In seinen häufig gestellten Fragen schreibt das BfJ ausdrücklich, dass eine Fristverlängerung für die Einreichung des Jahresabschlusses nicht gewährt werden kann.
Absprachen mit dem Finanzamt helfen ebenfalls nicht. Eine verlängerte Abgabefrist für die Steuererklärung oder eine laufende Betriebsprüfung bleiben laut BfJ für die Offenlegungsfrist unberücksichtigt.
Was genau muss ich veröffentlichen?
Was Sie veröffentlichen müssen, hängt von der Größenklasse Ihrer Gesellschaft ab. Sie gehen dabei in zwei Schritten vor.
Im ersten Schritt bestimmen Sie die Größenklasse nach § 267 und § 267a HGB. Eine Gesellschaft gehört in eine Klasse, wenn sie mindestens zwei der drei Merkmale nicht überschreitet. Maßgeblich sind zwei aufeinanderfolgende Abschlussstichtage, für den Abschluss 2025 also die Stichtage 2024 und 2025. Die angehobenen Schwellenwerte gelten verpflichtend für Geschäftsjahre, die nach dem 31.12.2023 beginnen. Sie greifen damit für beide Jahre.
- Kleinstkapitalgesellschaften genügt die Bilanz (§ 326 Abs. 2 HGB). Sie können statt der Einstellung ins Register die dauerhafte Hinterlegung wählen, die Bilanz wird dann bei der registerführenden Stelle hinterlegt.
- Kleine Kapitalgesellschaften legen nur Bilanz und Anhang offen, der Anhang braucht keine Angaben zur Gewinn- und Verlustrechnung (§ 326 Abs. 1 HGB). Die GuV selbst wird nicht veröffentlicht.
- Für mittelgroße und große Gesellschaften gelten weitergehende Pflichten nach § 325 HGB. Den genauen Umfang klärt Ihre Kanzlei im Einzelfall.
| Größenklasse | Bilanzsumme bis | Umsatzerlöse bis | Arbeitnehmer im Jahresdurchschnitt bis |
|---|---|---|---|
| Kleinstkapitalgesellschaft (§ 267a HGB) | 450.000 Euro | 900.000 Euro | 10 |
| Kleine Kapitalgesellschaft (§ 267 Abs. 1 HGB) | 7.500.000 Euro | 15.000.000 Euro | 50 |
| Mittelgroße Kapitalgesellschaft (§ 267 Abs. 2 HGB) | 25.000.000 Euro | 50.000.000 Euro | 250 |
Im zweiten Schritt ergibt sich der Umfang aus § 326 HGB:
Wohin übermittle ich und wer ist verantwortlich?
Sie übermitteln die Unterlagen elektronisch an die Stelle, die das Unternehmensregister führt. Für Geschäftsjahre, die nach dem 31.12.2021 beginnen, ist das der einzige Weg. Eine Einreichung beim BfJ ist nach dessen Angaben nicht möglich und befreit nicht von der Pflicht. Der Bundesanzeiger als Einreichungsstelle gilt nur noch für ältere Geschäftsjahre.
Verantwortlich sind nach § 325 Abs. 1 HGB die Mitglieder des vertretungsberechtigten Organs, bei der GmbH und der UG also die Geschäftsführer. Gegen sie richtet sich auch das Ordnungsgeldverfahren nach § 335 Abs. 1 HGB. Das gilt auch dann, wenn die Kanzlei die Übermittlung übernimmt. Laut BfJ reicht die Beauftragung eines Dritten allein nicht aus. Lassen Sie sich die Einreichung deshalb bestätigen, etwa durch die Auftragsbestätigung oder die Rechnung der registerführenden Stelle.
Das BfJ warnt außerdem vor Schreiben, die auf eine angeblich unterbliebene Veröffentlichung hinweisen und eine Zahlung verlangen. Diese stammen weder vom BfJ noch vom Bundeszentralamt für Steuern. Betroffene sollen darauf nicht reagieren. Ein echtes Verfahren beginnt mit einer Androhungsverfügung, die eine Nachfrist von sechs Wochen setzt.
Was kostet es, wenn ich zu spät bin?
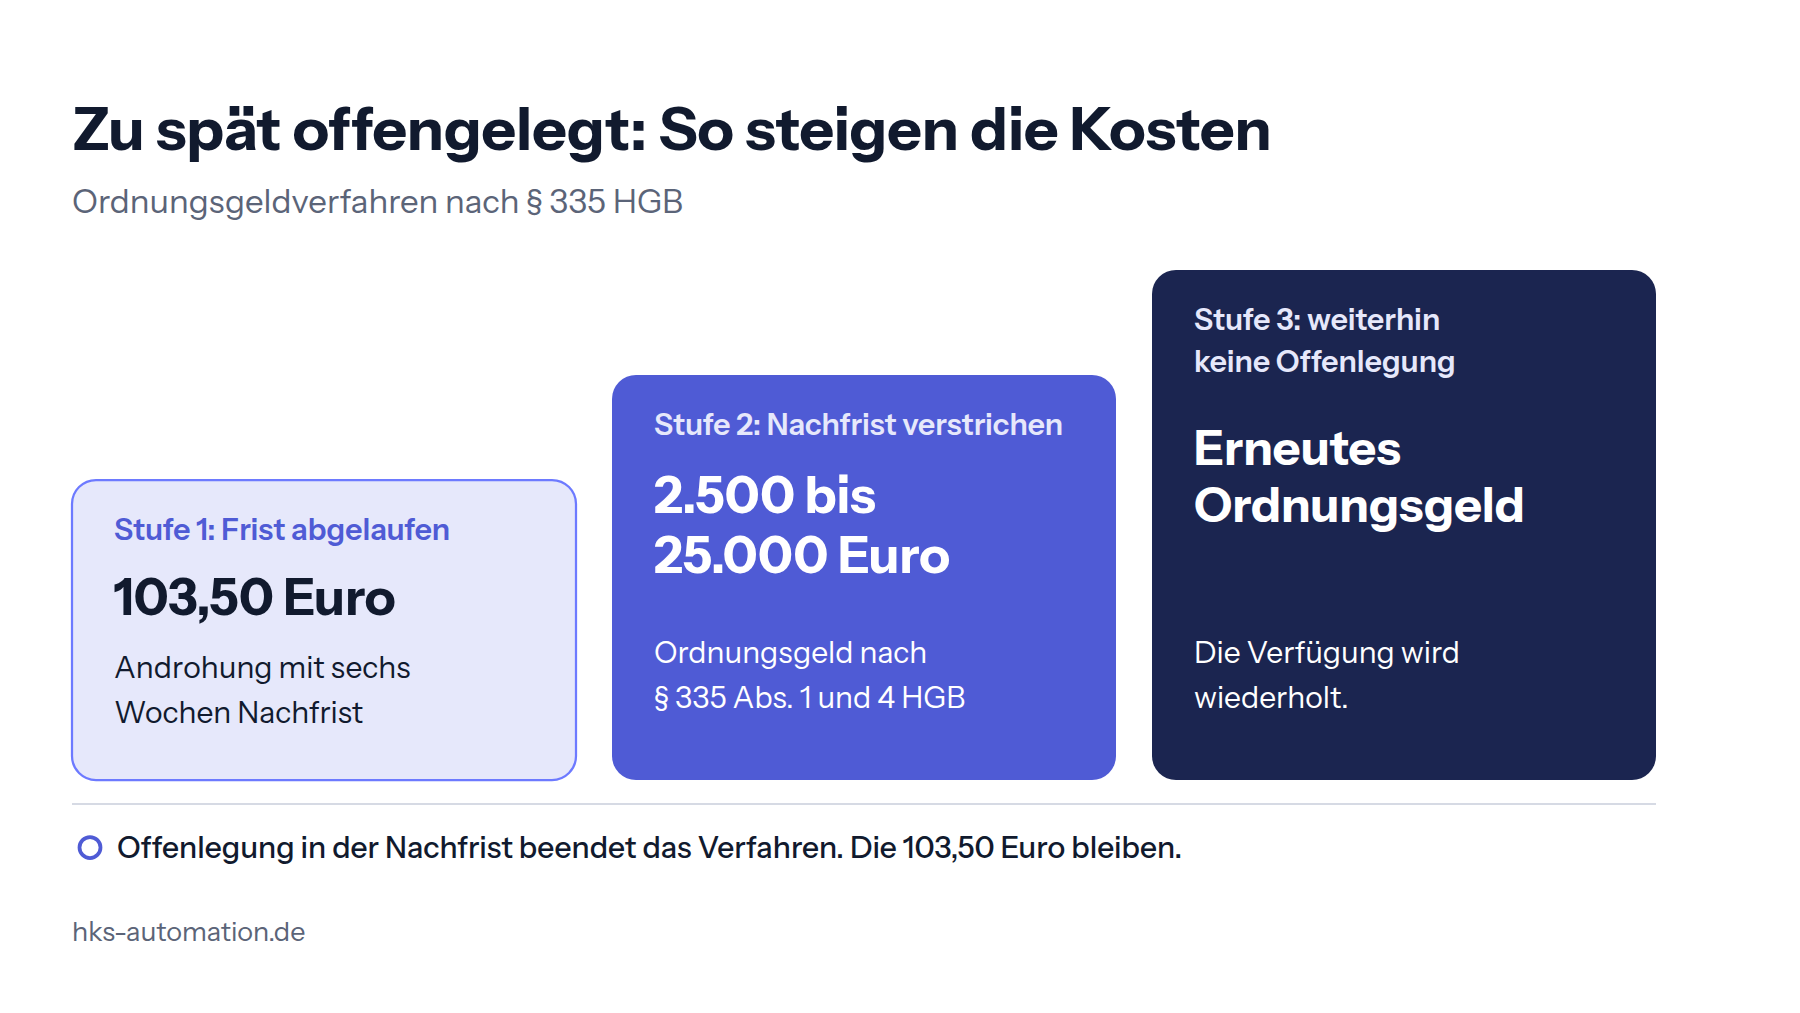
Schon die Androhung kostet 103,50 Euro, auch wenn Sie danach rechtzeitig offenlegen. Wer die Nachfrist verstreichen lässt, riskiert ein Ordnungsgeld von mindestens 2.500 Euro.
| Stufe | Was passiert | Betrag |
|---|---|---|
| Frist abgelaufen, nichts offengelegt | BfJ stellt eine Androhungsverfügung zu und setzt sechs Wochen Nachfrist | 100 Euro Gebühr nach Nr. 1210 KV JVKostG plus 3,50 Euro Zustellung |
| Offenlegung innerhalb der Nachfrist | Verfahren endet, die Kosten der Androhung bleiben | 103,50 Euro |
| Weder Offenlegung noch begründeter Einspruch | Ordnungsgeld wird festgesetzt (§ 335 Abs. 1 und 4 HGB) | 2.500 bis 25.000 Euro |
| Offenlegung nach der Nachfrist, vor der Entscheidung des BfJ | BfJ kann das Ordnungsgeld herabsetzen (§ 335 Abs. 4 HGB) | 500 Euro bei Kleinstkapitalgesellschaften mit Erleichterung nach § 326 Abs. 2 HGB, 1.000 Euro bei kleinen Kapitalgesellschaften |
| Weiterhin keine Offenlegung | Die Verfügung wird mit Androhung eines erneuten Ordnungsgeldes wiederholt | Neues Ordnungsgeld nach § 335 HGB |
Ein Einspruch gegen die Androhung hat keine aufschiebende Wirkung (§ 335 Abs. 3 HGB). Die Offenlegung selbst bleibt auch nach einem gezahlten Ordnungsgeld Pflicht.
Was können Bank und Geschäftspartner aus meiner Bilanz ablesen?
Aus der offengelegten Bilanz lesen Bank und Geschäftspartner vor allem ab, wie viel Eigenkapital Ihre Gesellschaft hat und wie hoch die Verschuldung ist. Weil kleine Gesellschaften keine GuV veröffentlichen, ist die Bilanz für Außenstehende oft die einzige Zahlenquelle. Ein Lieferant, der über Lieferung auf Rechnung entscheidet, sieht dort Ihre Zahlen zum Stichtag.
Angenommen, eine GmbH weist zum 31.12.2025 eine Bilanzsumme von 400.000 Euro aus, davon 60.000 Euro Eigenkapital und 340.000 Euro Fremdkapital aus Rückstellungen und Verbindlichkeiten. Die Eigenkapitalquote beträgt dann 60.000 geteilt durch 400.000, also 15 Prozent. Der Verschuldungsgrad, das Verhältnis von Fremdkapital zu Eigenkapital, liegt bei 340.000 geteilt durch 60.000, also rund 5,7. Wer diese Werte kennt und gegen das Vorjahr erklären kann, geht anders in ein Bankgespräch als jemand, der sie erst dort hört.
Besonders sichtbar ist ein aufgezehrtes Eigenkapital. Übersteigen die Passivposten die Aktivposten, steht nach § 268 Abs. 3 HGB auf der Aktivseite der Posten „Nicht durch Eigenkapital gedeckter Fehlbetrag“. Welche Kennzahlen aus Bilanz und GuV sich für das Gespräch eignen, zeigt unser Ratgeber zu Jahresabschluss-Kennzahlen im Mandantengespräch. Für den Blick während des Jahres hilft eine BWA-Analyse, denn dort zeigt sich eine Entwicklung früher als in der Bilanz. Warum das vorläufige Ergebnis der BWA dabei vom Abschluss abweichen kann, erklären wir in sieben Prüfpunkten.
Was sollte ich vor der Offenlegung mit meinem Steuerberater besprechen?
Besprechen Sie vor der Offenlegung, welche Zahlen öffentlich werden und wie Sie sie gegenüber Bank und Lieferanten erklären. Diese fünf Punkte eignen sich als Gesprächsgrundlage:
- Größenklasse für die Stichtage 2024 und 2025 prüfen und klären, welche Erleichterungen nach § 326 HGB genutzt werden.
- Bei Kleinstkapitalgesellschaften entscheiden, ob die Bilanz ins Register eingestellt oder hinterlegt wird.
- Eigenkapitalquote und Verschuldungsgrad berechnen und die Veränderung gegenüber dem Vorjahr verstehen.
- Prüfen, ob ein nicht durch Eigenkapital gedeckter Fehlbetrag ausgewiesen wird. Wenn ja, die Folgen besprechen.
- Zuständigkeit und Termin für die Übermittlung festlegen und den Einreichungsnachweis zur Akte nehmen.
Wie die Zahlen zu bewerten sind und welche Schlüsse daraus folgen, beurteilt Ihr Steuerberater. Die Checkliste ersetzt dieses Gespräch nicht, sie bereitet es vor. Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
H&K Automation automatisiert die Jahresabschluss-Analyse für Steuerkanzleien. Aus Summen und Salden entstehen Kennzahlen im Vorjahresvergleich mit Erläuterung, die Kanzlei prüft und gibt frei. Mehr zum Einsatz in der Kanzlei lesen Sie unter Für Steuerkanzleien.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Gilt die Offenlegungspflicht auch für eine UG (haftungsbeschränkt)?
Ja. Die UG ist eine Form der GmbH und damit eine Kapitalgesellschaft, für sie gelten dieselben Fristen und Erleichterungen nach §§ 325 und 326 HGB.
Muss ich offenlegen, wenn meine GmbH 2025 kaum Umsatz hatte?
Ja. Die Pflicht hängt an der Rechtsform und nicht an der Höhe der Umsätze. Eine Gesellschaft mit wenig Geschäft ist meist eine Kleinstkapitalgesellschaft und muss dann nur die Bilanz offenlegen oder hinterlegen.
Ersetzt die E-Bilanz beim Finanzamt die Offenlegung?
Nein. Fristwahrend ist nur die Übermittlung an die Stelle, die das Unternehmensregister führt. Vereinbarungen mit den Finanzbehörden bleiben laut BfJ für die Offenlegung unberücksichtigt.
Was gilt, wenn ich die Nachfrist wegen Krankheit versäumt habe?
Wer unverschuldet gehindert war, kann nach § 335 Abs. 5 HGB Wiedereinsetzung in den vorigen Stand beantragen. Der Antrag ist innerhalb von zwei Wochen nach Wegfall des Hindernisses zu stellen, ein Jahr nach Ende der Sechswochenfrist ist sie ausgeschlossen.
Quellen
- Bundesministerium der Justiz, § 325 HGB Offenlegung, gesetze-im-internet.de, abgerufen am 03.11.2026
- Bundesministerium der Justiz, § 326 HGB Größenabhängige Erleichterungen für kleine Kapitalgesellschaften und Kleinstkapitalgesellschaften bei der Offenlegung, gesetze-im-internet.de, abgerufen am 03.11.2026
- Bundesministerium der Justiz, § 267 HGB Umschreibung der Größenklassen, gesetze-im-internet.de, abgerufen am 03.11.2026
- Bundesministerium der Justiz, § 267a HGB Kleinstkapitalgesellschaften, gesetze-im-internet.de, abgerufen am 03.11.2026
- Bundesministerium der Justiz, § 335 HGB Festsetzung von Ordnungsgeld, gesetze-im-internet.de, abgerufen am 03.11.2026
- Bundesamt für Justiz, Jahresabschlüsse (Aufschub für Fristende 31.12.2025, Warnung vor gefälschten Schreiben), abgerufen am 03.11.2026
- Bundesamt für Justiz, Ordnungsgeldverfahren, abgerufen am 03.11.2026
- Bundesamt für Justiz, Häufig gestellte Fragen zur Offenlegung, abgerufen am 03.11.2026