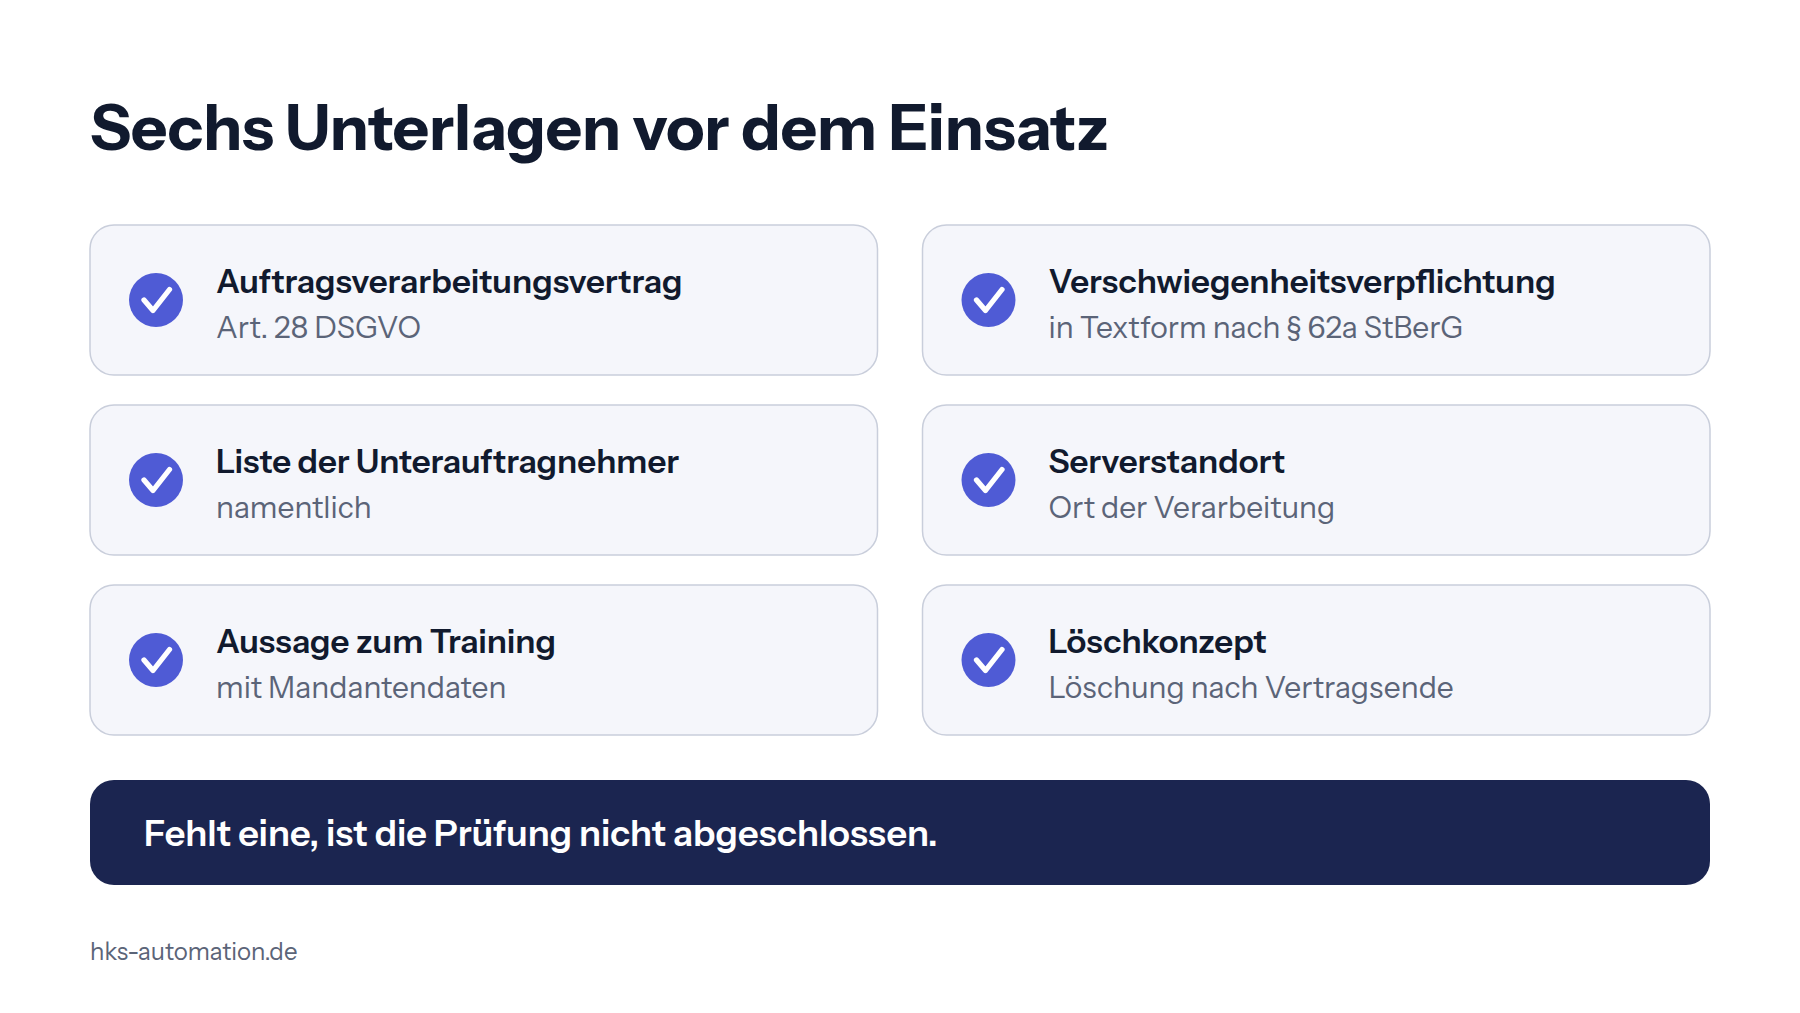
Ein Anbieter von BWA- und Jahresabschluss-Analyse muss der Kanzlei vor dem Einsatz einen Auftragsverarbeitungsvertrag nach Art. 28 DSGVO und eine Verschwiegenheitsverpflichtung in Textform nach § 62a StBerG vorlegen. Dazu gehören eine Liste der Unterauftragnehmer, der Serverstandort, eine Aussage zum Training mit Mandantendaten und ein Löschkonzept.
Welche Unterlagen verlangt die Kanzlei von einem Anbieter für Analyse-Software?
Die Kanzlei verlangt mindestens sechs Dinge: einen Auftragsverarbeitungsvertrag, eine Verschwiegenheitsverpflichtung in Textform, eine Liste der Unterauftragnehmer, eine Angabe zum Serverstandort, eine Aussage zum Training mit Mandantendaten und ein Löschkonzept. Fehlt eine dieser Unterlagen, ist die Prüfung nicht abgeschlossen.
Der Hintergrund ist § 62a StBerG. Danach ist ein Dienstleister sorgfältig auszuwählen. Der Vertrag bedarf der Textform und muss den Dienstleister zur Verschwiegenheit unter Belehrung über die strafrechtlichen Folgen verpflichten. Außerdem muss er den Zugang zu fremden Geheimnissen auf das Erforderliche beschränken und regeln, ob weitere Personen herangezogen werden dürfen. Wer als Dienstleister nicht zur Geheimhaltung verpflichtet wird und dann ein Geheimnis offenbart, kann sich nach § 203 Abs. 4 StGB selbst strafbar machen. Auch der Berufsträger riskiert eine Strafbarkeit, wenn er die Verpflichtung unterlässt. Die Grundlagen dazu stehen auf der Seite KI und § 203 StGB. Hier geht es um die Prüfung des Anbieters.
Die Bundessteuerberaterkammer hat am 27.01.2026 den FAQ-Katalog „KI im steuerberatenden Berufsstand“ veröffentlicht, Rechtsstand Juli 2025. Er erhebt keinen Anspruch auf Vollständigkeit. Vertrauliche Mandantendaten gehören danach nicht ungeschützt in öffentliche KI-Dienste. KI-Ergebnisse sind kritisch zu prüfen. Beides lässt sich mit einem Anbieter, der die folgenden Unterlagen liefert, sauber umsetzen.
Was gehört in die Prüftabelle für einen Analyse-Anbieter?
Die Tabelle ordnet jeder Unterlage die Rechtsgrundlage zu, nennt den Prüfpunkt und das Warnzeichen. Sie lässt sich je Anbieter einmal ausfüllen und in die Akte legen.
| Unterlage | Rechtsgrundlage | Was Sie prüfen | Warnzeichen |
|---|---|---|---|
| Auftragsverarbeitungsvertrag | Art. 28 Abs. 3 DSGVO | Gegenstand, Dauer, Art der Daten, Weisungsbindung, Sicherheitsmaßnahmen, Unterstützung bei Betroffenenrechten | Nur allgemeine AGB ohne Angaben zu Datenarten und Zweck |
| Verschwiegenheitsverpflichtung | § 62a Abs. 3 StBerG, § 203 Abs. 4 StGB | Textform, Belehrung über die strafrechtlichen Folgen, Beschränkung auf das Erforderliche | Anbieter kennt § 203 StGB nicht oder verweist nur auf allgemeine Vertraulichkeit |
| Unterauftragnehmer | Art. 28 Abs. 2 und 4 DSGVO, § 62a Abs. 3 StBerG | Namentliche Liste, Zustimmung oder Widerspruchsrecht, Textform-Verpflichtung der weiteren Personen | Unterauftragnehmer werden nicht genannt oder können ohne Mitteilung wechseln |
| Serverstandort | Art. 28 Abs. 3 Buchst. a DSGVO, § 62a Abs. 4 StBerG | Ort der Verarbeitung, Übermittlung in Drittländer, bei Auslandsbezug vergleichbarer Schutz | Standort nur als „Cloud“ angegeben |
| Training mit Mandantendaten | Weisungsbindung nach Art. 28 Abs. 3 Buchst. a DSGVO, Erforderlichkeit nach § 62a Abs. 3 StBerG | Schriftliche Zusage, dass Eingaben und Ergebnisse nicht zum Training verwendet werden | Zusage fehlt oder gilt nur für zahlende Tarife |
| Löschung | Art. 28 Abs. 3 Buchst. g DSGVO | Löschung oder Rückgabe nach Vertragsende, Löschfristen im laufenden Betrieb, Nachweis | Daten bleiben „zu Qualitätszwecken“ gespeichert |
Wie unterscheiden sich Auftragsverarbeitung nach Art. 28 DSGVO und Verpflichtung nach § 62a StBerG?
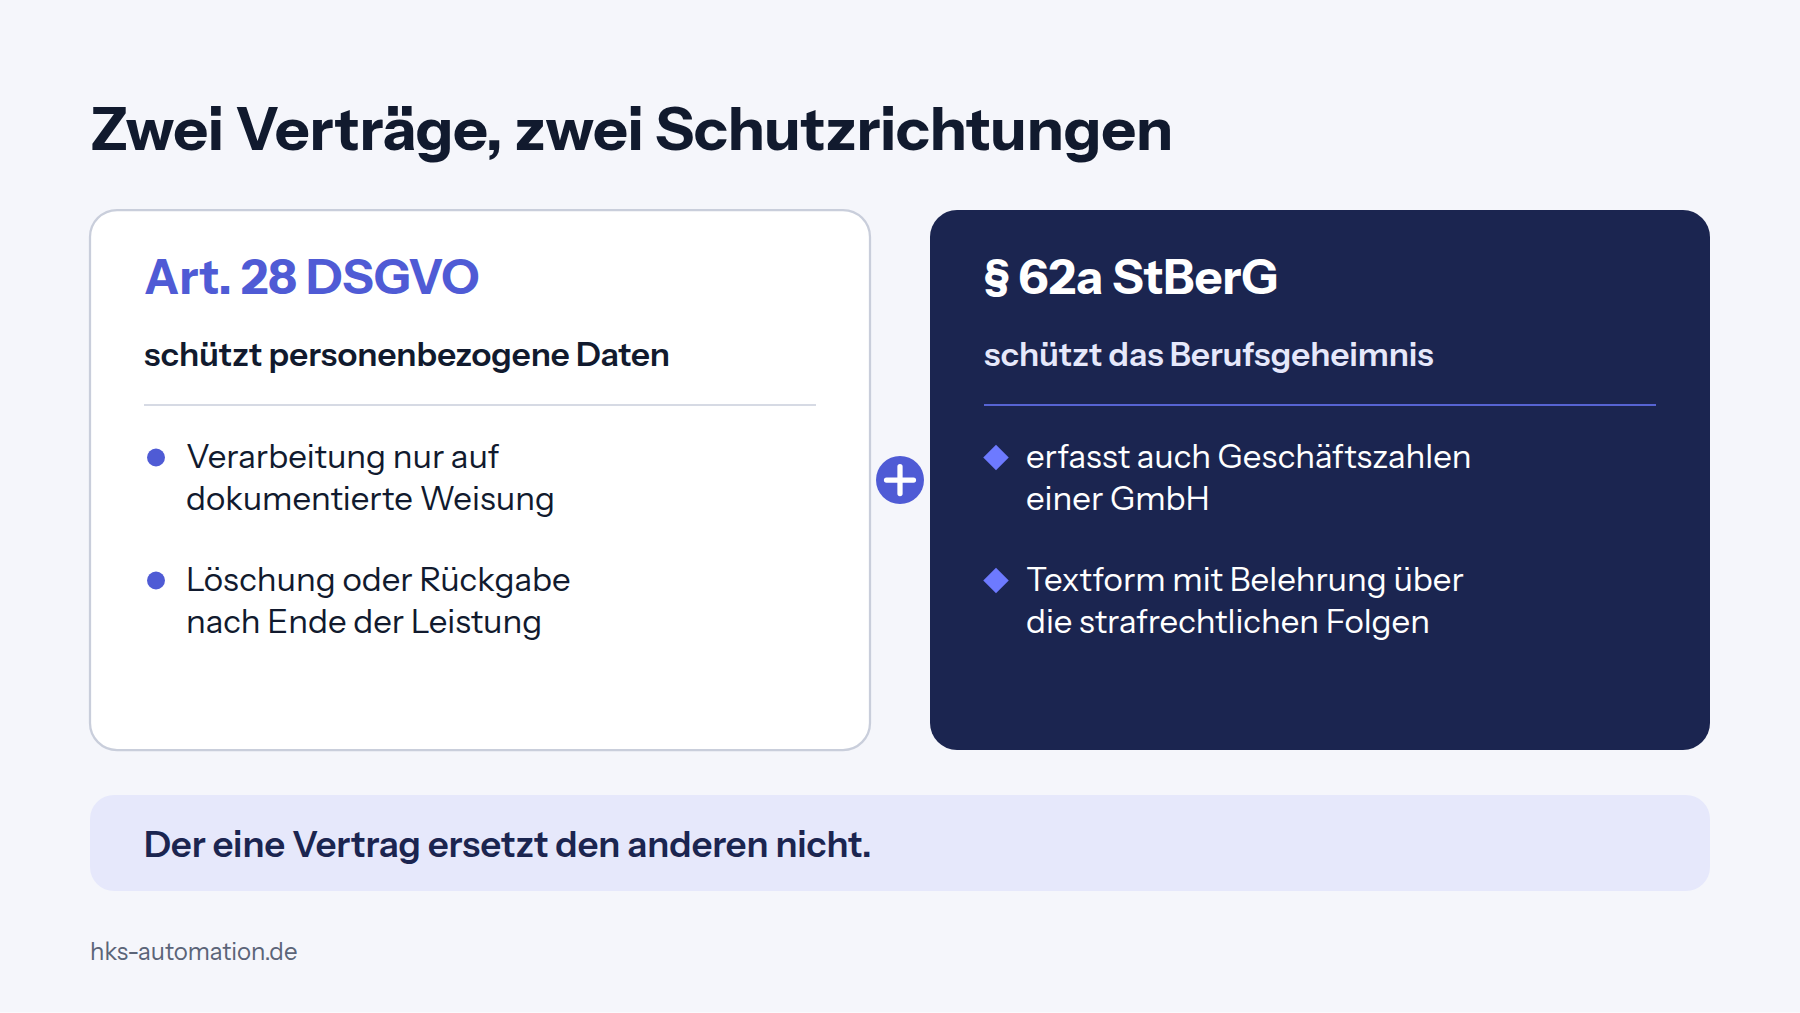
Der Auftragsverarbeitungsvertrag regelt die datenschutzrechtliche Seite, die Verpflichtung nach § 62a StBerG die berufsrechtliche und strafrechtliche. Beide Anforderungen stehen nebeneinander. Das ist ein Praxishinweis aus Fachbeiträgen und keine Aussage des Gesetzes, ergibt sich aber aus den unterschiedlichen Schutzrichtungen.
Art. 28 DSGVO schützt personenbezogene Daten. Der Vertrag muss unter anderem regeln, dass der Auftragsverarbeiter Daten nur auf dokumentierte Weisung verarbeitet, die Sicherheitsmaßnahmen nach Art. 32 trifft und nach Ende der Leistung auf Wunsch löscht oder zurückgibt. Er muss außerdem Nachweise und Prüfungen durch den Verantwortlichen ermöglichen.
§ 62a StBerG schützt das Berufsgeheimnis. Es erfasst auch Informationen, die keine personenbezogenen Daten sind, etwa Geschäftszahlen einer GmbH. Die Verpflichtung muss in Textform erfolgen und die Belehrung über die strafrechtlichen Folgen enthalten. Nach § 62a Abs. 8 bleiben die Vorschriften zum Schutz personenbezogener Daten unberührt, der eine Vertrag ersetzt den anderen also nicht.
Eine Besonderheit lohnt die Prüfung. Nach § 62a Abs. 5 StBerG ist der Zugang zu fremden Geheimnissen nur mit Einwilligung des Mandanten zulässig, wenn die Dienstleistung unmittelbar einem einzelnen Mandat dient. Ob eine Analyse einzelner Mandantenzahlen darunter fällt, entscheidet die Kanzlei mit ihrem Berufsrechtsberater. Die Frage gehört in die Prüfakte.
Wie viele Mandantendaten braucht die Analyse? Datensparsamkeit bei SuSa und BWA
Eine Analyse braucht Kontosalden und Kontenbezeichnungen, aber keine Einzelbuchungen und keine Belege. Je weniger Daten der Anbieter erhält, desto kleiner ist das Risiko und desto leichter lässt sich die Beschränkung auf das Erforderliche nach § 62a Abs. 3 StBerG begründen.
Die Summen- und Saldenliste (SuSa) enthält je Konto Nummer, Bezeichnung, Summen und Saldo. Daraus lassen sich Kennzahlen wie Rohertrag oder Personalkostenquote rechnen. Die BWA liefert die Gliederung und das Vorjahr zum Vergleich. Wie der Export aus DATEV gelingt, zeigt die Anleitung SuSa aus DATEV exportieren.
Personenbezug kann sich trotzdem einschleichen, etwa wenn Kontenbezeichnungen Namen von Gesellschaftern oder Mitarbeitern enthalten. Prüfen Sie vor dem ersten Export, welche Konten solche Bezeichnungen tragen. Fragen Sie den Anbieter, ob er sie braucht.
- Welche Dateien lädt die Kanzlei hoch, nur SuSa und BWA oder auch Buchungslisten?
- Welche Felder liest die Software aus und welche ignoriert sie?
- Werden Namen in Kontenbezeichnungen unverändert verarbeitet?
- Werden die hochgeladenen Dateien nach der Auswertung gelöscht oder wie lange gespeichert?
- Wer beim Anbieter hat Zugriff auf die Daten und wie ist das protokolliert?
Wie die Auswertung selbst abläuft und wo der Mensch eingreift, beschreibt die Anleitung BWA mit KI auswerten.
Wie dokumentiert die Kanzlei die Prüfung und die Freigabe der Ergebnisse?
Die Kanzlei legt je Anbieter eine Prüfakte an und gibt jedes Analyseergebnis namentlich frei. Die sorgfältige Auswahl nach § 62a Abs. 2 StBerG lässt sich nur nachweisen, wenn sie schriftlich festgehalten ist.
In die Prüfakte gehören die folgenden Unterlagen:
- ausgefüllte Prüftabelle mit Datum und Namen der prüfenden Person
- unterschriebener oder elektronisch geschlossener Auftragsverarbeitungsvertrag
- Verschwiegenheitsverpflichtung in Textform mit Belehrung
- aktuelle Liste der Unterauftragnehmer samt Änderungsmitteilungen
- Zusage zum Training und zur Löschung
- Vermerk, ob eine Einwilligung der Mandanten eingeholt wurde und warum
Für die Ergebnisse gilt der Grundsatz aus dem BStBK-Katalog, dass KI-Ergebnisse kritisch zu prüfen sind. Praktisch heißt das, dass eine Person der Kanzlei die Kennzahlen stichprobenartig nachrechnet, den Kommentar gegen die Zahlen liest und die Freigabe vermerkt, bevor etwas zum Mandanten geht. Das Fachurteil bleibt beim Steuerberater.
Woran erkennt die Kanzlei Warnzeichen bei Anbietern?
Warnzeichen sind Ausweichen, Pauschalität und fehlende Schriftlichkeit. Ein seriöser Anbieter beantwortet die Fragen der Prüftabelle ohne Rückfrage bei der Rechtsabteilung und legt die Unterlagen vor dem Vertragsschluss vor.
- Der Anbieter bietet die Auswertung nur über ein öffentliches Chatfenster an, ohne eigenen Vertrag.
- Der Auftragsverarbeitungsvertrag fehlt oder wird erst nach dem ersten Upload geschickt.
- Eine Verschwiegenheitsverpflichtung nach § 62a StBerG wird nicht angeboten.
- Unterauftragnehmer oder Serverstandort werden nicht benannt.
- Mandantendaten sollen zur Verbesserung des Modells dienen.
- Es gibt keine Möglichkeit, Daten nachweisbar löschen zu lassen.
- Das Werkzeug verspricht, die Freigabe durch die Kanzlei überflüssig zu machen.
Mehr zu den Anforderungen im Überblick finden Sie auf der Seite Sicherheit und § 203 StGB und im Bereich Für Steuerkanzleien. Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
Wie handhabt H&K Automation die Anbieterprüfung bei der BWA-Analyse?
H&K Automation hostet bei Hetzner in Nürnberg und schließt mit der Kanzlei einen AV-Vertrag, die Freigabe der Ergebnisse bleibt bei der Kanzlei, wie die BWA-Analyse und die Jahresabschluss-Analyse zeigen.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Reicht ein Auftragsverarbeitungsvertrag allein für die Kanzlei aus?
Nein. Der Vertrag nach Art. 28 DSGVO regelt den Datenschutz. Zusätzlich verlangt § 62a Abs. 3 StBerG eine Verschwiegenheitsverpflichtung in Textform mit Belehrung über die strafrechtlichen Folgen.
Muss der Anbieter seine Unterauftragnehmer nennen?
Ja. Nach Art. 28 Abs. 2 DSGVO braucht der Auftragsverarbeiter die Zustimmung des Verantwortlichen, bei allgemeiner Genehmigung muss er Änderungen mitteilen. Weitere Personen müssen nach § 62a Abs. 3 StBerG in Textform zur Verschwiegenheit verpflichtet werden.
Darf die Kanzlei eine SuSa in ein öffentliches KI-Tool laden?
Nach dem FAQ-Katalog der Bundessteuerberaterkammer vom 27.01.2026 gehören vertrauliche Mandantendaten nicht ungeschützt in öffentliche KI-Dienste. Ohne Vertrag und Verpflichtung nach § 62a StBerG sollten Sie keine Mandantendaten hochladen.
Wer ist für die Prüfung des Anbieters verantwortlich?
Die Kanzlei, vertreten durch den Berufsträger. Der Anbieter liefert die Unterlagen, die sorgfältige Auswahl nach § 62a Abs. 2 StBerG und die Freigabe der Ergebnisse bleiben bei der Kanzlei.
Quellen
- Bundesministerium der Justiz, Steuerberatungsgesetz § 62a, gesetze-im-internet.de, abgerufen am 17.11.2026
- Bundesministerium der Justiz, Strafgesetzbuch § 203, gesetze-im-internet.de, abgerufen am 17.11.2026
- Europäische Union, Verordnung (EU) 2016/679 (DSGVO), Art. 28, EUR-Lex, abgerufen am 17.11.2026
- Bundessteuerberaterkammer, FAQ KI im steuerberatenden Berufsstand, veröffentlicht am 27.01.2026, Rechtsstand Juli 2025