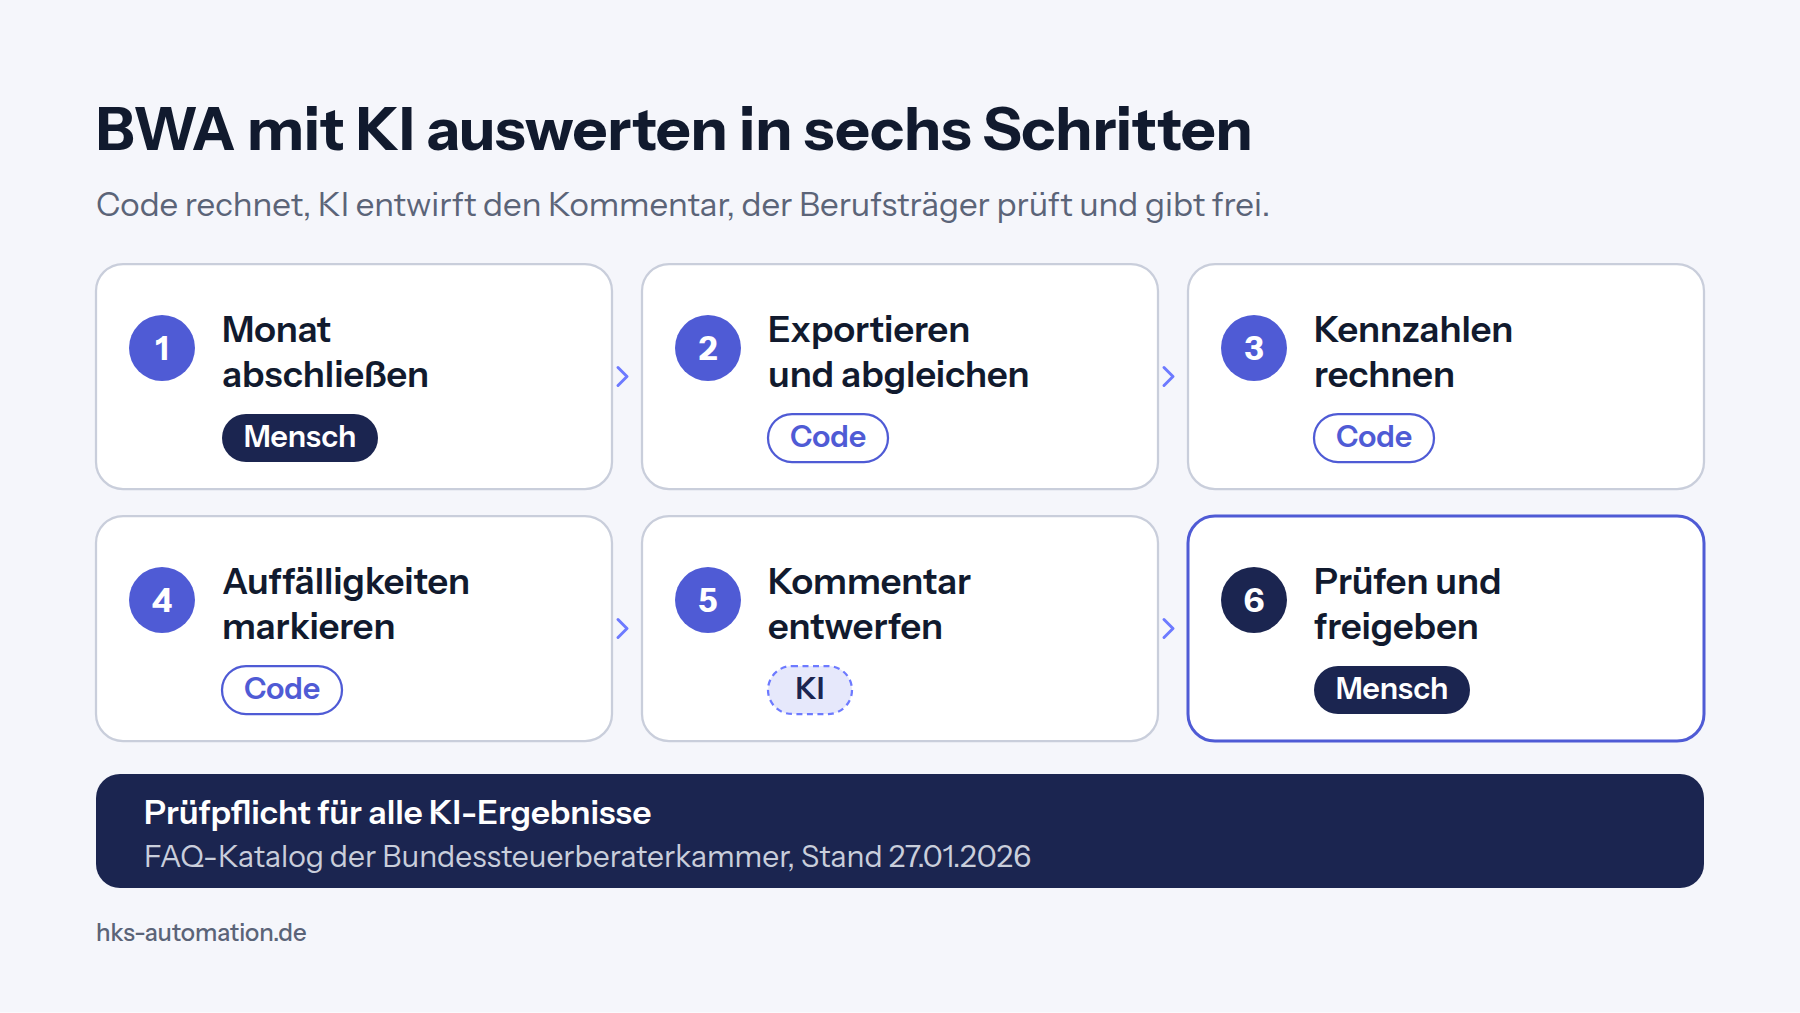
Wer die BWA mit KI auswerten will, geht in sechs Schritten vom DATEV-Export bis zur Freigabe vor. Der Code rechnet die Kennzahlen und die KI schreibt nur den Kommentarentwurf, prüfen und freigeben muss der Berufsträger, so wie es der FAQ-Katalog der Bundessteuerberaterkammer (Stand 27.01.2026) mit seiner Prüfpflicht für alle KI-Ergebnisse verlangt.
Was braucht man, um eine BWA mit KI auszuwerten?
Für eine BWA-Auswertung mit KI braucht die Kanzlei zwei Dateien, nämlich die BWA des Monats (etwa die DATEV BWA 01) und die Summen- und Saldenliste (SuSa) mit Vorjahreswerten. Beide sollten maschinenlesbar vorliegen, also als CSV oder Excel und nicht nur als PDF.
Die BWA verdichtet viele Konten zu wenigen Zeilen wie Umsatzerlöse oder Personalkosten. Die Summen- und Saldenliste zeigt dagegen jedes einzelne Konto mit seinem Saldo. Steigen in der BWA die sonstigen Kosten, sieht man erst in der SuSa, ob Raumkosten oder Beratungskosten dahinterstehen. Deshalb verrät die SuSa mehr über die Ursachen als die BWA allein.
Der Vorjahresvergleich setzt voraus, dass beide Jahre auf demselben Kontenrahmen gebucht sind. Hat der Mandant den Kontenrahmen gewechselt oder Konten neu angelegt, muss die Zuordnung vor der Auswertung feststehen. Welche Zeilen die BWA 01 enthält und wie die Kennzahlen gebildet werden, steht in unserem Ratgeber BWA-Kennzahlen erklärt.
Schritt 1 und 2: Wie bereitet die Kanzlei die Daten vor?
Die Kanzlei schließt zuerst den Monat ab und exportiert danach BWA und Summen- und Saldenliste aus derselben Auswertungsperiode. Eine Auswertung ist nur so gut wie die Buchhaltung darunter.
Schritt 1 ist der Monatsabschluss. Die Belege sind gebucht und die Bankkonten abgestimmt. Außerdem sind Abgrenzungen erfasst, also Aufwand und Ertrag dem Monat zugeordnet, in den sie wirtschaftlich gehören. Fehlen anteilige Abschreibungen oder Sonderzahlungen, zeigt die BWA ein zu gutes Ergebnis. Welche Buchungen typischerweise noch fehlen, beschreibt unser Beitrag BWA vorläufiges Ergebnis: sieben Prüfpunkte.
Schritt 2 ist Export und Abgleich. Die Software summiert die Konten der SuSa je BWA-Zeile und vergleicht das Ergebnis mit der BWA. Weicht eine Zeile ab, stoppt die Auswertung, bis die Ursache geklärt ist. Vor dem Export lohnt ein Blick auf die Personenkonten. Debitoren und Kreditoren tragen oft Namen von Kunden und Lieferanten. Für die Kennzahlen reicht meist die Summe, sodass Einzelnamen gar nicht erst übertragen werden müssen.
Prüfpunkt Schritt 1: Ist der Monat vollständig gebucht und abgegrenzt? Prüfpunkt Schritt 2: Stimmen die Summen der SuSa auf den Cent mit den BWA-Zeilen überein?
Schritt 3: Wer rechnet die Kennzahlen?
Die Kennzahlen rechnet ein fester Rechenkern im Code und nicht das Sprachmodell. Ein Sprachmodell erzeugt Text Wort für Wort und rechnet dabei nicht verlässlich. Ein Rechenkern liefert bei gleichen Daten immer dasselbe Ergebnis. Jede Zahl lässt sich bis zum Konto zurückverfolgen.
Typische Kennzahlen mit ihrer Formel sind:
- Rohertragsquote: Rohertrag geteilt durch Gesamtleistung mal 100
- Personalkostenquote: Personalkosten geteilt durch Gesamtleistung mal 100
- Umsatzrentabilität: Betriebsergebnis geteilt durch Gesamtleistung mal 100
- Kostenquoten je Kostenart, etwa Raumkosten oder Kfz-Kosten im Verhältnis zur Gesamtleistung
- Liquidität 1. Grades: flüssige Mittel geteilt durch kurzfristige Verbindlichkeiten mal 100, aus den Salden der SuSa
- Veränderung jeder Zeile gegenüber Vorjahresmonat und Vormonat in Euro und in Prozent
In unserer Studie zu KI und BWA haben wir ChatGPT, Claude und Gemini zwölf BWA-Fragen gestellt. Sie zeigt, an welchen Stellen die Modelle eine BWA richtig lesen und an welchen nicht. Daraus folgt eine einfache Regel für die Auswertung. Jede Zahl im Bericht stammt aus dem Rechenkern.
Prüfpunkt Schritt 3: Rechnen Sie bei den ersten Auswertungen zwei Kennzahlen von Hand nach.
Schritt 4: Wie findet die Auswertung Auffälligkeiten?
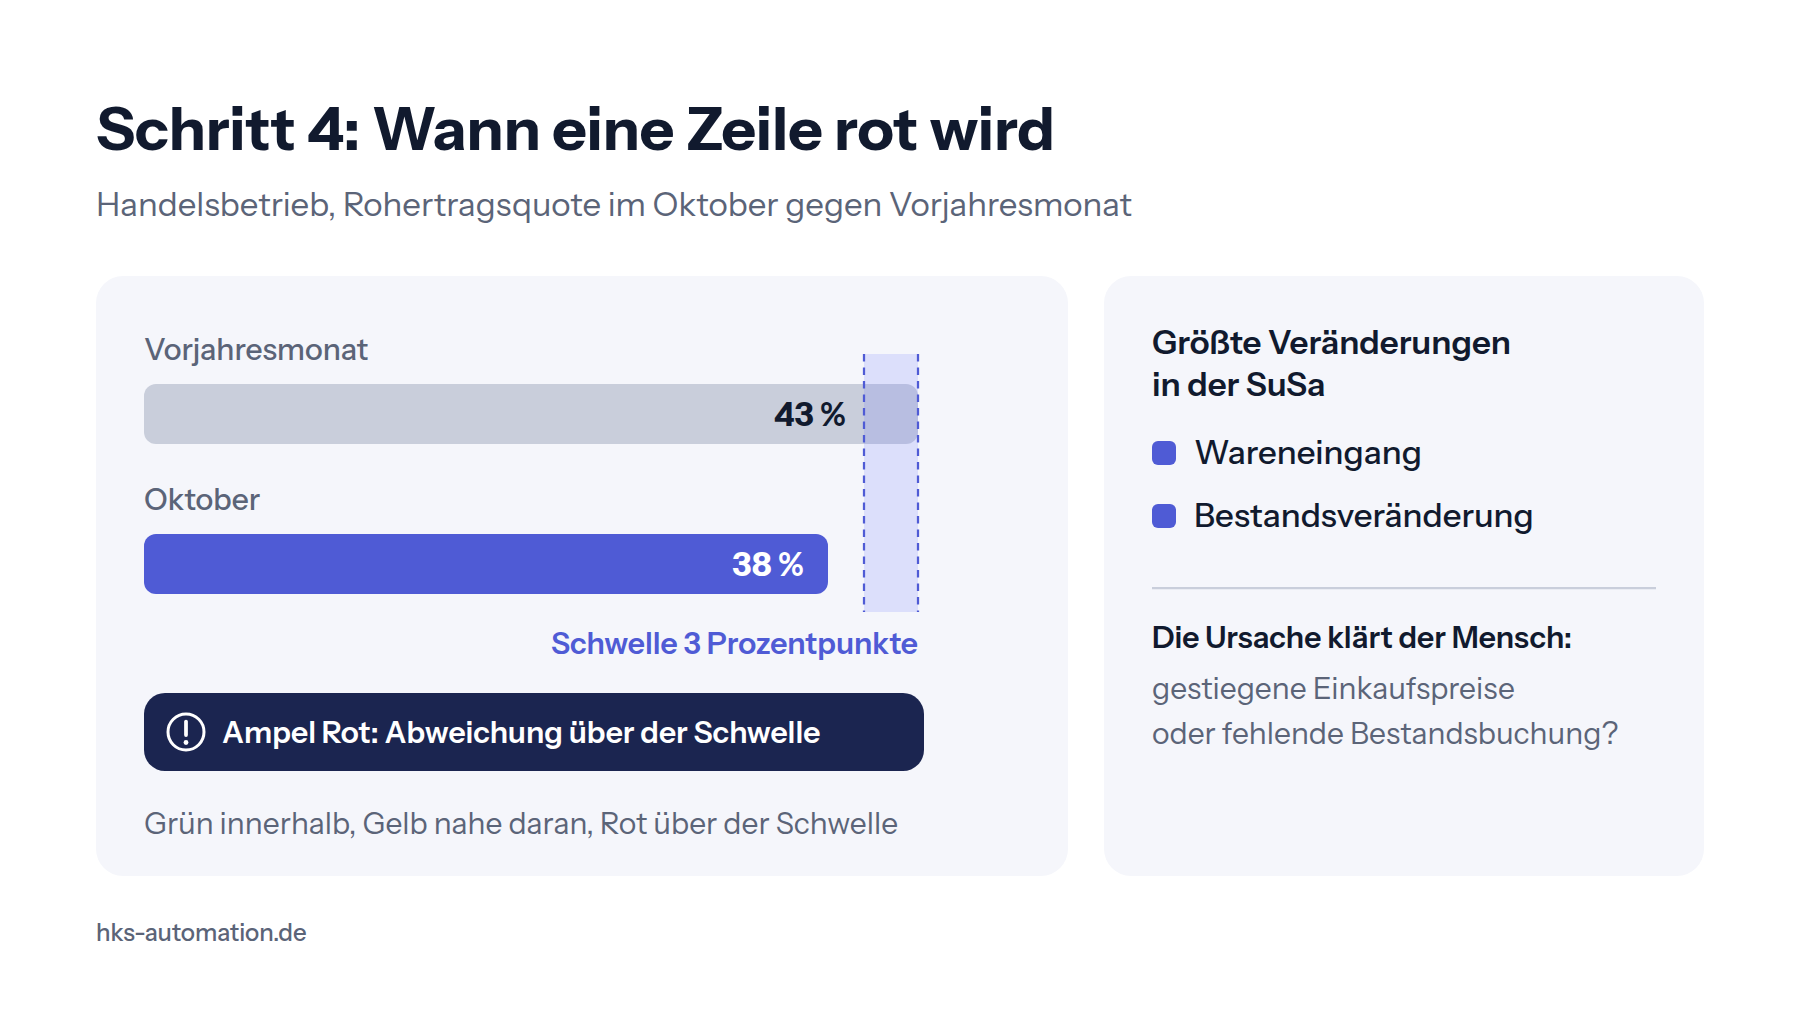
Die Auswertung markiert Auffälligkeiten anhand fester Schwellen gegen Vorjahresmonat und Vormonat, die die Kanzlei selbst festlegt. Für Quoten gilt eine Schwelle in Prozentpunkten, für Beträge eine Schwelle in Prozent mit einem Mindestbetrag. So wird ein Konto mit 80 Euro Saldo nicht rot, nur weil es sich verdoppelt hat.
Daraus entsteht eine Ampel. Grün liegt innerhalb der Schwelle, Gelb nahe daran und Rot darüber. Zu jeder roten Zeile zeigt die Auswertung die Konten aus der SuSa, die sich am stärksten verändert haben.
Angenommen, ein Handelsbetrieb hat im Oktober eine Rohertragsquote von 38 Prozent, im Vorjahresmonat lag sie bei 43 Prozent. Bei einer Schwelle von 3 Prozentpunkten färbt die Auswertung die Zeile rot und nennt als größte Veränderungen den Wareneingang und die Bestandsveränderung. Ob dahinter gestiegene Einkaufspreise stehen oder eine fehlende Bestandsbuchung, entscheidet erst der Mensch.
Prüfpunkt Schritt 4: Passen die Schwellen zum Mandanten und sind saisonale Effekte berücksichtigt? Bei Saisonbetrieben sagt der Vormonat wenig, der Vorjahresmonat mehr.
Schritt 5: Was darf die KI schreiben?
Die KI darf den Entwurf des Kommentars schreiben, also die berechneten Zahlen in verständliche Sätze für den Mandanten fassen. Sie bekommt dafür die fertigen Kennzahlen und Ampelwerte aus dem Rechenkern und übernimmt sie unverändert.
Für den Entwurf gelten feste Regeln:
- Keine eigene Zahl im Text, jede Zahl stammt aus der Kennzahlentabelle.
- Ursachen nur als Frage an den Mandanten, etwa „Gab es im Oktober höhere Einkaufspreise?“
- Keine Bewertung der Lage und kein steuerlicher Rat.
- Kurze Sätze in Mandantensprache, Fachbegriffe beim ersten Auftreten erklärt.
Der FAQ-Katalog der Bundessteuerberaterkammer nennt Halluzinationen und Verzerrungen ausdrücklich als Risiken generativer KI. Er versteht KI als Ergänzung der Fachkompetenz des Berufsträgers. Halluzination meint, dass ein Modell plausibel klingende Aussagen erzeugt, die nicht stimmen.
Prüfpunkt Schritt 5: Stimmt jede Zahl im Text mit der Tabelle überein? Diesen Abgleich kann der Code automatisch machen und Abweichungen markieren.
Schritt 6: Wie läuft die Freigabe durch die Kanzlei?
Der Berufsträger liest den Entwurf, ändert ihn wo nötig und gibt ihn erst dann an den Mandanten frei. Nach dem FAQ-Katalog der Bundessteuerberaterkammer muss er alle Ergebnisse fachlich prüfen und bleibt die verantwortliche Instanz. KI ist dort ein Hilfsmittel.
Zur Freigabe gehört eine Dokumentation. Festgehalten werden, wer wann freigegeben hat und welche Fassung an den Mandanten ging. Änderungen am Entwurf bleiben sichtbar, damit sich später nachvollziehen lässt, was die Software vorgeschlagen und was die Kanzlei entschieden hat.
Die sechs Schritte im Überblick:
| Schritt | Wer macht es | Code, KI oder Mensch | Prüfpunkt |
|---|---|---|---|
| 1 Monat abschließen | Buchhaltung der Kanzlei | Mensch | Monat vollständig gebucht und abgegrenzt |
| 2 Exportieren und abgleichen | Buchhaltung mit Software | Code | Summen der SuSa stimmen auf den Cent mit der BWA |
| 3 Kennzahlen rechnen | Software | Code | Zwei Kennzahlen von Hand nachgerechnet |
| 4 Auffälligkeiten markieren | Software | Code | Schwellen passen zum Mandanten, Saison berücksichtigt |
| 5 Kommentar entwerfen | Software | KI | Jede Zahl stimmt mit der Tabelle, Ursachen nur als Frage |
| 6 Prüfen und freigeben | Berufsträger | Mensch | Entwurf geprüft und Freigabe dokumentiert |
Welche Werkzeuge erfüllen § 203 StGB?
Ein Werkzeug eignet sich für Mandantendaten, wenn der Anbieter zur Verschwiegenheit verpflichtet ist und die Daten nach Art. 28 DSGVO im Auftrag verarbeitet. Nach FAQ 5.1 des Katalogs dürfen Mandantendaten nur an KI-Dienstleister gehen, die rechtlich und vertraglich zur Verschwiegenheit verpflichtet sind. Den Rahmen bilden § 203 StGB sowie das Steuerberatungsgesetz und die Berufsordnung.
§ 203 Abs. 3 und 4 StGB erlaubt das Offenbaren gegenüber sonstigen mitwirkenden Personen, wenn diese zur Geheimhaltung verpflichtet wurden. § 62a StBerG verlangt dafür eine Verschwiegenheitsverpflichtung in Textform und die sorgfältige Auswahl des Dienstleisters. Der Vertrag zur Auftragsverarbeitung nach Art. 28 DSGVO ersetzt diese berufsrechtliche Verpflichtung nicht.
Eine kurze Prüfliste vor dem ersten Upload:
- Vertrag zur Auftragsverarbeitung nach Art. 28 DSGVO liegt unterschrieben vor.
- Verschwiegenheitsverpflichtung nach § 62a StBerG in Textform liegt vor.
- Serverstandort und Datenweg sind bekannt und dokumentiert.
- Der Anbieter nutzt Mandantendaten nicht zum Training seiner Modelle.
- Freie Chat-Konten ohne diese Verträge bleiben für Mandantendaten gesperrt.
Ausführlich mit allen Absätzen erklärt das unser Beitrag KI und § 203 StGB. H&K Automation automatisiert die BWA-Analyse nach genau diesem Ablauf, auf Servern bei Hetzner in Nürnberg und mit Verträgen nach Art. 28 DSGVO und § 62a StBerG. Die Freigabe bleibt bei Ihrer Kanzlei.
Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Wie lange dauert eine KI-gestützte BWA-Auswertung?
Das hängt von Ihren eigenen Zeiten ab. Rechnen Sie die heutigen Minuten je BWA mal die Zahl der BWA im Monat und ziehen Sie davon die Minuten für Prüfung und Freigabe mit Werkzeug ab. Die Differenz ist Ihr Zeitunterschied.
Geht das auch mit dem Jahresabschluss?
Ja, der Ablauf ist derselbe. Eingang ist die Summen- und Saldenliste des Geschäftsjahres mit Vorjahr, daraus entstehen Kennzahlen wie Eigenkapitalquote und Anlagendeckung. Mehr dazu auf der Seite [Jahresabschluss-Analyse](/jahresabschluss-analyse/).
Kann der Mandant die BWA selbst in ChatGPT laden?
Die Verschwiegenheitspflicht nach § 203 StGB richtet sich an die Kanzlei. Der Mandant entscheidet über seine eigenen Zahlen selbst. Er sollte aber wissen, dass ein Sprachmodell beim Rechnen Fehler machen kann und eine Ursache nicht von einer fehlenden Buchung unterscheidet.
Welche BWA-Form eignet sich am besten?
Die DATEV BWA 01 eignet sich gut, weil sie verbreitet ist und Monat und Jahr nebeneinander zeigt. Wichtiger als die Form ist, dass sie über die Monate gleich bleibt und die Summen- und Saldenliste dazu vorliegt.
Quellen
- Bundessteuerberaterkammer, FAQ-Katalog „KI im steuerberatenden Berufsstand“, Stand 27.01.2026, abgerufen am 05.11.2026
- IWW Betriebswirtschaft in der Praxis, „FAQ-Katalog der Bundessteuerberaterkammer gibt Antworten zum Einsatz von KI in steuerberatenden Kanzleien“, 06.03.2026, abgerufen am 05.11.2026
- Haufe, „KI im steuerberatenden Berufsstand: FAQ-Katalog der BStBK, 5.1 Welche rechtlichen Anforderungen sind zu beachten?“, abgerufen am 05.11.2026
- Bundesministerium der Justiz, § 203 StGB, gesetze-im-internet.de, abgerufen am 05.11.2026
- Bundesministerium der Justiz, § 62a StBerG, gesetze-im-internet.de, abgerufen am 05.11.2026
- Verordnung (EU) 2016/679 (DSGVO), Art. 28, EUR-Lex, abgerufen am 05.11.2026