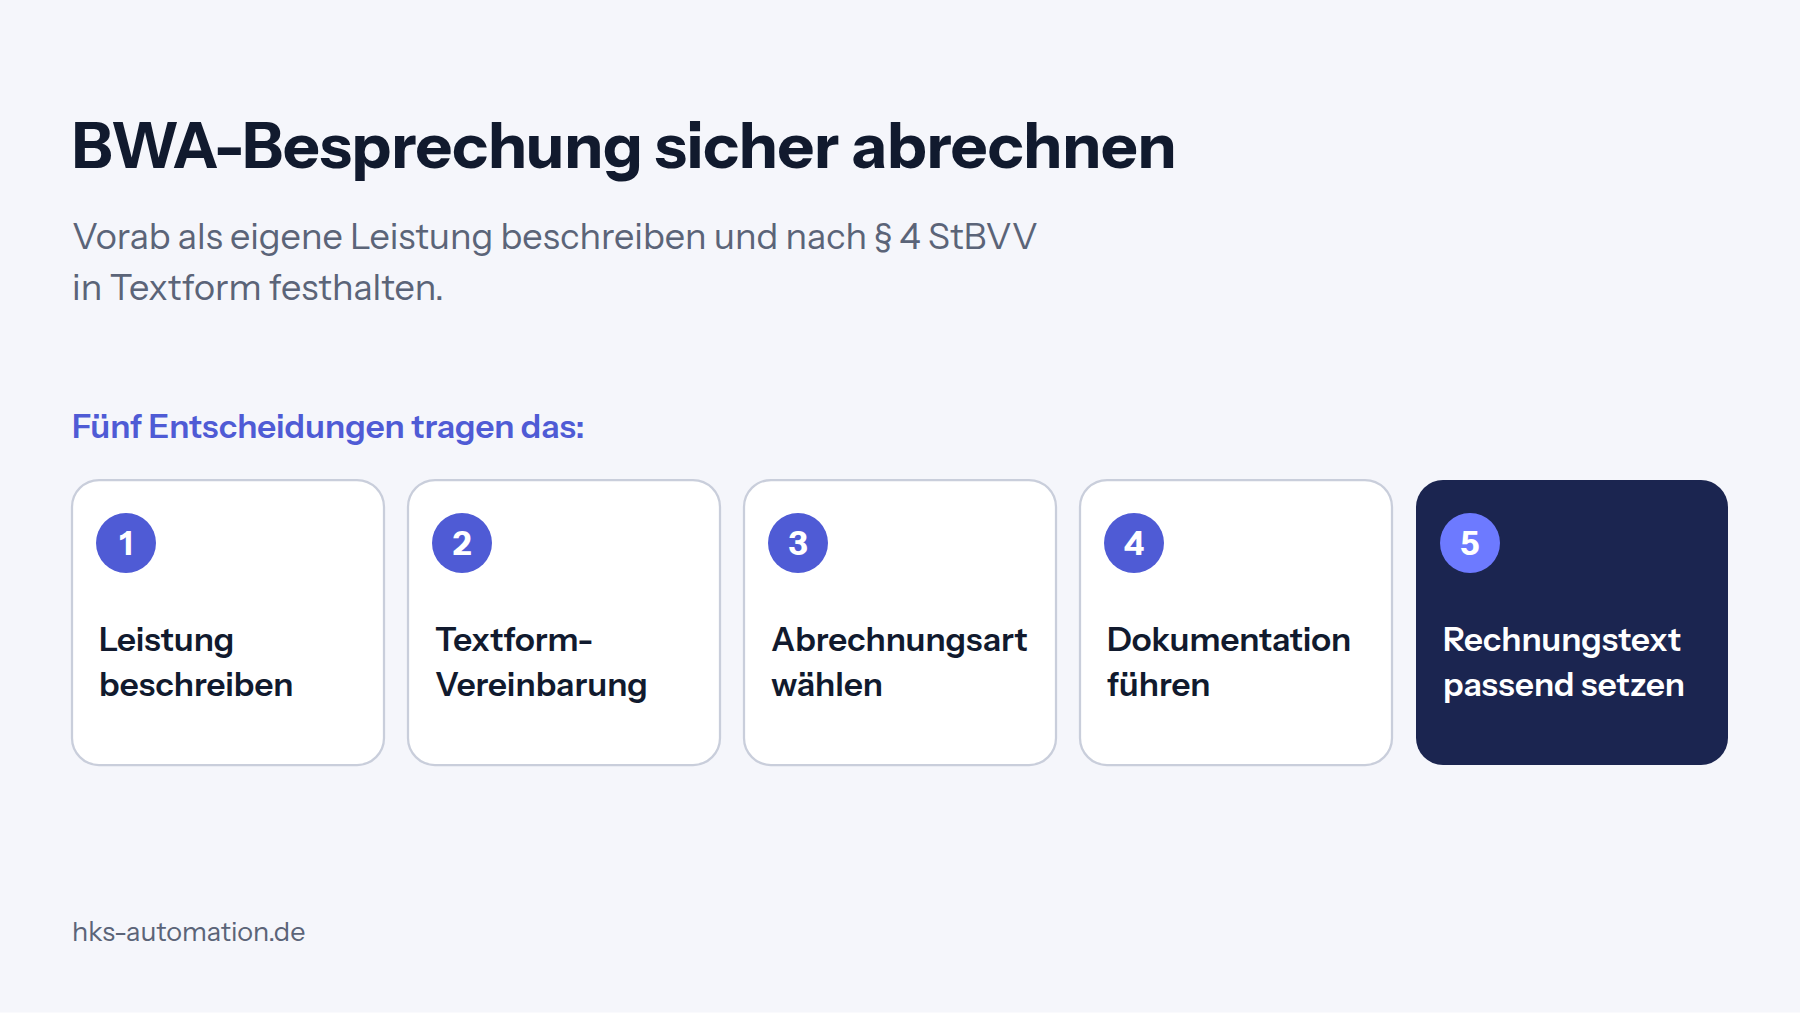
Die BWA-Besprechung lässt sich sicher gesondert abrechnen, wenn die Kanzlei sie vorab als eigene Leistung beschreibt und in einer Vergütungsvereinbarung nach § 4 StBVV in Textform festhält. Fünf Entscheidungen tragen das: Leistung beschreiben, Textform-Vereinbarung, Abrechnungsart, Dokumentation und Rechnungstext.
Wann darf die Kanzlei die BWA-Besprechung abrechnen?
Ohne vorherige Vereinbarung ist die Besprechung nach verbreiteter Praxisansicht mit der Hauptleistung abgegolten, eine eigene Abrechnung setzt eine vorher getroffene Vereinbarung voraus. Diese Auffassung stammt aus der Fachliteratur zur Bilanzbesprechung (IWW Institut) und wird für die BWA übertragen. Sie ist keine gesicherte Rechtsprechung.
Die Verordnung nennt das Besprechen einer BWA nicht als eigenen Gebührentatbestand. Die Zeitgebühr ist ausdrücklich vorgesehen für Hilfeleistung bei sonstigen Tätigkeiten im Zusammenhang mit der Buchführung (§ 33 Abs. 7 StBVV) und für Vorarbeiten bis zur abgestimmten Saldenbilanz (§ 35 Abs. 3 StBVV). Ob die Besprechung als sonstige Tätigkeit nach § 13 oder als Rat und Auskunft nach § 21 StBVV abrechenbar ist, sieht die Literatur unterschiedlich. Der Deutsche Steuerberaterverband (DStV) vertritt in seiner Stellungnahme R 03/24 an das BMF, Mandantentelefonate seien nach § 13 nicht abrechenbar und nur über eine Vereinbarung nach § 4 StBVV.
Der sichere Weg ist deshalb die Vereinbarung vor dem ersten Termin. Die folgenden sechs Schritte zeigen, wie sie aufgebaut wird. Die Abrechnung einer rein mündlichen Absprache im Nachhinein ist dagegen angreifbar.
Schritt 1: Wie definiere ich die BWA-Besprechung als eigene Leistung?
Die Kanzlei beschreibt die Besprechung als Leistung mit festem Umfang und trennt sie klar von der Erstellung der BWA. Die Erstellung liefert die Zahlen. Die Besprechung liefert die Einordnung dieser Zahlen im Gespräch mit dem Mandanten.
Fünf Angaben gehören in die Beschreibung:
- Gegenstand: Welche Auswertung wird besprochen (zum Beispiel die monatliche BWA samt Vorjahresvergleich)?
- Turnus: monatlich oder vierteljährlich, bei Bedarf auch anlassbezogen.
- Teilnehmer: Inhaber und Mitarbeiter der Kanzlei sowie Ansprechpartner des Mandanten.
- Vorbereitung: Auswertung der Zahlen und schriftliche Kommentierung vor dem Termin.
- Form und Dauer: Telefon oder Video, auch Termin vor Ort, mit geplanter Dauer.
Je genauer die Leistung beschrieben ist, desto leichter lässt sich später begründen, was zur Erstellung gehört und was zusätzlich vereinbart war.
Schritt 2: Wie sieht eine Vergütungsvereinbarung nach § 4 StBVV aus?
Eine Vergütungsvereinbarung bedarf der Textform, muss als Vergütungsvereinbarung bezeichnet sein und von anderen Vereinbarungen außer der Auftragserteilung deutlich getrennt werden (§ 4 Abs. 1 StBVV). Sie darf nicht in der Vollmacht stehen und muss Art und Umfang des Auftrags angeben.
Textform bedeutet, dass eine lesbare Erklärung auf einem dauerhaften Datenträger genügt, etwa ein PDF per E-Mail. Eine Unterschrift verlangt § 4 StBVV nicht. Für die Praxis empfiehlt sich dennoch eine nachweisbare Zustimmung des Mandanten.
- Überschrift „Vergütungsvereinbarung“ als eigenes Dokument.
- Art und Umfang des Auftrags aus Schritt 1.
- Die vereinbarte Vergütung, also Stundensatz je angefangene Viertelstunde oder Pauschale.
- Der Hinweis in Textform, dass eine höhere oder niedrigere als die gesetzliche Vergütung vereinbart werden kann (§ 4 Abs. 3 StBVV).
- Datum und Bestätigung des Mandanten.
Eine unangemessen hohe Vergütung kann im Rechtsstreit auf einen angemessenen Betrag herabgesetzt werden (§ 4 Abs. 2 StBVV). Die Herabsetzung geht dabei nicht unter die Vergütung, die sich aus der Verordnung ergibt. Die Vereinbarung sollte deshalb nachvollziehbar kalkuliert sein.
Schritt 3: Zeitgebühr, Pauschale oder Gebühr für Rat und Auskunft?
Für die BWA-Besprechung kommen drei Abrechnungsarten in Betracht. Die Wahl hängt davon ab, wie planbar der Aufwand ist und wie sicher die Rechtsgrundlage ist.
Die Zeitgebühr beträgt 16,50 bis 41 Euro je angefangene Viertelstunde (§ 13 StBVV), das entspricht 66 bis 164 Euro je Stunde. Diese Fassung gilt seit 1. Juli 2025 (Fünfte Verordnung zur Änderung der StBVV, BGBl. 2025 I Nr. 105). Vor der Reform lag der Rahmen bei 30 bis 75 Euro je angefangene halbe Stunde. Für Aufträge, die vor dem 1. Juli 2025 erteilt wurden, gilt nach der Übergangsregelung bisheriges Recht. Die Gebühr für Rat und Auskunft beträgt 1/10 bis 10/10 der vollen Gebühr nach Tabelle A (§ 21 Abs. 1 StBVV).
| Abrechnungsart | Grundlage | Vorteil | Risiko |
|---|---|---|---|
| Gesetzliche Zeitgebühr | § 13 StBVV, nur wenn die Verordnung sie vorsieht oder kein Gegenstandswert schätzbar ist | Aufwand wird je angefangene Viertelstunde abgebildet | Ob die BWA-Besprechung darunter fällt, ist umstritten |
| Gebühr für Rat und Auskunft | § 21 Abs. 1 StBVV, 1/10 bis 10/10 der Gebühr nach Tabelle A | Gesetzliche Grundlage ohne Sondervereinbarung denkbar | Gilt nur ohne Zusammenhang mit anderer gebührenpflichtiger Tätigkeit und wird auf eine damit zusammenhängende sonstige Tätigkeit angerechnet |
| Vereinbarter Stundensatz | Vergütungsvereinbarung nach § 4 StBVV | Klare Grundlage, Abrechnung nach tatsächlichem Aufwand | Zeitnachweis erforderlich, bei Streit Prüfung der Angemessenheit |
| Vereinbarte Pauschale | Vergütungsvereinbarung nach § 4 StBVV | Für den Mandanten planbar, für die Kanzlei einfach abzurechnen | Aufwand weicht ab, Umfang muss genau beschrieben sein |
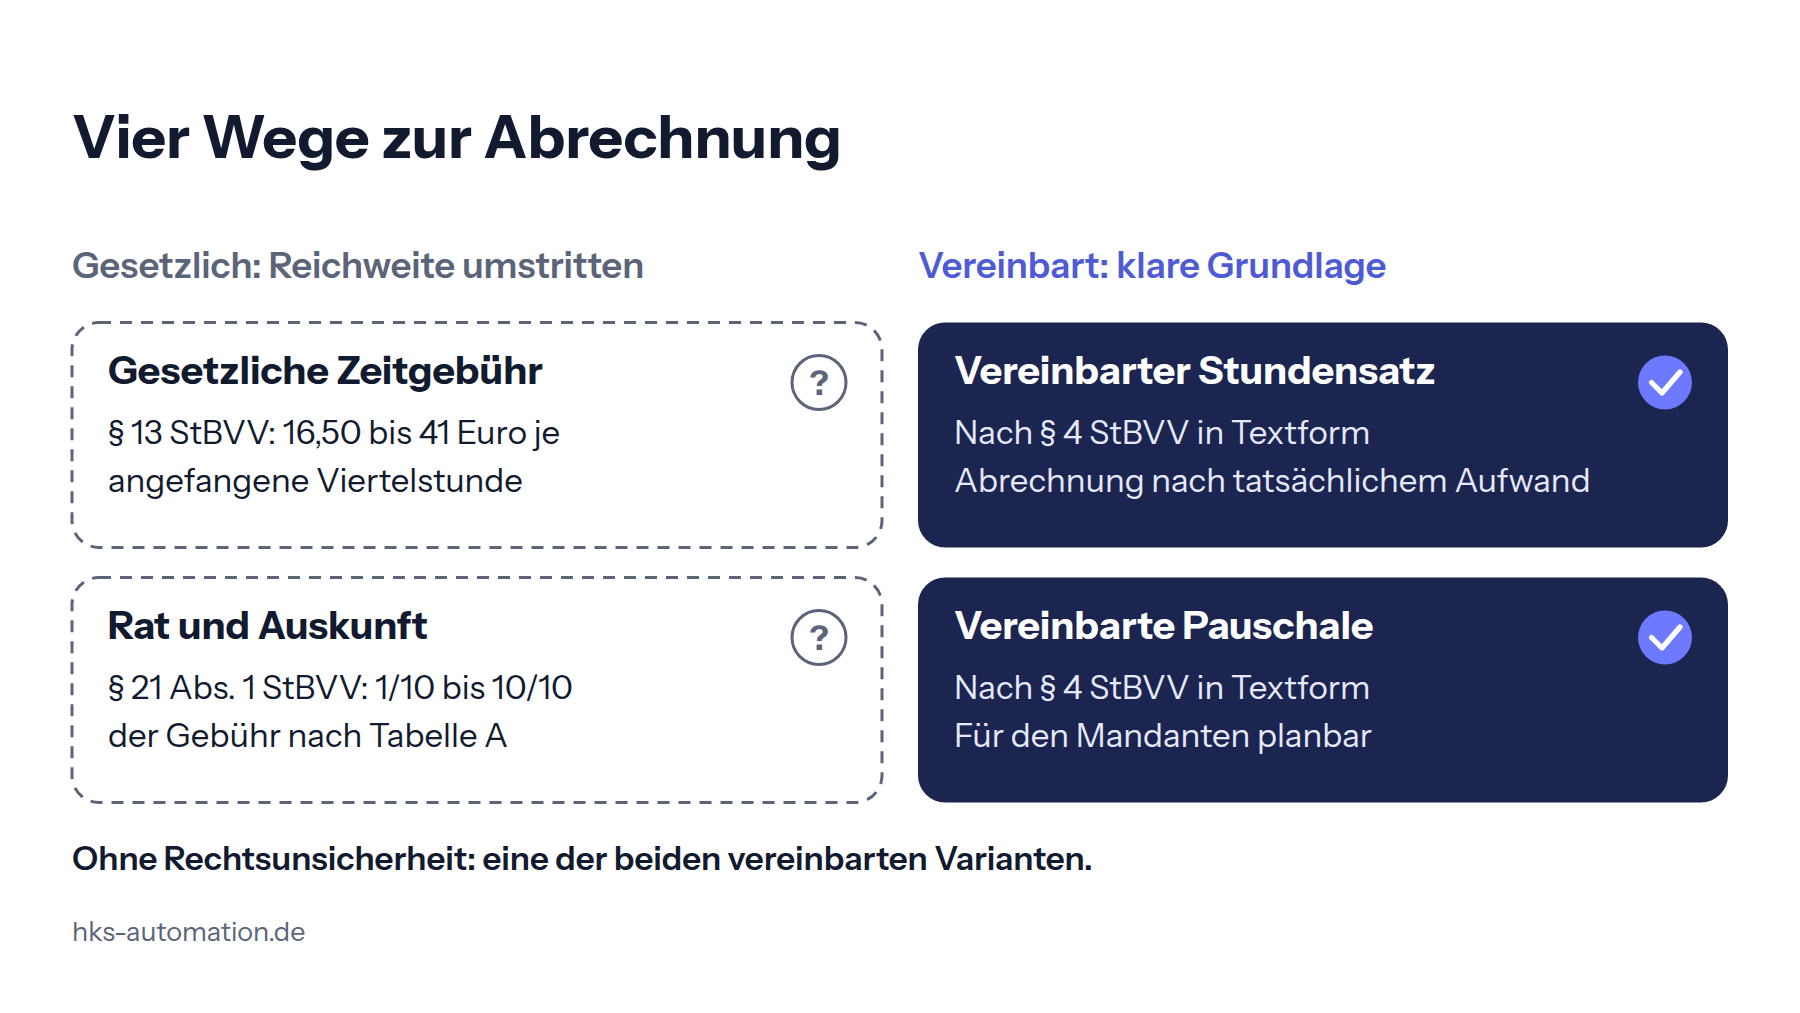
Wer die Rechtsunsicherheit vermeiden will, wählt eine der beiden vereinbarten Varianten.
Schritt 4: Wie dokumentiert die Kanzlei Vorbereitung und Termin?
Die Kanzlei dokumentiert Vorbereitung und Termin so, dass ein Dritter den Aufwand nachvollziehen kann. Ein Leitfaden der Steuerberaterkammer Hamburg zum Honorarmanagement hebt die Dokumentation der Leistung als wichtig hervor. Bei einer Pauschale schützt sie ebenso, weil sie den vereinbarten Umfang belegt.
Drei Unterlagen reichen in der Regel:
- Zeitnachweis mit Datum und Dauer sowie den Teilnehmern für Vorbereitung und Termin.
- Gesprächsnotiz mit den besprochenen Positionen und den Empfehlungen an den Mandanten.
- Die freigegebene Auswertung als Anlage zur Akte.
Zeigt die BWA im Gespräch Anhaltspunkte für eine Krise, greift ein eigenes Pflichtenprogramm. Wie Hinweis und Aktenvermerk dann aufgebaut werden, steht im Beitrag zur Hinweispflicht nach § 102 StaRUG. Dort geht es um die Warnung. Hier geht es um das Honorar.
Schritt 5: Wie verkürze ich die Vorbereitung ohne Qualitätsverlust?
Die Vorbereitung wird kürzer, wenn Software die Kennzahlen rechnet und der Berufsträger nur noch beurteilt. Welchen Hebel das hat, zeigt eine einfache Rechnung mit den eigenen Zahlen der Kanzlei.
Vorbereitungszeit je Termin in Minuten mal Zahl der Mandanten mal Termine pro Jahr, geteilt durch 60, ergibt die Vorbereitungsstunden pro Jahr. Angenommen, ein Büro bereitet jeden Termin in 45 Minuten vor und betreut 40 Mandanten mit je 4 Terminen im Jahr. Dann sind es 45 mal 40 mal 4 = 7.200 Minuten, also 120 Stunden. Die Zahlen sind ein Rechenbeispiel und keine Erhebung.
Ein Werkzeug wie die BWA-Analyse berechnet Kennzahlen aus der BWA und der Summen- und Saldenliste per Code. Die KI formuliert nur den Text und die Kanzlei gibt frei. Die Beurteilung bleibt beim Berufsträger. Welche Kennzahlen dabei eine Rolle spielen, erklärt der Ratgeber BWA-Kennzahlen erklärt. Die Schritte vom DATEV-Export bis zur Freigabe beschreibt der Beitrag BWA mit KI auswerten.
Schritt 6: Wie erkläre ich dem Mandanten das Honorar im Gespräch?
Der Mandant akzeptiert das Honorar, wenn er den Nutzen der Besprechung vorher kennt und die Vereinbarung nicht überrascht. Das Thema gehört deshalb in das Gespräch zum Auftrag und nicht erst auf die Rechnung.
Formulierungen, die sich bewährt haben:
- „Die BWA liefert die Zahlen. In der Besprechung erkläre ich Ihnen, was sie für Ihre Liquidität und Ihr Ergebnis bedeuten.“
- „Dafür schlagen wir Ihnen eine eigene Vereinbarung vor. Sie sehen vorher, was die Besprechung umfasst und was sie kostet.“
- „Sie können auch eine andere Vergütung vereinbaren als die gesetzliche. Darauf weisen wir Sie schriftlich hin.“
Hilfreich ist, zwei bis drei Kennzahlen im Gespräch zu zeigen, die für den Betrieb des Mandanten wichtig sind. Welche das sein können, steht im Ratgeber Jahresabschluss-Kennzahlen für das Mandantengespräch. Auf der Rechnung steht die Leistung so, wie sie in der Vereinbarung beschrieben ist, mit Datum und Dauer sowie dem Verweis auf die Vereinbarung.
Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung. H&K automatisiert die BWA-Analyse für Steuerkanzleien, damit mehr Zeit für das Gespräch bleibt. Weitere Werkzeuge für den Kanzleialltag finden Sie unter Für Steuerkanzleien.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Muss die Vergütungsvereinbarung unterschrieben sein?
§ 4 Abs. 1 StBVV verlangt Textform, keine Unterschrift. Die Vereinbarung muss als Vergütungsvereinbarung bezeichnet und von anderen Vereinbarungen deutlich getrennt sein. In die Vollmacht gehört sie nicht.
Darf ich die Besprechung nachträglich abrechnen, wenn nichts vereinbart war?
Das ist riskant. Nach verbreiteter Praxisansicht gehört die Besprechung ohne Vereinbarung zur Hauptleistung. Ob § 13 oder § 21 StBVV greift, ist umstritten. Prüfen Sie den Einzelfall und vereinbaren Sie künftig vorab.
Gilt die Zeitgebühr je Viertelstunde für alle Mandate?
Die Fassung mit 16,50 bis 41 Euro je angefangene Viertelstunde gilt seit 1. Juli 2025. Für Aufträge, die vor dem Inkrafttreten erteilt wurden, bleibt bisheriges Recht maßgeblich.
Wird die BWA-Erstellung durch die Besprechung teurer?
Nein. Die Erstellung wird weiter nach ihrer eigenen Grundlage abgerechnet. Die Besprechung ist nur dann zusätzlich zu vergüten, wenn Sie die Leistung vorab vereinbart haben.
Quellen
- Bundesministerium der Justiz, § 4 StBVV, gesetze-im-internet.de, abgerufen am 08.11.2026
- Bundesministerium der Justiz, § 13 StBVV, gesetze-im-internet.de, abgerufen am 08.11.2026
- Bundesministerium der Justiz, § 21 StBVV, gesetze-im-internet.de, abgerufen am 08.11.2026
- Bundesministerium der Justiz, §§ 33 und 35 StBVV, gesetze-im-internet.de, abgerufen am 08.11.2026
- IWW Institut, Honorartipp: Abrechnung der Bilanzbesprechung, abgerufen am 08.11.2026