Den operativen Cashflow leiten Sie nach der indirekten Methode ab: Jahresüberschuss plus Abschreibungen plus Veränderung der Rückstellungen minus Zunahme von Forderungen und Vorräten plus Zunahme von Verbindlichkeiten. Das ist eine Näherung aus Bilanz und GuV und keine Kapitalflussrechnung nach DRS 21.
Warum hat der Mandant einen Gewinn und trotzdem kein Geld?
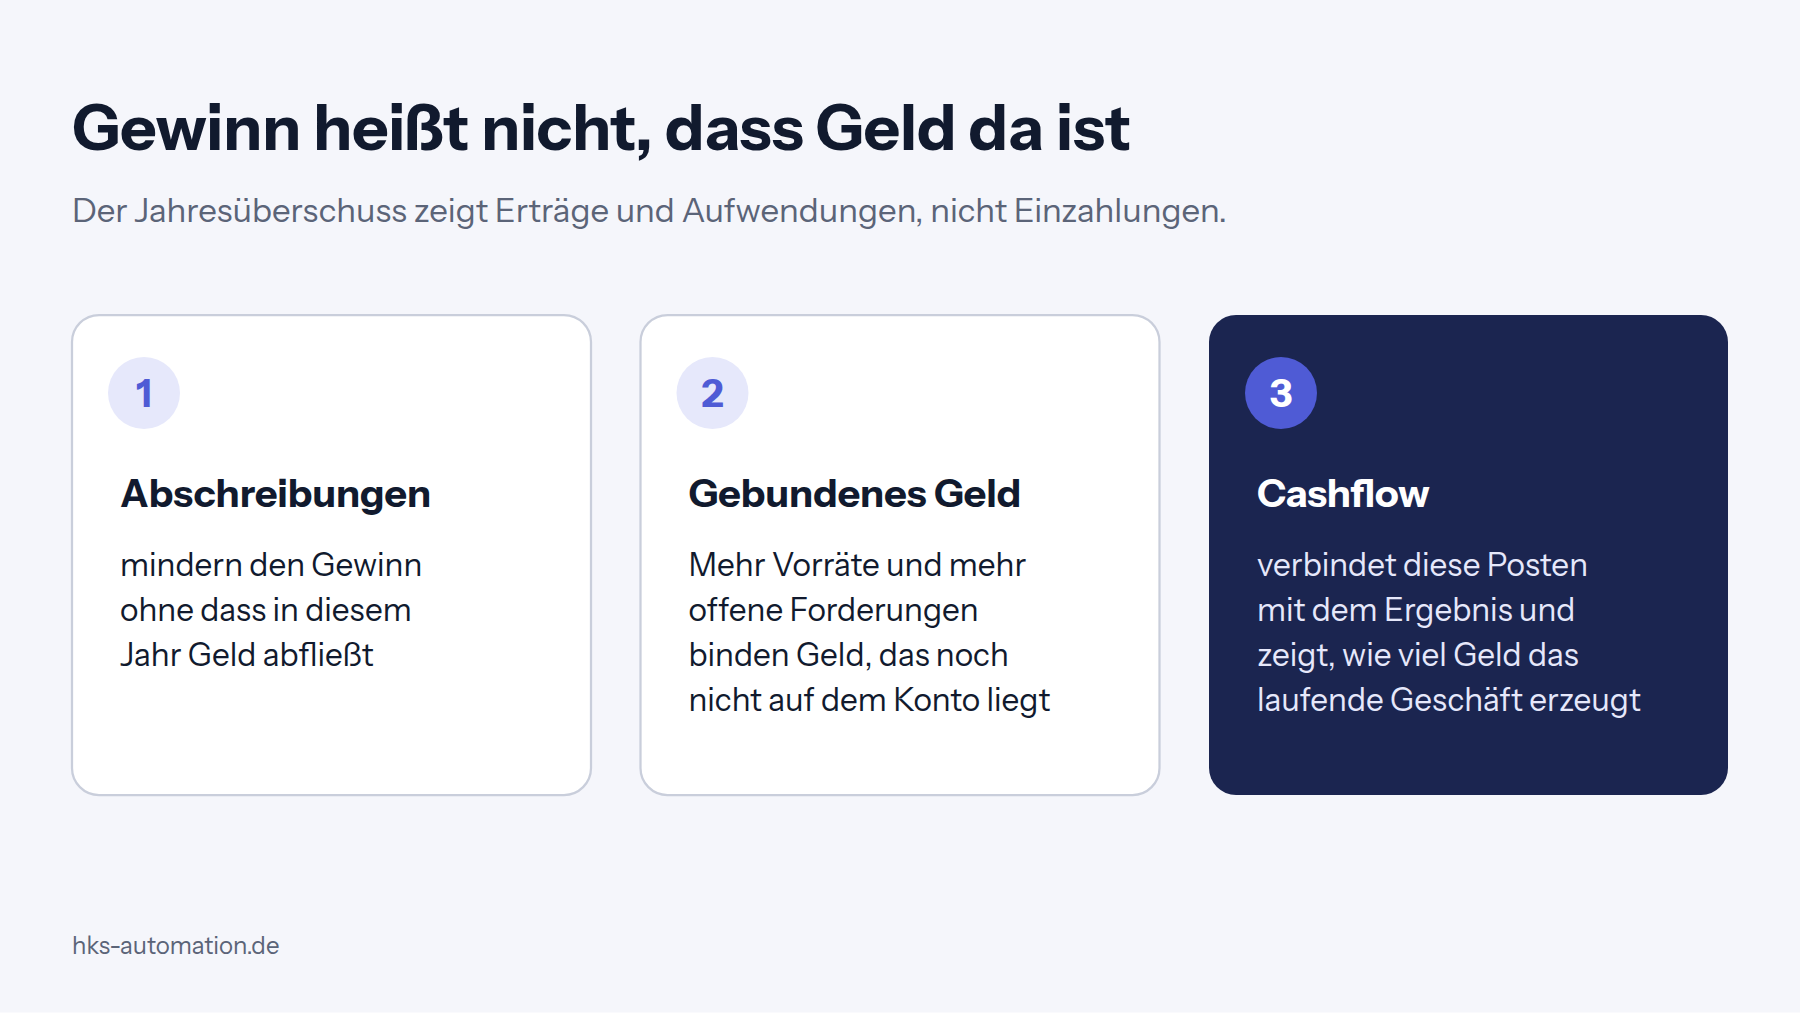
Weil der Jahresüberschuss Erträge und Aufwendungen zeigt und nicht Einzahlungen und Auszahlungen. Im Jahresgespräch kommt fast immer der Satz „Die Zahlen sagen Gewinn, aber auf dem Konto ist nichts.“
Dafür gibt es drei typische Gründe. Abschreibungen mindern den Gewinn, ohne dass in diesem Jahr Geld abfließt. Mehr Vorräte und mehr offene Forderungen binden Geld, das noch nicht oder nicht mehr auf dem Konto liegt. Der Cashflow verbindet diese Posten mit dem Ergebnis und zeigt, wie viel Geld das laufende Geschäft tatsächlich erzeugt hat.
Ergänzend zur Eigenkapitalquote, die die Struktur der Bilanz beschreibt, ist der Cashflow die Kennzahl für die Zahlungsfähigkeit aus eigener Kraft. Die übrigen Kennzahlen für das Gespräch finden Sie im Ratgeber Jahresabschluss-Kennzahlen für das Mandantengespräch.
Wie berechnet man den Cashflow in sechs Schritten?
Sie starten beim Jahresüberschuss und bereinigen ihn um alle Posten, die das Ergebnis berühren, aber kein Geld bewegen. Das ist die indirekte Methode. Der DRS 21 des Deutschen Rechnungslegungs Standards Committee lässt für den Cashflow aus laufender Geschäftstätigkeit die direkte und die indirekte Methode zu. Für die Näherung aus dem Jahresabschluss ist die indirekte Methode der praktische Weg, weil Sie nur Bilanz und GuV brauchen.
Die Schritte mit Fundstelle:
- Schritt 1: Jahresüberschuss holen. Fundstelle ist die letzte Zeile der GuV nach § 275 HGB (Jahresüberschuss oder Jahresfehlbetrag).
- Schritt 2: Abschreibungen addieren. Fundstelle ist die GuV-Position Abschreibungen auf immaterielle Vermögensgegenstände und Sachanlagen, bei Einzelunternehmen das Anlagenverzeichnis oder die Abschreibungskonten der Summen- und Saldenliste. Zuschreibungen ziehen Sie ab.
- Schritt 3: Veränderung der Rückstellungen berücksichtigen. Fundstelle ist die Passivseite der Bilanz, Vergleich von Stichtag und Vorjahr. Eine Zunahme erhöht den Cashflow, eine Abnahme senkt ihn.
- Schritt 4: Zunahme von Forderungen und Vorräten abziehen. Fundstelle ist die Aktivseite der Bilanz im Umlaufvermögen, wieder im Vergleich zum Vorjahr. Eine Abnahme würde den Cashflow erhöhen.
- Schritt 5: Zunahme der Verbindlichkeiten addieren. Fundstelle ist die Passivseite, hier vor allem Verbindlichkeiten aus Lieferungen und Leistungen. Eine Abnahme senkt den Cashflow.
- Schritt 6: Ergebnis prüfen. Rechnen Sie die Summe nach und fragen Sie, ob Richtung und Größenordnung zur Entwicklung der liquiden Mittel passen.
Die Formel lautet damit Jahresüberschuss plus Abschreibungen plus Veränderung der Rückstellungen minus Zunahme von Forderungen und Vorräten plus Zunahme von Verbindlichkeiten. Verbindlichkeiten gegenüber Banken gehören nicht in Schritt 5, weil Kredite zur Finanzierung zählen und nicht zur laufenden Geschäftstätigkeit.
Wie sieht das Rechenschema mit Beispielzahlen aus?
Das Schema trägt für jede Position die Veränderung gegenüber dem Vorjahr ein und rechnet sie mit dem Vorzeichen des Geldflusses. Angenommen, ein Handwerksbetrieb als GmbH weist einen Jahresüberschuss von 60.000 Euro aus. Alle Zahlen sind ein frei gewähltes Beispiel und keine echten Werte.
| Position | Fundstelle | Wirkung | Betrag in Euro |
|---|---|---|---|
| Jahresüberschuss | GuV, letzte Zeile | Startwert | 60.000 |
| Abschreibungen | GuV | addieren | + 45.000 |
| Zunahme der Rückstellungen | Passiva, Vorjahresvergleich | addieren | + 5.000 |
| Zunahme der Forderungen | Aktiva, Umlaufvermögen | abziehen | − 30.000 |
| Zunahme der Vorräte | Aktiva, Umlaufvermögen | abziehen | − 25.000 |
| Zunahme der Verbindlichkeiten aus Lieferungen und Leistungen | Passiva | addieren | + 20.000 |
| Operativer Cashflow (Näherung) | Summe | Ergebnis | 75.000 |
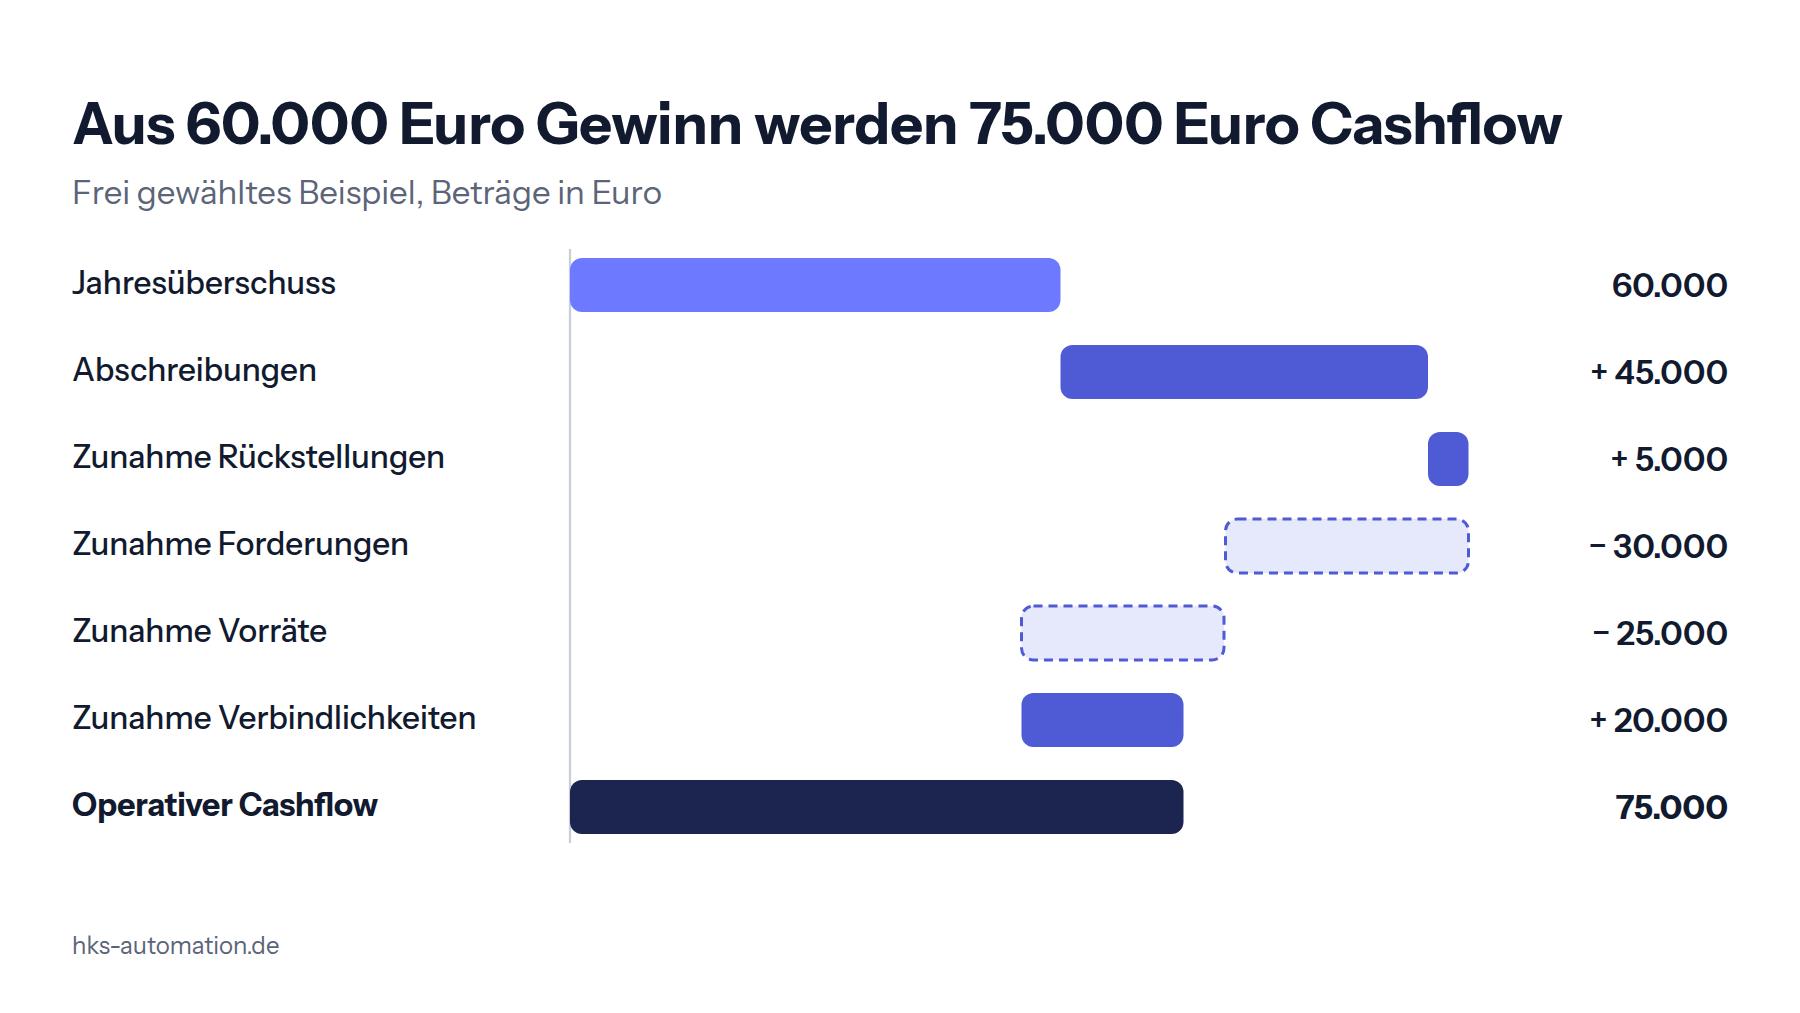
Im Beispiel liegt der Cashflow mit 75.000 Euro über dem Jahresüberschuss, weil die Abschreibungen mehr ausmachen als die zusätzlich gebundenen Forderungen und Vorräte. Fallen im selben Jahr Tilgungen von 50.000 Euro und Investitionen von 40.000 Euro an, fehlen 15.000 Euro. Das ist die Antwort auf „Gewinn ja, Geld nein“. Der Betrieb hat Gewinn erzielt und trotzdem weniger Geld übrig, als er für Tilgung und Anschaffungen braucht.
Wie ordnet die Kanzlei das Ergebnis ein?
Der Cashflow lässt sich nur im Vergleich sinnvoll beurteilen, nämlich mit dem Vorjahr und mit dem, was der Mandant aus dem Geld bezahlen muss. Feste Richtwerte für einen „guten“ Cashflow gelten nicht für jede Branche und jede Betriebsgröße, deshalb nennen wir hier keine.
Drei Fragen helfen im Mandantengespräch und im Bankgespräch:
- Wie hat sich der Cashflow gegenüber dem Vorjahr entwickelt und woran liegt es?
- Reicht der Cashflow für die Tilgungen des Jahres und für die nötigen Investitionen?
- Entwickelt sich der Cashflow ähnlich wie der Jahresüberschuss oder läuft er auseinander?
Läuft der Cashflow dem Gewinn dauerhaft hinterher, ist meist zu viel Geld in Forderungen oder Vorräten gebunden. Das ist ein Anlass für ein Gespräch über Zahlungsziele und Lagerhaltung, auch im Sinne der Krisenfrüherkennung nach der Hinweispflicht des Steuerberaters. Für ein Bankgespräch sollte die Kanzlei die Rechenschritte offenlegen und die verwendete Definition nennen, denn Banken haben eigene Methoden. Die Einordnung selbst bleibt Fachurteil des Steuerberaters.
Was gehört nicht in diese Näherung?
Die Näherung ist keine Kapitalflussrechnung nach DRS 21. Der Standard wurde am 4. Februar 2014 verabschiedet und zuletzt 2023 geändert, die Änderungen wurden am 27. Juli 2023 bekannt gemacht. Er gliedert die Zahlungsströme in laufende Geschäftstätigkeit, Investitionstätigkeit und Finanzierungstätigkeit und weist den Finanzmittelfonds aus.
Eine Kapitalflussrechnung ist gesetzlich nur in zwei Fällen Pflicht. Nach § 264 Abs. 1 Satz 2 HGB müssen kapitalmarktorientierte Kapitalgesellschaften sie dem Jahresabschluss beifügen, wenn sie keinen Konzernabschluss aufstellen müssen. Nach § 297 Abs. 1 HGB gehört sie zum Konzernabschluss. Kleine Kapitalgesellschaften und Einzelunternehmen müssen keine aufstellen.
Die Näherung lässt außerdem Posten weg, die eine vollständige Rechnung erfasst, etwa sonstige Aktiva und Passiva oder Erträge und Aufwendungen ohne Zahlungsbezug. Wer sie für das Mandat wesentlich hält, ergänzt sie als eigene Zeilen.
Dazu kommen Definitionsvarianten. Die Fachliteratur spricht vom Brutto-Cashflow und vom operativen Cashflow. Die Abgrenzung ist nicht einheitlich. Deshalb gehört die verwendete Definition in den Bericht, damit der Mandant und die Bank die Zahl nicht mit einer anderen Kennzahl verwechseln.
Wie hilft die automatisierte Jahresabschluss-Analyse?
Der Aufwand liegt bei der Beschaffung und beim Abgleich der Vorjahreswerte, nicht bei der Formel. H&K automatisiert die Jahresabschluss-Analyse. Kennzahlen werden per Code gerechnet. Ihre Kanzlei prüft und gibt den Text frei. Welche Kennzahlen das Werkzeug ausweist, richtet sich nach dem Funktionsumfang der Seite. Wie Sie die Offenlegung vorbereiten, steht im Beitrag zur Frist für den Jahresabschluss 2025.
Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Muss eine kleine GmbH eine Kapitalflussrechnung aufstellen?
Nein. Nach § 264 Abs. 1 Satz 2 HGB gilt die Pflicht für kapitalmarktorientierte Kapitalgesellschaften ohne Konzernabschluss und nach § 297 Abs. 1 HGB für den Konzernabschluss. Kleine Kapitalgesellschaften und Einzelunternehmen sind davon nicht erfasst.
Was ist der Unterschied zwischen Cashflow und Gewinn?
Der Gewinn ist ein Erfolgsmaß aus Erträgen und Aufwendungen. Der Cashflow bereinigt ihn um nicht zahlungswirksame Posten und Veränderungen im Umlaufvermögen und zeigt so, wie viel Geld das Geschäft erzeugt hat.
Reicht die indirekte Näherung für das Bankgespräch?
Als Gesprächsgrundlage ja, sofern Sie die Definition und die Rechenschritte nennen. Banken verwenden eigene Methoden und fordern bei Bedarf weitere Unterlagen an.
Gehören Zinsen und Steuern in den operativen Cashflow?
Das hängt von der gewählten Definition ab. Genau deshalb sollte der Bericht die Definition nennen und sie über die Jahre gleich anwenden.
Quellen
- Bundesministerium der Justiz, § 264 HGB, Gesetze im Internet, abgerufen am 11.11.2026
- Bundesministerium der Justiz, § 297 HGB, Gesetze im Internet, abgerufen am 11.11.2026
- Deutsches Rechnungslegungs Standards Committee, DRS 21 Kapitalflussrechnung, abgerufen am 11.11.2026
- Deubner Verlag, Kanzleitrainer: Jahresabschlussanalyse, was bedeutet eigentlich Cashflow, abgerufen am 11.11.2026