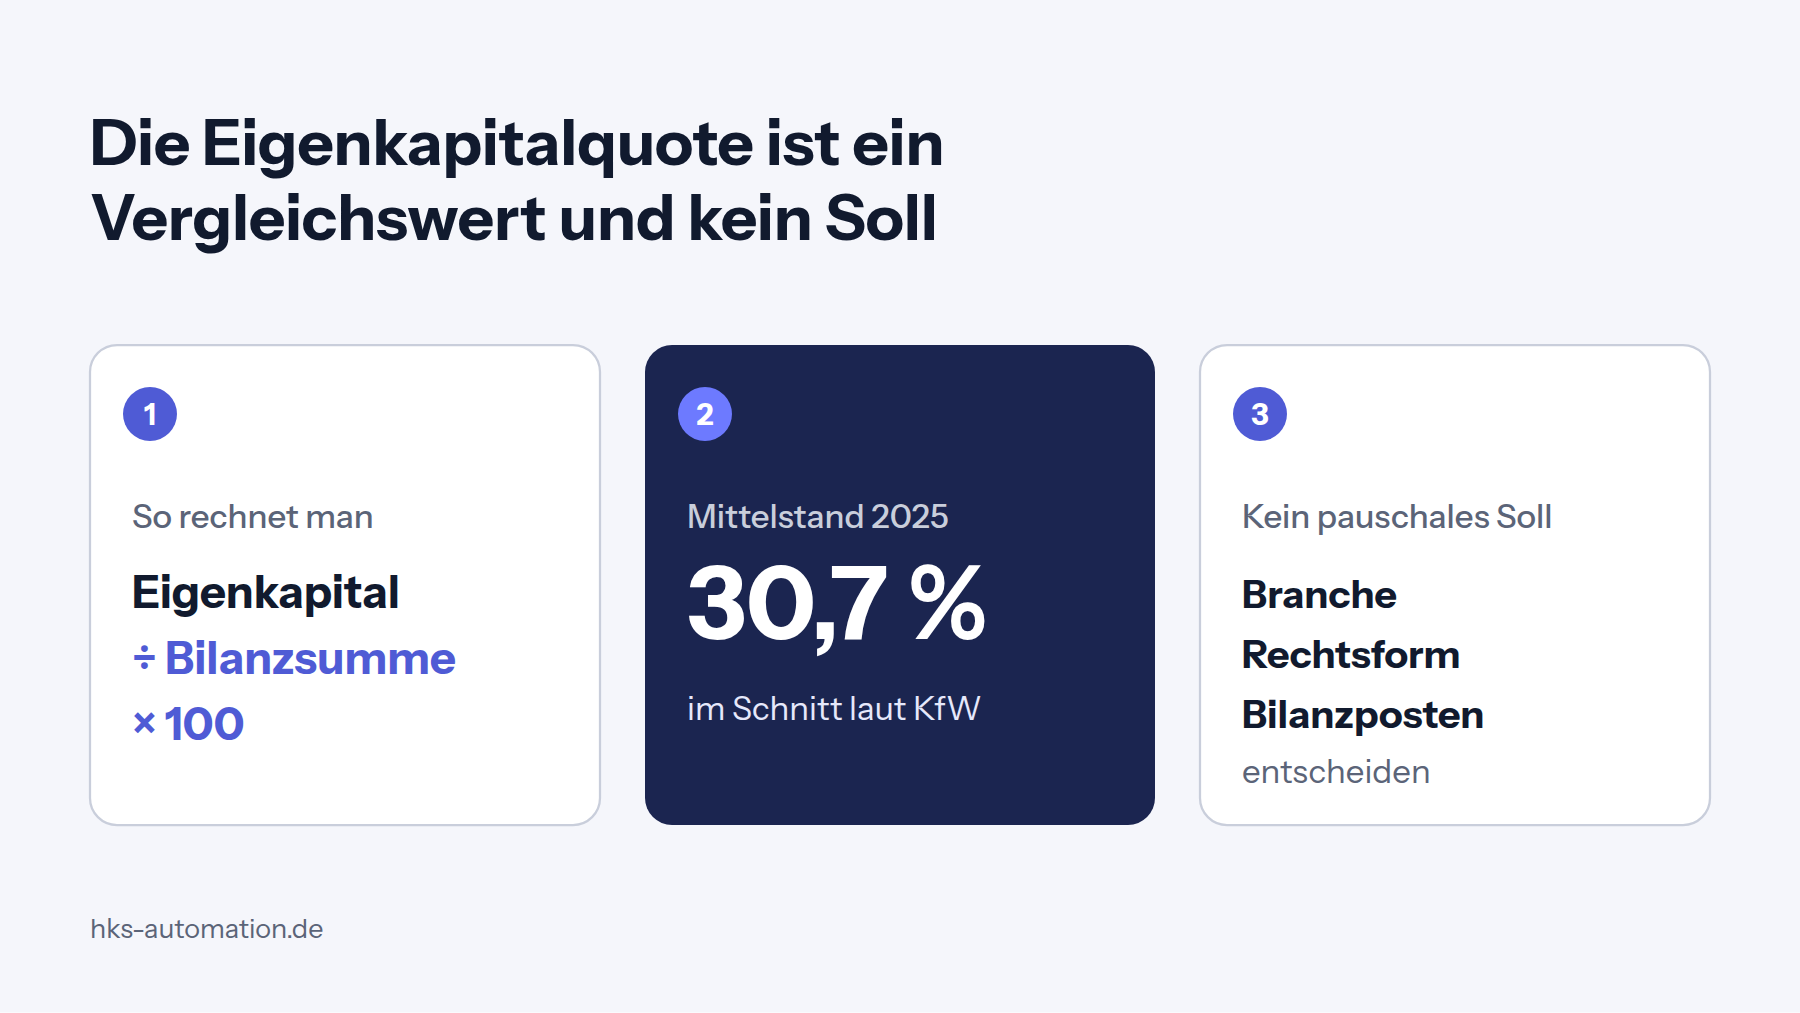
Die Eigenkapitalquote ist Eigenkapital geteilt durch Bilanzsumme mal 100. Der Mittelstand lag 2025 laut KfW im Schnitt bei 30,7 Prozent, ein pauschales Soll gibt es nicht, denn Branche, Rechtsform und die Bilanzposten entscheiden über die Einordnung.
Was sagt das KfW-Mittelstandspanel 2026 zur Eigenkapitalquote?
Die durchschnittliche Eigenkapitalquote im deutschen Mittelstand lag 2025 bei 30,7 Prozent und damit auf dem Niveau von 2024. So steht es in der Pressemitteilung von KfW Research vom 22.10.2026 zum KfW-Mittelstandspanel 2026.
Die Verteilung ist für die Einordnung aufschlussreicher als der Mittelwert. Der Anteil der Unternehmen mit einer Quote unter 10 Prozent sank von über 28 auf knapp 24 Prozent. Die Gruppe mit mehr als 30 Prozent wuchs um 1,5 Prozentpunkte auf mehr als 51 Prozent.
Die Zahlen stammen aus einer Unternehmensbefragung. Die Feldphase lief von Februar bis Juli 2026, befragt wurden Unternehmen mit bis zu 500 Millionen Euro Umsatz. Wir haben die Meldung über die Wiedergabe auf datev.de geprüft. Wer die Zahlen im Mandantengespräch zitiert, sollte sie vorher im Original bei KfW Research gegenlesen.
Was heißt das für die Jahresabschlüsse 2025 Ihrer Mandanten?
Der KfW-Wert ist ein Vergleichswert und kein Soll. Eine Quote von 25 Prozent ist nicht schlecht, nur weil der Durchschnitt bei 30,7 Prozent liegt.
Drei Gründe sprechen gegen den direkten Vergleich. Erstens ist der Wert ein Mittelwert über sehr unterschiedliche Unternehmen bis 500 Millionen Euro Umsatz. Zweitens beruht er auf Befragungsangaben und nicht auf geprüften Abschlüssen. Drittens sagt er nichts über die Branche Ihres Mandanten.
Nützlich ist er trotzdem. Wenn mehr als jeder zweite Mittelständler über 30 Prozent liegt, fällt ein Mandant mit 8 Prozent im Bankgespräch auf. Die Ratgeberliteratur nennt grobe Faustwerte. So ordnet die Sparkasse unter 10 Prozent als kritisch ein und 20 bis 30 Prozent als solide. Über 30 Prozent gilt dort als gut aufgestellt. Das sind Orientierungswerte der Praxis und keine Rechtsnorm.
Die Formel lautet Eigenkapital geteilt durch Gesamtkapital mal 100. Das Gesamtkapital ist die Bilanzsumme. Beide Werte stehen auf der Passivseite. Angenommen, ein Mandant hat 150.000 Euro Eigenkapital bei 600.000 Euro Bilanzsumme. Dann beträgt die Quote 25 Prozent.
Welche Bilanzposten zählen zum Eigenkapital und was verfälscht die Quote?
Zum Eigenkapital zählt der Posten A. der Passivseite nach § 266 Abs. 3 HGB. Er umfasst gezeichnetes Kapital, Kapitalrücklage, Gewinnrücklagen, Gewinn- oder Verlustvortrag und Jahresergebnis. Rückstellungen (B.) und Verbindlichkeiten (C.) gehören nicht dazu.
Was in die Kapitalrücklage gehört, regelt § 272 Abs. 2 HGB. Dazu zählen unter anderem das Agio bei der Ausgabe von Anteilen und sonstige Zuzahlungen der Gesellschafter in das Eigenkapital. Nach § 272 Abs. 1 HGB werden nicht eingeforderte ausstehende Einlagen offen vom gezeichneten Kapital abgezogen. Bei einer GmbH mit nicht eingezahltem Stammkapital liegt das ausgewiesene Eigenkapital deshalb unter dem Nennbetrag.
Mehrere Effekte verschieben die Quote, ohne dass sich die wirtschaftliche Lage ändert. Diese Punkte prüft die Kanzlei zuerst:
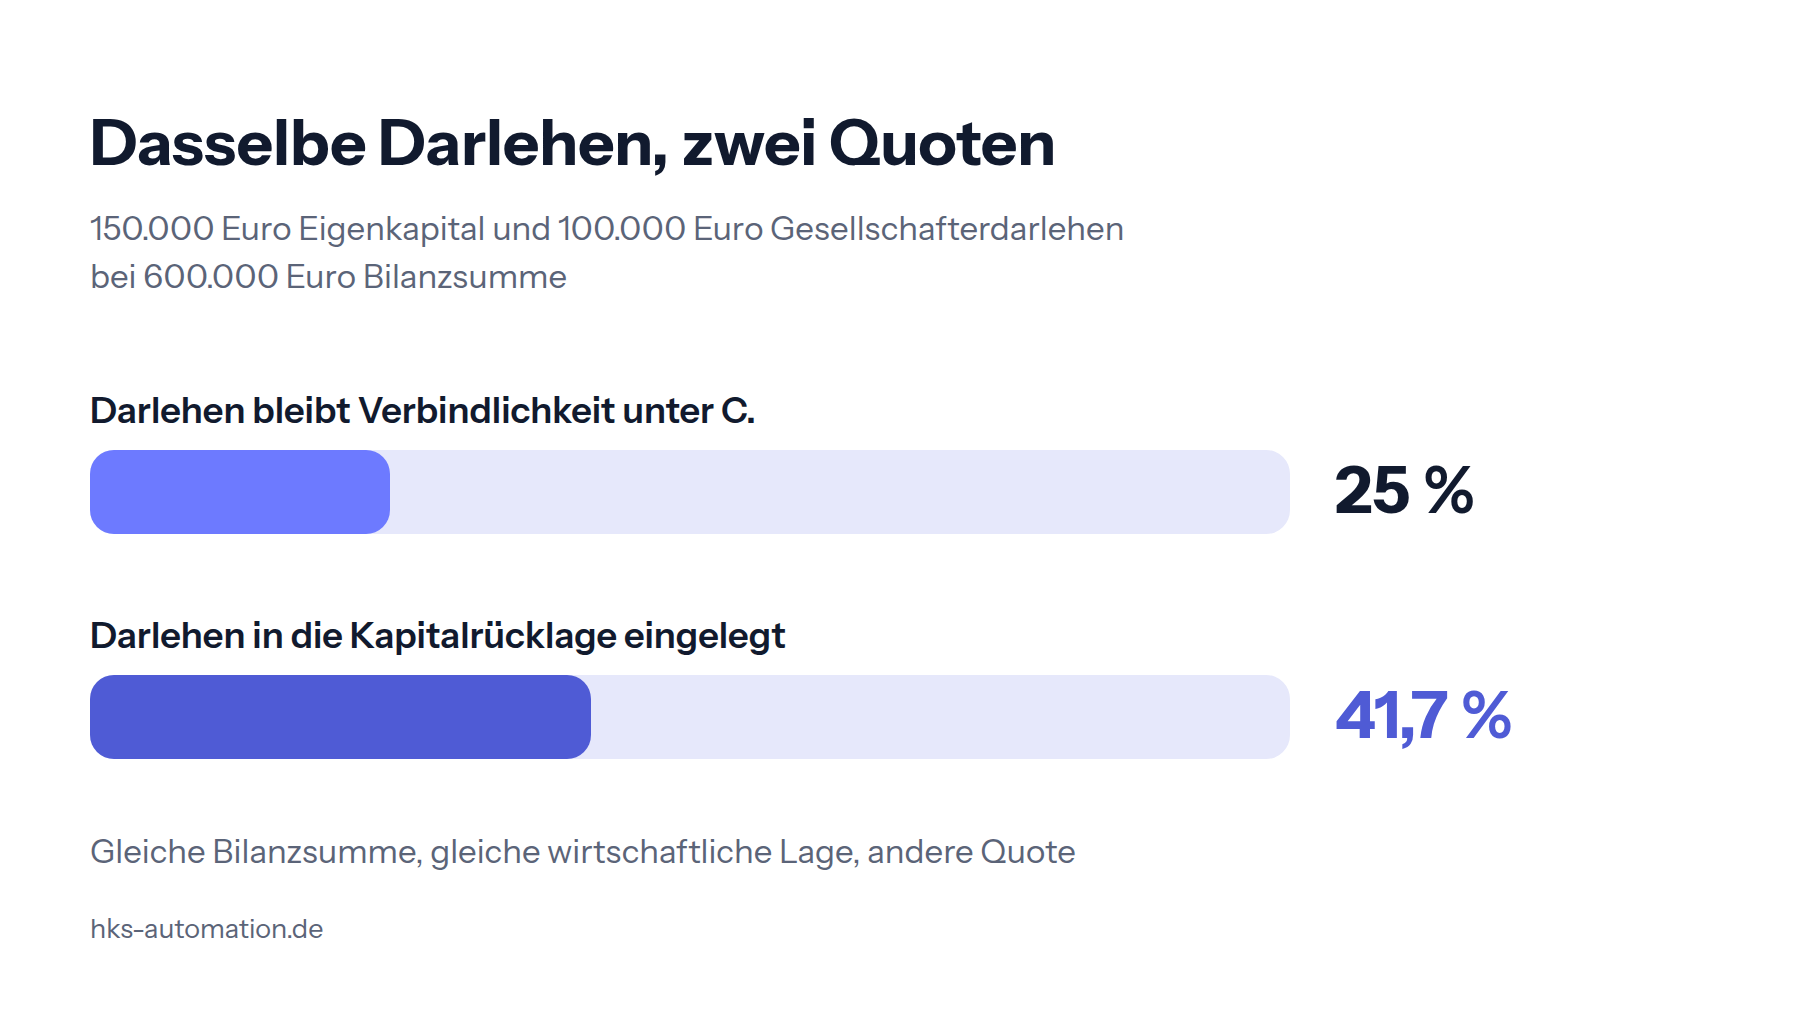
- Gesellschafterdarlehen stehen als Verbindlichkeit unter C. und drücken die Quote. Angenommen, ein Mandant hat 150.000 Euro Eigenkapital, 100.000 Euro Gesellschafterdarlehen und 600.000 Euro Bilanzsumme. Die Quote beträgt 25 Prozent. Würde der Gesellschafter das Darlehen in die Kapitalrücklage einlegen, stiege sie bei gleicher Bilanzsumme auf 41,7 Prozent.
- Entnahmen und Ausschüttungen mindern das Eigenkapital. Bei Einzelunternehmen und Personengesellschaften wirken sie über die Kapitalkonten.
- Eine aufgeblähte Bilanzsumme senkt die Quote. Ein höherer Kontokorrentkredit oder höhere Verbindlichkeiten erhöhen den Nenner, während das Eigenkapital gleich bleibt.
- Verlustvorträge und ein Jahresfehlbetrag zehren das Eigenkapital auf. Ist es durch Verluste aufgebraucht und übersteigen die Schulden das Vermögen, weist die Bilanz am Ende der Aktivseite den Posten „Nicht durch Eigenkapital gedeckter Fehlbetrag“ aus (§ 268 Abs. 3 HGB). Die Quote ist dann rechnerisch negativ.
Ein negatives Eigenkapital ist ein Warnsignal und nicht nur eine Kennzahl. Welche Pflichten daraus für den Steuerberater folgen können, erklärt unser Beitrag zur Hinweispflicht nach § 102 StaRUG.
Welche Prüffragen stellt die Kanzlei vor dem Mandantengespräch?
Vor dem Gespräch klärt die Kanzlei sieben Fragen, die die Quote erst aussagekräftig machen. Die Antworten stehen größtenteils schon in den Bilanzen und in der Buchhaltung.
- Wie war die Quote im Vorjahr und wie hat sich die Bilanzsumme verändert?
- Wie liegt der Mandant gegenüber seiner Branche? Banken und Technologieunternehmen haben nach der Sparkasse sehr unterschiedliche Normalwerte.
- Welche Rechtsform hat der Mandant? Bei Kapitalgesellschaften stehen Rücklagen und Vorträge in der Bilanz, bei Einzelunternehmen und Personengesellschaften wirken Entnahmen und Einlagen auf das Kapitalkonto.
- Ist die Bilanzsumme aufgebläht, etwa durch kurzfristig aufgenommene Verbindlichkeiten zum Stichtag?
- Gab es Ausschüttungen oder hohe Entnahmen, die das Eigenkapital gemindert haben?
- Gibt es Gesellschafterdarlehen und wie behandelt die finanzierende Bank sie?
- Gab es Verlustjahre und ist ein Fehlbetrag nach § 268 Abs. 3 HGB ausgewiesen?
Welche weiteren Kennzahlen neben der Eigenkapitalquote ins Gespräch gehören, zeigt der Ratgeber zu den Jahresabschluss-Kennzahlen für das Mandantengespräch. Wer unterjährig mit der BWA arbeitet, findet Formeln in den BWA-Kennzahlen erklärt.
Wie erklären Sie dem Mandanten, ob die Quote gut ist?
Die Quote sagt dem Mandanten, welcher Teil seines Vermögens ihm selbst gehört und welcher geliehen ist. Bei 25 Prozent gehört einem Mandanten jeder vierte Euro der Bilanzsumme.
Hilfreich ist ein Dreischritt aus Zahl, Vergleich und Ursache. Nennen Sie die Quote und zeigen Sie das Vorjahr. Ordnen Sie dann mit dem KfW-Wert von 30,7 Prozent und der Branche ein. Benennen Sie schließlich den Grund für die Bewegung, etwa Gewinn, Ausschüttung oder höhere Verbindlichkeiten.
Sehr hohe Quoten sind nicht automatisch gut. Die Sparkasse weist darauf hin, dass Werte über 70 Prozent bei älteren Familienunternehmen auf zu vorsichtige Finanzierung oder fehlende Investitionen hindeuten können. Das Fachurteil bleibt beim Steuerberater. Die Kennzahl liefert nur den Anlass für das Gespräch.
Wo hilft Software bei der Eigenkapitalquote und wo nicht?
Software rechnet die Quote und den Vorjahresvergleich zuverlässig, die Einordnung bleibt Aufgabe des Berufsträgers. Die Rechenschritte sind eindeutig. Eigenkapital und Bilanzsumme werden aus den Summen und Salden gelesen und durch eine feste Formel geteilt.
Ob eine Quote von 18 Prozent für eine Handwerksfirma mit Darlehen des Inhabers ein Problem ist, kann Code nicht entscheiden. Dafür braucht es Kenntnis des Mandanten, seiner Bank und seiner Pläne.
Bei der Jahresabschluss-Analyse von H&K Automation rechnet Code die Kennzahlen gegen das Vorjahr. Die KI formuliert nur den Erläuterungstext. Ihre Kanzlei gibt das Ergebnis frei.
Zwei Wege: Quote manuell rechnen oder automatisiert analysieren?
Beide Wege führen zur gleichen Kennzahl und unterscheiden sich im Aufwand und in der Wiederholbarkeit. Die Wahl hängt davon ab, wie viele Abschlüsse die Kanzlei auswertet.
| Kriterium | Manuell aus der DATEV-Auswertung | Automatisiert in der Jahresabschluss-Analyse |
|---|---|---|
| Vorgehen | Eigenkapital und Bilanzsumme aus der Auswertung in eine Tabelle übertragen und rechnen | Summen- und Saldenliste einlesen, Kennzahlen rechnen lassen |
| Vorjahresvergleich | Vorjahreswerte händlich nachtragen | Werte werden gegen das Vorjahr gestellt |
| Bewertung | Urteil nach eigener Erfahrung | Ampel als Hinweis, Urteil beim Berufsträger |
| Freigabe | Durch die Kanzlei | Durch die Kanzlei vor der Weitergabe |
| Geeignet bei | Einzelnen Mandanten oder Sonderfällen | Vielen Abschlüssen mit gleichem Raster |
Für einen einzelnen Mandanten genügt die Rechnung von Hand. Bei vielen Abschlüssen spart ein festes Raster Zeit und verhindert Übertragungsfehler. Wie die Kanzlei das im Ganzen aufstellt, zeigt die Seite für Steuerkanzleien. Zur Offenlegungsfrist beachten Sie auch den Beitrag zum Jahresabschluss 2025 mit Frist 31.12.2026. Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Ab wie viel Prozent ist die Eigenkapitalquote gut?
Eine feste Grenze gibt es nicht. Die Sparkasse nennt Werte über 30 Prozent als gut und unter 10 Prozent als kritisch. Das sind Faustwerte, die je nach Branche und Rechtsform abweichen.
Wie berechnet man die Eigenkapitalquote?
Eigenkapital geteilt durch Gesamtkapital (Bilanzsumme) mal 100. Beide Werte stehen auf der Passivseite der Bilanz.
Zählen Gesellschafterdarlehen zum Eigenkapital?
In der Bilanz stehen sie als Verbindlichkeit unter C. und nicht unter dem Eigenkapital nach § 266 Abs. 3 A. HGB. Wie eine Bank sie in ihrer Analyse behandelt, kann abweichen und sollte beim Kreditgeber erfragt werden.
Was bedeutet eine negative Eigenkapitalquote?
Das Eigenkapital ist durch Verluste aufgebraucht und die Schulden übersteigen das Vermögen. Die Bilanz weist dann einen „Nicht durch Eigenkapital gedeckten Fehlbetrag“ nach § 268 Abs. 3 HGB aus.
Quellen
- KfW Research, Pressemitteilung zum KfW-Mittelstandspanel 2026 vom 22.10.2026, wiedergegeben auf datev.de, abgerufen am 07.11.2026
- Bundesministerium der Justiz, § 266 HGB Gliederung der Bilanz, gesetze-im-internet.de, abgerufen am 07.11.2026
- Bundesministerium der Justiz, § 272 HGB Eigenkapital, gesetze-im-internet.de, abgerufen am 07.11.2026
- Bundesministerium der Justiz, § 268 HGB Vorschriften zu einzelnen Posten der Bilanz, gesetze-im-internet.de, abgerufen am 07.11.2026
- Sparkasse, Ratgeber Eigenkapitalquote, abgerufen am 07.11.2026