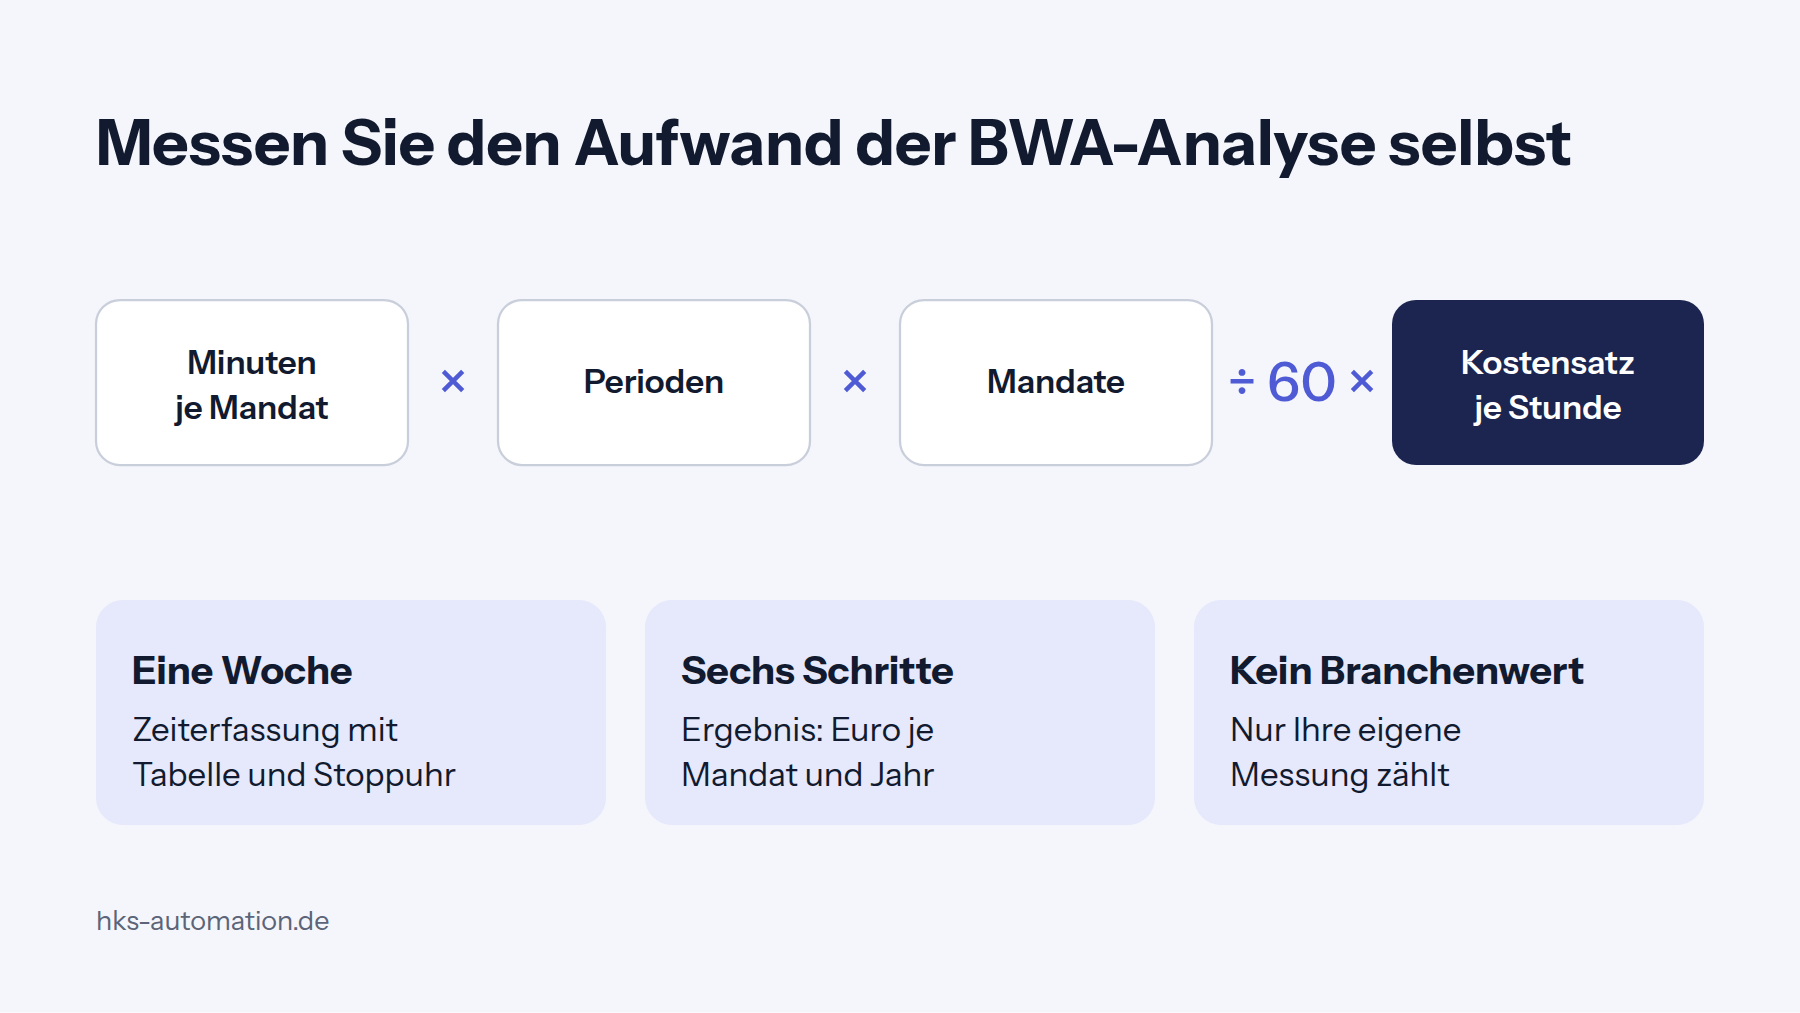
Den Zeitaufwand der BWA-Analyse ermittelt Ihre Kanzlei mit einer Messwoche und der Formel: Minuten je Mandat × Perioden × Mandate ÷ 60 × Kostensatz je Stunde. Einen belastbaren Branchenwert für Minuten je BWA gibt es nicht, deshalb zählt nur Ihre eigene Messung.
Wie messen wir den Zeitaufwand der BWA-Analyse in der Kanzlei?
Sie messen ihn in sechs Schritten und mit einer Woche Zeiterfassung. Das Ergebnis ist ein Euro-Betrag je Mandat und Jahr, den Sie mit eigenen Zahlen belegen können.
Die Rechenformel lautet: Kosten pro Jahr = Minuten je Mandat und Periode × Perioden pro Jahr × Anzahl Mandate ÷ 60 × Kostensatz je Stunde. Jede Größe messen oder bestimmen Sie selbst. Uns ist kein belastbarer Branchenwert für die Minuten je BWA oder je Abschlussauswertung bekannt. Fremde Durchschnittswerte sagen wenig über Ihre Mandatsstruktur und Ihre Software aus.
Die Anleitung ist so gebaut, dass Sie am Montag beginnen können. Sie brauchen dafür eine Tabelle und eine Stoppuhr sowie die Bereitschaft des Teams, eine Woche lang genauer hinzusehen. Eine Ersparnis nennt die Anleitung bewusst nicht. Sie ermitteln zuerst den Ist-Aufwand. Erst danach lässt sich seriös sagen, ob sich ein Werkzeug rechnet. Eine allgemeine Einordnung der Kostenfrage finden Sie unter Was kostet KI in der Kanzlei?.
Schritt 1: Was zählt zur Auswertung und was ist Buchhaltung?
Zur Auswertung zählt alles, was nach der fertigen Buchführung geschieht, um aus Zahlen eine Aussage für den Mandanten zu machen. Das Buchen selbst gehört nicht dazu. Ohne diese Abgrenzung messen Sie am Ende zwei Tätigkeiten in einem Topf.
Teilen Sie die Auswertung für Ihre Messung in sieben Teilschritte auf:
- Daten beschaffen: BWA und Summen- und Saldenliste samt Vorjahreswerten aus DATEV bereitstellen oder exportieren
- Kennzahlen rechnen: Rohertragsquote und Personalkostenquote sowie weitere Quoten ermitteln oder nachrechnen
- Vergleiche zusammenstellen: Vorjahr und Vormonat sowie Planwerte nebeneinanderlegen
- Auffälligkeiten suchen: Abweichungen identifizieren und Konten prüfen, die sie verursachen
- Kommentar entwerfen: Ursachen und Empfehlungen in verständliche Sätze fassen
- Prüfen und freigeben: Ergebnis fachlich beurteilen und verantworten
- Versenden und ablegen: Auswertung an den Mandanten geben und in der Akte dokumentieren
Die Besprechung mit dem Mandanten führen Sie als eigene Zeile oder gar nicht mit. Wie sie abrechenbar ist, steht in BWA Besprechung abrechnen nach StBVV. Für den Jahresabschluss legen Sie dieselben sieben Teilschritte an und messen sie getrennt.
Schritt 2: Wie erfasse ich eine Woche lang die Zeiten je Teilschritt?
Sie erfassen jeden Teilschritt in Minuten und ordnen ihn dem Mandat zu. Ob Sie mit Stoppuhr oder Strichliste arbeiten, ist zweitrangig. Wichtig ist, dass alle im Team dasselbe Raster verwenden.
Eine Auswertung nach Mandat und Leistungsart ist nur möglich, wenn Zeiten erfasst werden. Für die Messwoche genügt ein Blatt je Mitarbeiter mit sieben Spalten für die Teilschritte und einer Zeile je Mandat. Tragen Sie die Minuten unmittelbar nach dem Teilschritt ein. Wer am Freitag aus dem Gedächtnis schätzt, liefert in der Regel zu glatte Werte.
Als Empfehlung, nicht als Beleg, bieten sich etwa zehn unterschiedliche Mandate an. Mischen Sie kleine und große Mandate sowie einfache und komplizierte Buchführungen, damit der Durchschnitt nicht von einem Typ geprägt ist. Wenn in der Woche weniger Mandate anfallen, verlängern Sie die Messung, statt Werte zu schätzen. Dokumentieren Sie nur Zeiten und ein Mandatskürzel. Mandantennamen gehören nicht in die Erfassungstabelle.
Schritt 3: Wie bestimme ich den Kostensatz je Minute?
Der Kostensatz je Stunde ergibt sich aus den Gehaltskosten inklusive Nebenkosten geteilt durch die produktiven Stunden. Produktive Stunden sind die Stunden, die nach Urlaub und Krankheit sowie nach Fortbildung und Verwaltung tatsächlich für Mandatsarbeit bleiben.
Nehmen Sie die Lohnkosten des Mitarbeiters, der die Auswertung überwiegend erstellt. Setzen Sie sie in Relation zu seinen realistischen produktiven Stunden. Wenn mehrere Personen beteiligt sind, rechnen Sie je Teilschritt mit dem Satz der Person, die ihn ausführt. Der Berufsträger hat in der Regel einen höheren Satz als die Sachbearbeitung.
Beispiel mit angenommenen Zahlen: Ein Mitarbeiter kostet die Kanzlei inklusive Nebenkosten 60.000 Euro im Jahr und hat 1.500 produktive Stunden. Der Kostensatz beträgt dann 40 Euro je Stunde oder rund 0,67 Euro je Minute.
Als gesetzlicher Bezugspunkt, nicht als Kostensatz der Kanzlei, dient die Zeitgebühr nach § 13 StBVV. Sie beträgt seit 1. Juli 2025 16,50 bis 41 Euro je angefangene Viertelstunde, also 66 bis 164 Euro je Stunde. Sie kommt nur zum Zuge, wenn die Verordnung sie ausdrücklich vorsieht oder für den Gegenstandswert keine ausreichenden Anhaltspunkte bestehen. Mit Ihrem Kostensatz hat sie nichts zu tun, denn der beschreibt Ihre Kosten und nicht Ihren Preis.
Schritt 4: Wie fülle ich die Rechenvorlage aus?
Sie tragen je Teilschritt die gemessenen Minuten ein, multiplizieren mit Perioden und Mandaten und bewerten das Ergebnis mit dem Kostensatz. Die folgende Tabelle zeigt die Vorlage mit angenommenen, runden Zahlen. Es handelt sich um ein Beispiel und nicht um Messwerte einer Kanzlei.
Angenommen, ein Büro wertet 20 Mandate monatlich aus (12 Perioden) und rechnet mit 40 Euro je Stunde.
| Teilschritt | Minuten je Mandat und Periode | Perioden pro Jahr | Anzahl Mandate | Kosten pro Jahr in Euro |
|---|---|---|---|---|
| 1 Daten beschaffen | 10 | 12 | 20 | 1.600 |
| 2 Kennzahlen rechnen | 20 | 12 | 20 | 3.200 |
| 3 Vergleiche zusammenstellen | 15 | 12 | 20 | 2.400 |
| 4 Auffälligkeiten suchen | 15 | 12 | 20 | 2.400 |
| 5 Kommentar entwerfen | 20 | 12 | 20 | 3.200 |
| 6 Prüfen und freigeben | 10 | 12 | 20 | 1.600 |
| 7 Versenden und ablegen | 5 | 12 | 20 | 800 |
| Summe | 95 | 12 | 20 | 15.200 |
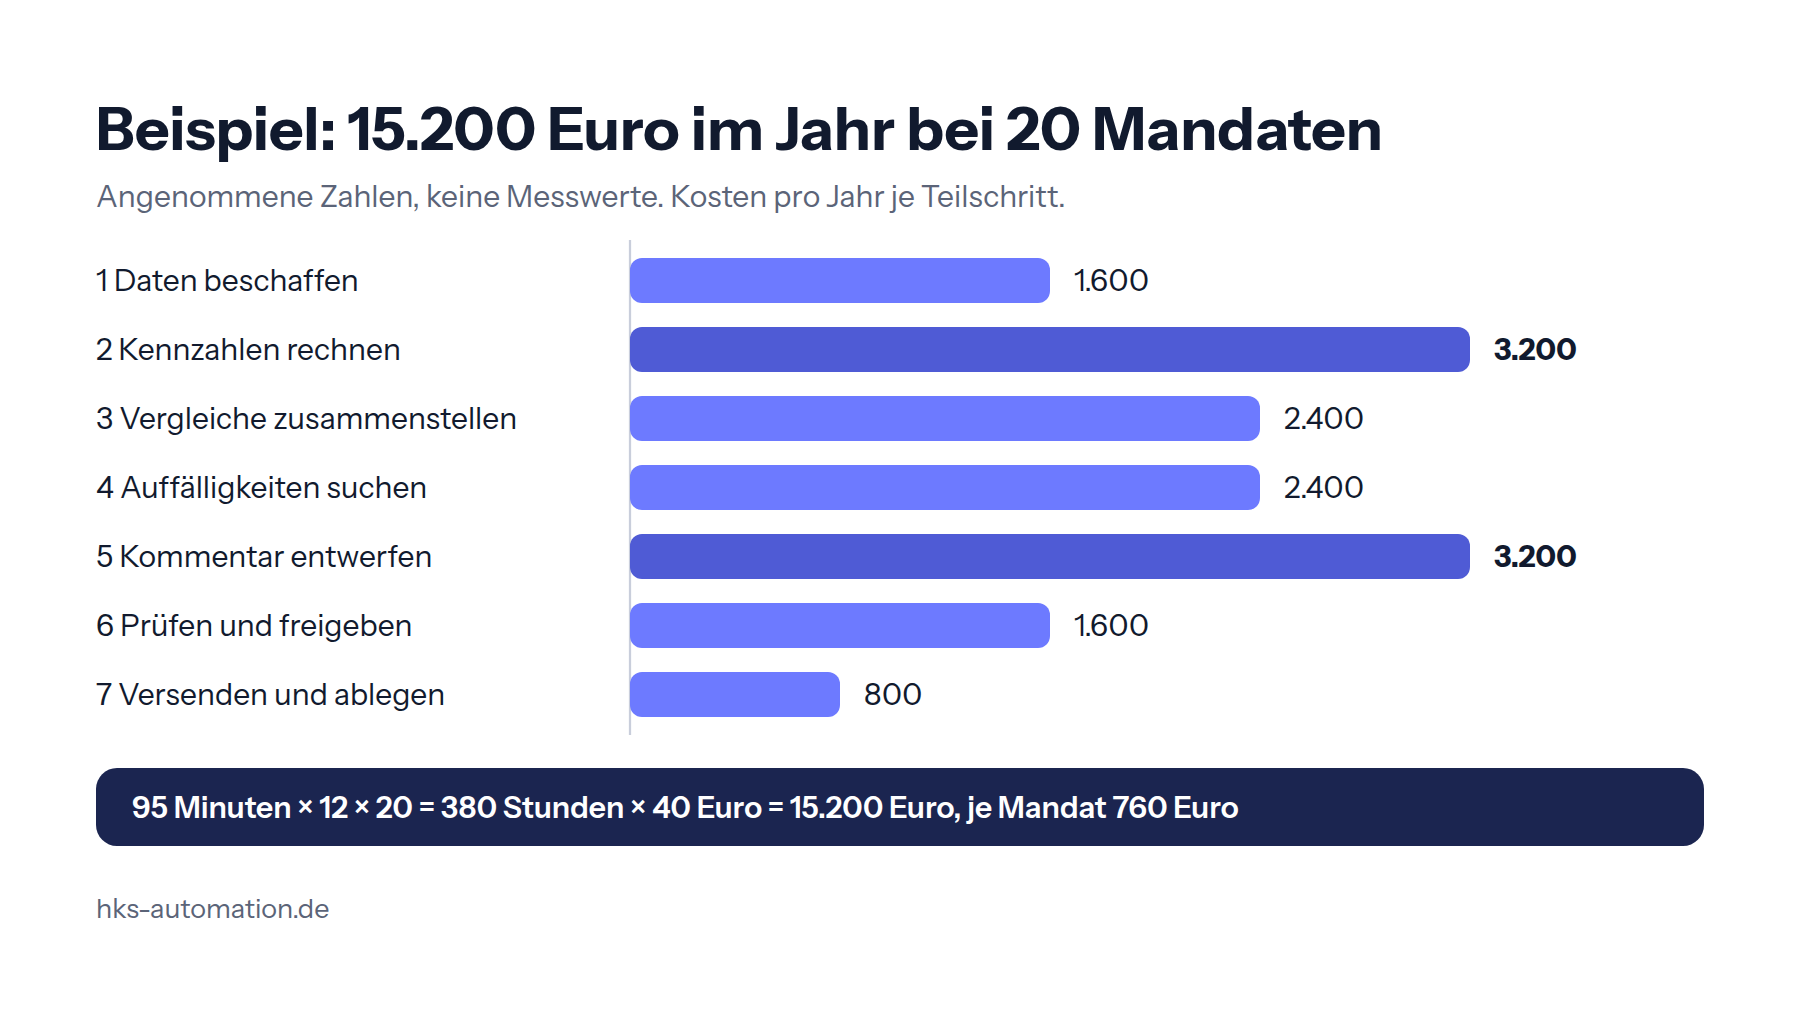
Rechenweg der Summe: 95 Minuten × 12 × 20 = 22.800 Minuten, das sind 380 Stunden. Mal 40 Euro ergibt 15.200 Euro im Jahr, je Mandat also 760 Euro. Ihre Zahlen werden abweichen. Das ist der Zweck der Messung.
Schritt 5: Wie trenne ich Rechnen und Beurteilen?
Der Rechen- und Zusammenstellungsanteil ist Aufgabe für Code, die Beurteilung und die Freigabe bleiben beim Berufsträger. Markieren Sie dazu in Ihrer Tabelle jede Zeile mit R für Rechnen oder B für Beurteilen.
In unserem Beispiel sind die Teilschritte 1, 2, 3 und 7 überwiegend Rechnen und Zusammenstellen. Teilschritt 4 ist gemischt, weil das Finden der Abweichung rechnerisch ist und die Frage nach der Ursache fachlich. Teilschritt 5 liefert einen Entwurf, den ein Mensch fachlich prüft. Teilschritt 6 ist Beurteilung und Freigabe. Teilen Sie gemischte Zeilen anhand Ihrer Messung auf, statt zu schätzen.
Die Grenze ist nicht nur eine Frage der Effizienz. Bei der Einbindung externer Software gelten § 203 StGB (Verletzung von Privatgeheimnissen) und § 62a StBerG. Der Berufsträger bleibt für das Ergebnis verantwortlich. Die Einzelheiten stehen unter KI und § 203 StGB.
Wie eine automatisierte Auswertung diese Aufteilung umsetzt, zeigen die Seiten BWA-Analyse und Jahresabschluss-Analyse. Die Kennzahlen rechnet dort Code, die Kanzlei gibt frei.
Schritt 6: Was fange ich mit dem Ergebnis an?
Das Ergebnis dient drei Zwecken. Es prüft Ihr Honorar, plant Ihre Kapazität und liefert die Vergleichsbasis für einen Testlauf mit Software.
Erstens prüfen Sie Ihre Honorarvereinbarung. Wenn Ihr Aufwand je Mandat deutlich über dem liegt, was Sie dafür berechnen, kalkulieren Sie Auswertung oder Besprechung neu. Eine Vereinbarung über die Vergütung bedarf nach § 4 StBVV der Textform. Sie muss als Vergütungsvereinbarung oder vergleichbar bezeichnet werden, klar von anderen Vereinbarungen getrennt sein und Art und Umfang des Auftrags nennen.
Zweitens planen Sie die Kapazität für die Abschlusssaison. Multiplizieren Sie die Minuten des Jahresabschlusses mit der Zahl der Mandate und legen Sie das Ergebnis neben Ihre verfügbaren Stunden.
Drittens vergleichen Sie einen Testlauf mit Software gegen Ihre Messwerte. Nehmen Sie dieselben zehn Mandate und messen Sie in denselben Teilschritten, wie lange das Beschaffen sowie das Prüfen und Freigeben mit Werkzeug dauert. Welche Unterlagen Sie vorab vom Anbieter verlangen sollten, steht in der Checkliste Analyse-Software prüfen. Wie ein solcher Ablauf aussieht, beschreibt BWA mit KI auswerten.
Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung. H&K Automation automatisiert die BWA- und Jahresabschluss-Analyse für Steuerkanzleien. Mehr dazu auf der Seite BWA-Analyse.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Brauche ich dafür eine Zeiterfassungssoftware?
Nein. Für eine Messwoche genügen eine Stoppuhr und eine Tabelle oder Strichliste. Eine Software erleichtert nur die spätere Auswertung nach Mandat und Leistungsart.
Zählt die Besprechung mit dem Mandanten dazu?
Das entscheiden Sie. Führen Sie sie als eigene Zeile, damit Sie Auswertung und Besprechung getrennt kalkulieren können. Für die Frage, was Code übernehmen kann, bleibt sie meist außen vor.
Wie viele Mandate muss ich messen?
Eine feste Zahl schreibt Ihnen niemand vor. Als Empfehlung, nicht als Beleg, sind etwa zehn unterschiedliche Mandate ein praktikabler Start. Je gemischter Ihre Mandantschaft ist, desto mehr Mandate sollten Sie berücksichtigen.
Darf ich Mandantendaten für den Test verwenden?
Die Messwoche selbst braucht nur Zeiten und ein Mandatskürzel. Für einen Testlauf mit Software gelten § 203 StGB, § 62a StBerG und Art. 28 DSGVO. Konkret kommen ohne Auftragsverarbeitungsvertrag und Verschwiegenheitsverpflichtung keine echten Mandantendaten in das Werkzeug.
Gibt es Richtwerte für Minuten je BWA?
Uns ist kein belastbarer Branchenwert bekannt. Der Aufwand hängt von Mandatsgröße und Buchführungsqualität sowie von der Arbeitsweise ab. Deshalb ist die eigene Messung die einzige Zahl, auf die Sie eine Entscheidung stützen sollten.
Quellen
- Bundesministerium der Justiz, Steuerberatervergütungsverordnung (StBVV), § 13 Zeitgebühr, Gesetze im Internet, abgerufen am 21.11.2026
- Bundesministerium der Justiz, Steuerberatervergütungsverordnung (StBVV), § 4 Vergütungsvereinbarung, Gesetze im Internet, abgerufen am 21.11.2026
- Bundesministerium der Justiz, Strafgesetzbuch (StGB), § 203 Verletzung von Privatgeheimnissen, Gesetze im Internet, abgerufen am 21.11.2026