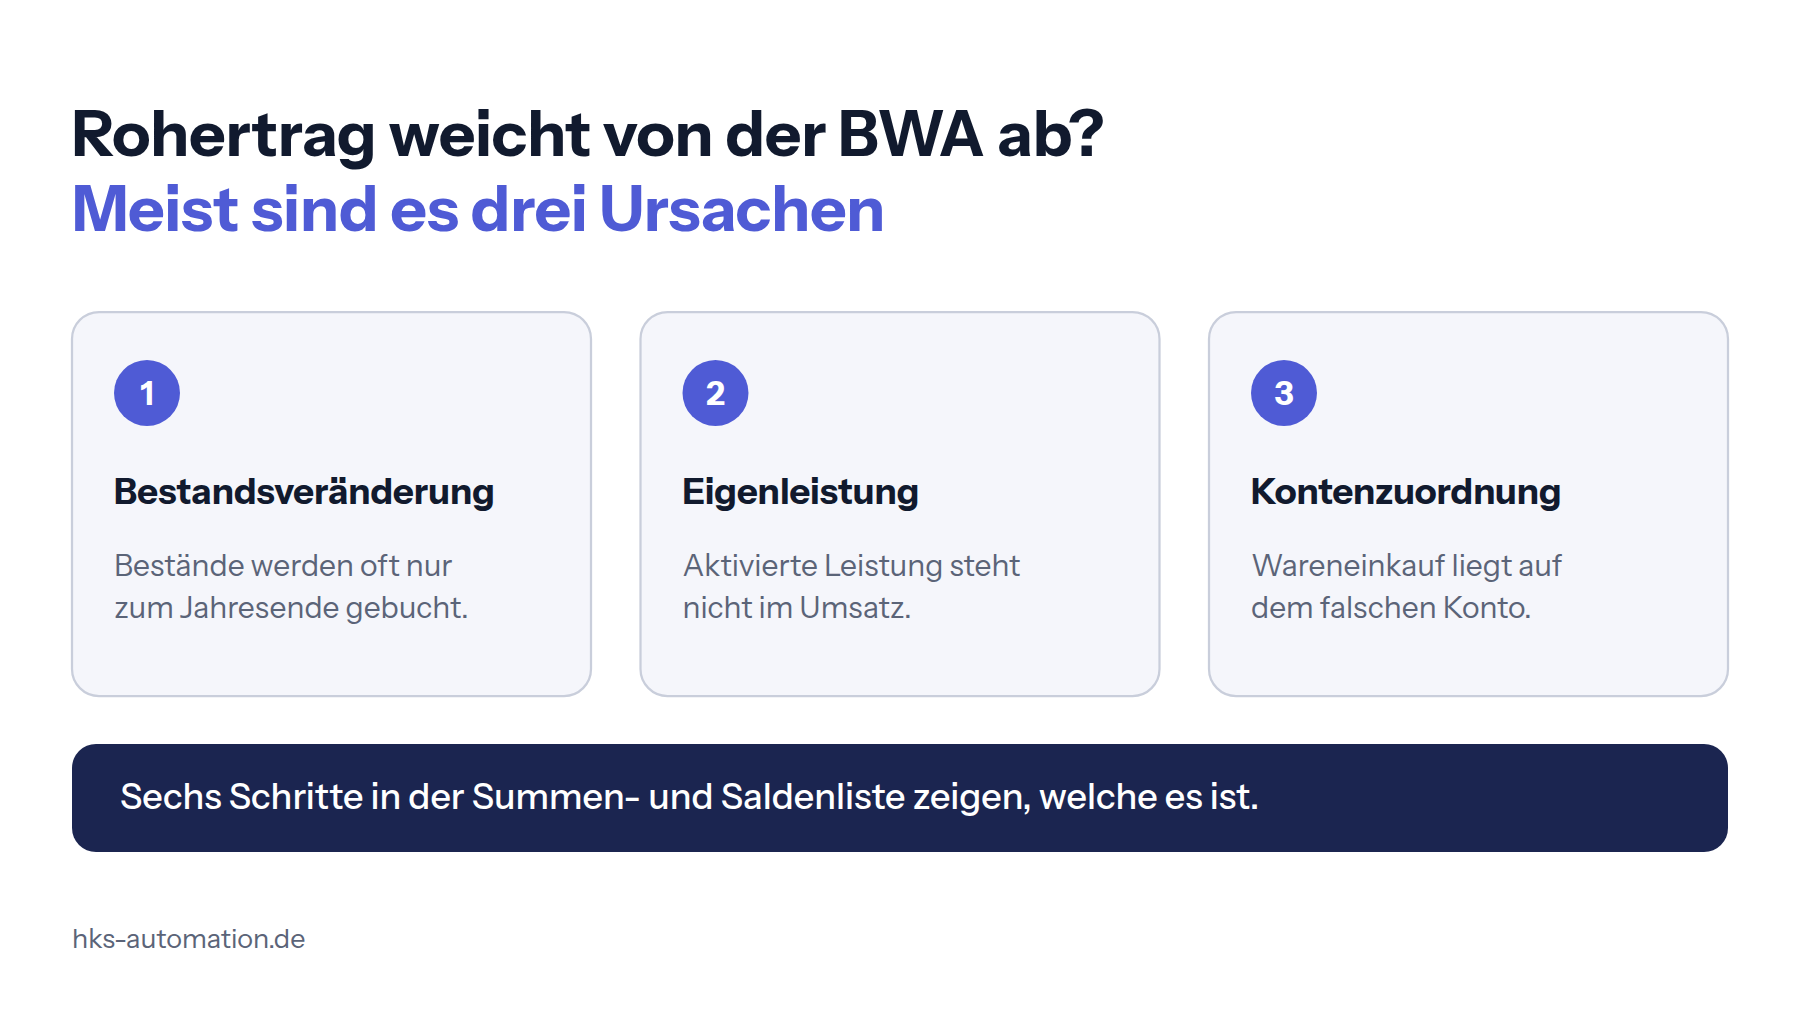
Der Rohertrag lässt sich in sechs Schritten aus der Summen- und Saldenliste nachrechnen. Stimmt er nicht mit der BWA überein, liegt die Ursache fast immer bei Bestandsveränderung, aktivierter Eigenleistung oder Kontenzuordnung.
Welche Zeilen der BWA gehören zum Rohertrag?
Zum Rohertrag gehören die Zeilen für die Erlöse oder die Gesamtleistung, die Zeile für den Wareneinsatz und die daraus gebildete Rohertragszeile Ihrer BWA. Das ist Schritt 1 der Nachrechnung. Notieren Sie, welche Zeilen Ihre BWA-Form tatsächlich ausweist.
Die Grundformel lautet Rohertrag gleich Umsatzerlöse netto minus Wareneinsatz. Viele Quellen rechnen jedoch mit der Gesamtleistung als Ausgangsgröße. Dann kommen Bestandsveränderungen und aktivierte Eigenleistungen zum Umsatz hinzu. Welche Variante Ihre BWA verwendet, entnehmen Sie den Zeilen und Fußnoten der konkreten BWA-Form. Eine allgemeine Aussage zur genauen Berechnung in der DATEV-Auswertung lässt sich ohne Herstellerdokument nicht belegen.
Der gesetzliche Hintergrund ist die Gliederung der GuV nach dem Gesamtkostenverfahren. § 275 Abs. 2 HGB nennt dort in dieser Reihenfolge Umsatzerlöse, Erhöhung oder Verminderung des Bestands an fertigen und unfertigen Erzeugnissen, andere aktivierte Eigenleistungen, sonstige betriebliche Erträge und den Materialaufwand. Die BWA ist keine GuV nach HGB. Sie übernimmt aber diese Denkreihenfolge. Einen Überblick über Aufbau und Kennzahlen der BWA finden Sie in BWA-Kennzahlen erklärt.
Wie finde ich die Konten für Umsatz und Wareneinsatz in der SuSa?
Umsatz und Wareneinsatz finden Sie in der Summen- und Saldenliste über die Kontenklassen des Kontenrahmens. Das sind Schritt 2 und Schritt 3. Beides setzt voraus, dass Sie die SuSa im richtigen Zeitraum und mit dem richtigen Vorzeichen exportiert haben. Wie das geht, steht in der Anleitung SuSa aus DATEV exportieren.
Im Kontenrahmen SKR03 liegen die Erlöskonten in Klasse 8. Der Wareneingang steht in Klasse 3, die auch Bestandskonten enthält. Im SKR04 stehen die Erlöse in Klasse 4 und der Wareneingang in Klasse 5. Als Beispiele nennen Lehrmaterialien für SKR03 die Konten 3200 und 3400 für den Wareneingang und 8400 für Erlöse mit 19 Prozent Umsatzsteuer. Im SKR04 sind es 5200 für den Wareneingang und 4400 für die Erlöse. Die verbindliche Zuordnung hängt vom Steuersatz und von der Buchungsart ab. Prüfen Sie sie im aktuellen Kontenrahmen Ihres Mandanten, denn Mandanten führen oft eigene Konten.
Achten Sie in der SuSa auf drei Dinge:
- Erlösschmälerungen wie Skonti und Rabatte stehen auf eigenen Konten und gehören zum Umsatz.
- Bezugsnebenkosten und Lieferantenrabatte gehören zum Wareneinsatz.
- Konten der Bestandsveränderung stehen häufig in einer anderen Klasse als der Wareneingang und werden beim Zusammenzählen leicht übersehen.
Wie rechne ich Rohertrag und Rohertragsquote nach?
Sie rechnen den Rohertrag nach, indem Sie vom Netto-Umsatz den Wareneinsatz abziehen. Die Quote erhalten Sie, indem Sie den Rohertrag durch die Bezugsgröße teilen. Das ist Schritt 4 und Schritt 5. Der Wareneinsatz ergibt sich aus Anfangsbestand plus Zugänge minus Endbestand. Wer nur die Wareneingangskonten addiert, rechnet ohne Bestandsveränderung.
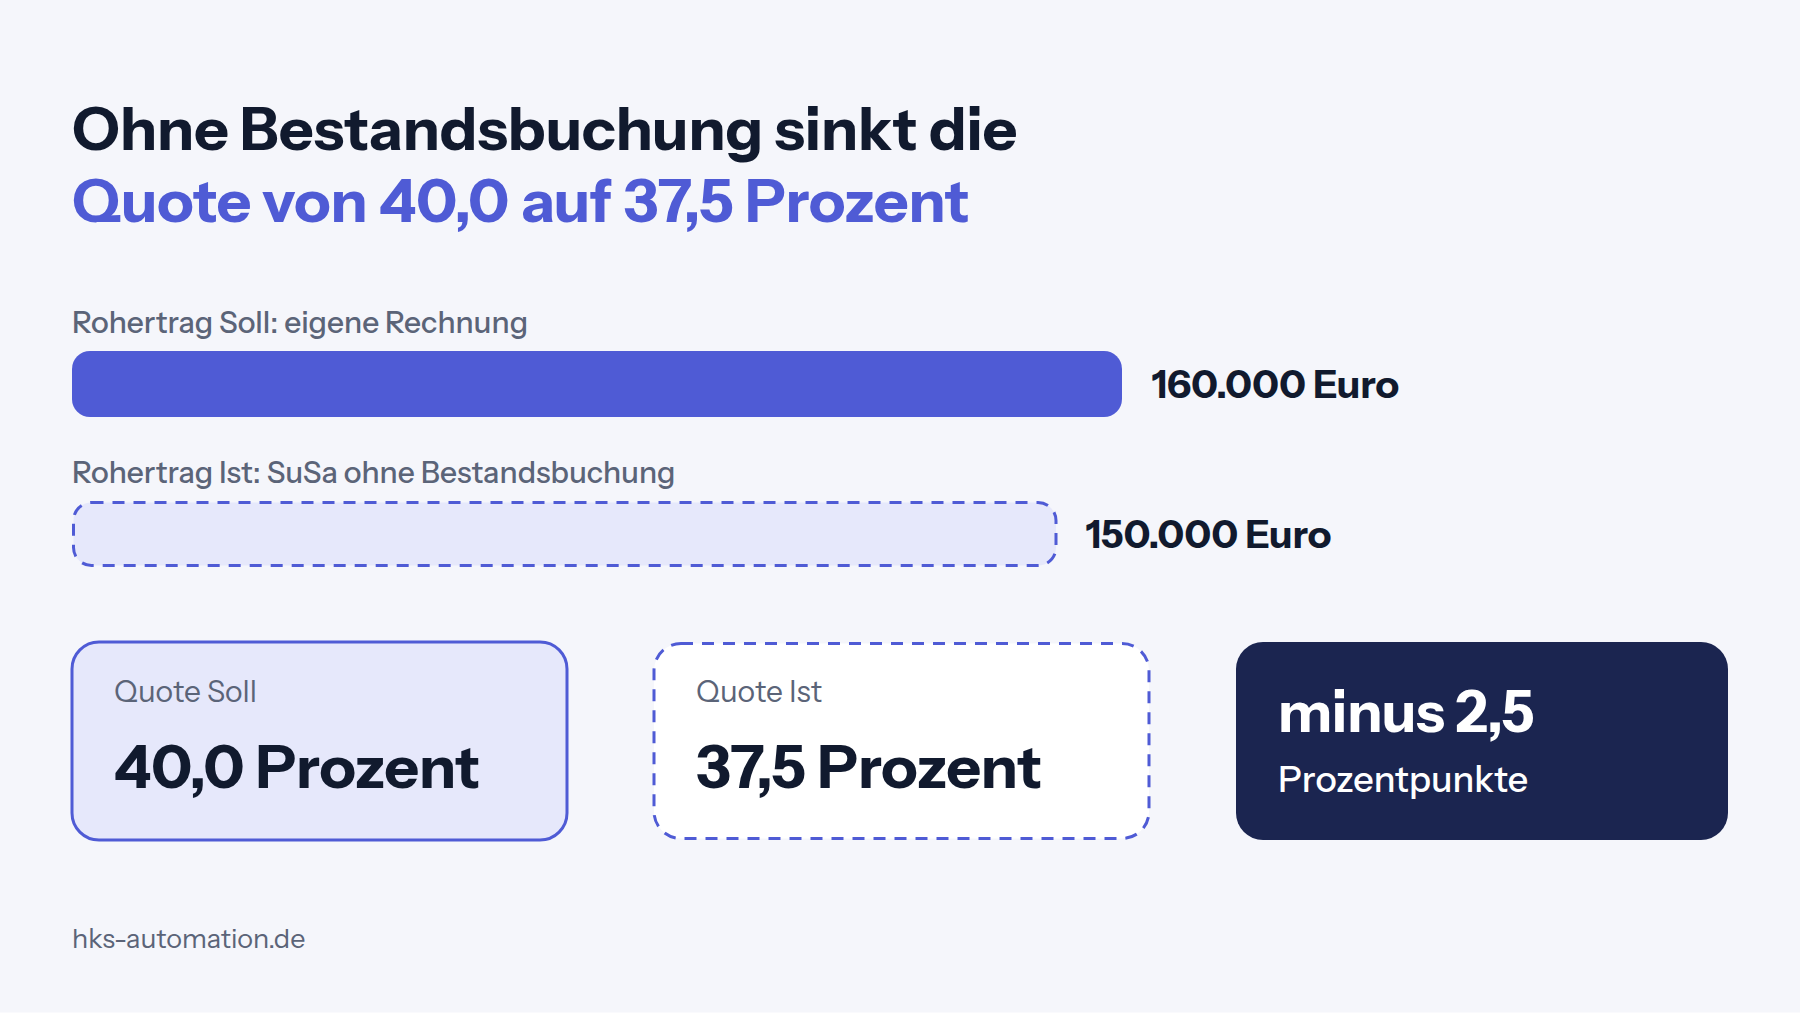
Angenommen, ein Handelsbetrieb hat im Jahr 400.000 Euro Netto-Umsatz. Der Anfangsbestand beträgt 40.000 Euro, die Zugänge betragen 250.000 Euro und der Endbestand laut Inventur 50.000 Euro. Der Wareneinsatz liegt dann bei 240.000 Euro, der Rohertrag bei 160.000 Euro und die Rohertragsquote bei 40 Prozent. Die Zahlen sind ein Rechenbeispiel. Wurde die Bestandserhöhung nicht gebucht, weist die SuSa nur den Wareneingang von 250.000 Euro aus.
| Position | Soll (eigene Rechnung) | Ist (SuSa ohne Bestandsbuchung) | Differenz |
|---|---|---|---|
| Umsatzerlöse netto | 400.000 Euro | 400.000 Euro | 0 Euro |
| Wareneinsatz | 240.000 Euro | 250.000 Euro | 10.000 Euro |
| Rohertrag | 160.000 Euro | 150.000 Euro | minus 10.000 Euro |
| Rohertragsquote | 40,0 Prozent | 37,5 Prozent | minus 2,5 Prozentpunkte |
Bei der Quote lohnt ein Blick auf die Bezugsgröße. Teilt die BWA durch die Gesamtleistung statt durch den Umsatz, weicht die Quote ab, sobald Bestandsveränderungen oder aktivierte Eigenleistungen vorliegen. Wie die Bezugsgröße bei der Personalkostenquote wirkt, zeigt der Artikel Personalkostenquote berechnen. Für den Rohertrag gilt dieselbe Prüfung.
Was mache ich, wenn die Differenz bleibt?
Bleibt eine Differenz, gleichen Sie sie in Schritt 6 anhand der typischen Ursachen ab. Bestandsveränderungen können den Monatswert verzerren, weil sie Produktionsleistung ohne Umsatz ausweisen. Das tritt vor allem auf, wenn Bestände nur zum Jahresende per Inventur gebucht werden. Zum Jahreswechsel ist die Verzerrung deshalb am größten. Bis die Inventurbuchung vorliegt, ist ein Rohertrag unterjährig oft nur eine Näherung.
| Ursache | Woran Sie sie erkennen | Nächster Schritt |
|---|---|---|
| Bestandsveränderung nicht gebucht | Wareneinsatz entspricht dem Wareneingang, Bestandskonten unverändert | Inventur oder Bestandsliste beim Mandanten anfordern |
| Aktivierte Eigenleistungen | Eigene Leistung steht in der Gesamtleistung, aber nicht im Umsatz | Prüfen, ob die BWA die Gesamtleistung als Bezugsgröße nutzt |
| Falsches Konto | Wareneinkauf auf Kosten wie Fremdleistungen oder umgekehrt | Kontenzuordnung im SuSa-Abgleich prüfen und umbuchen lassen |
| Skonto | Erlöse oder Einkäufe brutto gebucht, Skonto auf eigenem Konto | Prüfen, auf welcher Seite das Skonto in der BWA landet |
| Boni | Nachträgliche Gutschriften am Jahresende | Gutschrift dem richtigen Zeitraum zuordnen |
Eine ausführliche Anleitung zum Lesen der gesamten Liste finden Sie unter Summen- und Saldenliste lesen. Weitere Abgrenzungsfragen zum Jahresende behandelt BWA vorläufiges Ergebnis.
Wie erkläre ich dem Mandanten die Rohertragsquote?
Erklären Sie die Quote als Anteil, der nach Abzug des Wareneinsatzes zur Deckung aller übrigen Kosten bleibt. Vergleichen Sie sie mit dem Vorjahr desselben Betriebs. Feste Richtwerte tragen nicht, denn die Spannen unterscheiden sich je nach Branche und Geschäftsmodell stark. Ein Händler mit Lagerware und ein Betrieb mit hohem Anteil an Fremdleistungen haben selten dieselbe Quote.
Drei Fragen helfen bei der Einordnung. Hat sich die Quote gegenüber dem Vorjahresmonat verändert? Erklärt die Saison die Abweichung, etwa durch Abverkäufe oder Vorlauf im Einkauf? Hat sich das Sortiment oder der Einkaufspreis geändert? Erst danach lohnt der Branchenvergleich.
Ein Beispielsatz für den BWA-Kommentar könnte lauten: „Die Rohertragsquote liegt mit 37,5 Prozent unter dem Vorjahreswert von 40 Prozent. Ein Teil davon ergibt sich daraus, dass die Bestandsveränderung zum Jahresende noch nicht gebucht ist. Wir bewerten die Quote nach der Inventur neu.“ Weitere Formulierungen und die Freigabe stehen in BWA kommentieren.
Was kann Software bei der Rohertragsprüfung übernehmen?
Software kann die Nachrechnung und die Markierung von Abweichungen übernehmen. Die Kennzahlen rechnet dabei Code, ein Sprachmodell formuliert höchstens den Text. Die Freigabe und das Urteil, ob eine Abweichung ein Buchungsfehler oder ein Geschäftsvorfall ist, bleiben bei der Kanzlei.
Praktisch heißt das, dass aus der SuSa die Konten je Klasse zusammengezählt, der Rohertrag nach beiden Bezugsgrößen berechnet und der Vorjahreswert daneben gestellt wird. Auffällige Differenzen werden markiert, etwa ein unveränderter Bestand trotz Umsatzwachstum. H&K Automation automatisiert diese BWA-Analyse für Steuerkanzleien, die Prüfung und Freigabe bleiben bei Ihnen. Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Ist der Rohertrag dasselbe wie der Deckungsbeitrag?
Nein. Der Rohertrag zieht nur den Wareneinsatz ab. Ein Deckungsbeitrag zieht alle variablen Kosten ab, also je nach Betrieb auch variable Personal- oder Frachtkosten.
Gibt es bei Dienstleistern einen Rohertrag?
Er ist aussagekräftig, wenn der Dienstleister Fremdleistungen einkauft und weiterberechnet. Ohne nennenswerten Wareneinsatz ist die Quote nahe 100 Prozent und für die Beratung wenig hilfreich.
Was ist die Wareneinsatzquote?
Sie ist das Gegenstück zur Rohertragsquote. Der Wareneinsatz geteilt durch die Bezugsgröße ergibt die Wareneinsatzquote, beide Quoten zusammen ergeben 100 Prozent.
Gibt es den Rohertrag auch im Jahresabschluss?
Eine Zeile Rohertrag gibt es in der GuV nach § 275 HGB nicht. Beim Gesamtkostenverfahren lässt er sich aus Umsatzerlösen, Bestandsveränderung, aktivierten Eigenleistungen und Materialaufwand ableiten.
Quellen
- Bundesministerium der Justiz, Handelsgesetzbuch § 275 Gliederung der Gewinn- und Verlustrechnung, gesetze-im-internet.de, abgerufen am 18.11.2026
- WHK Controlling, Rohertrag berechnen: Formel und Rechner, abgerufen am 18.11.2026
- Onlinebilanz, BWA Rohertrag: Berechnung und Bedeutung, abgerufen am 18.11.2026
- fuer-gruender.de, DATEV Kontenrahmen SKR 03 und SKR 04, abgerufen am 18.11.2026