Eine Summen- und Saldenliste (SuSa) lesen Sie in acht Schritten von den EB-Werten über die Bestandskonten bis zu den Erfolgs- und Verrechnungskonten. Jeder Schritt ist ein Prüfpunkt mit einer typischen Auffälligkeit, die auf einen Buchungsfehler hindeutet.
Wie ist eine Summen- und Saldenliste aufgebaut?
Die Summen- und Saldenliste führt alle bebuchten Konten mit dem Eröffnungsbilanzwert (EB-Wert), den Summen der Buchungen im Soll und im Haben und dem daraus errechneten Saldo auf. Das Kennzeichen S oder H neben dem Betrag zeigt, ob der Saldo im Soll oder im Haben steht.
Eine einheitliche Spaltenanordnung ist nicht vorgeschrieben. Sie hängt von der Software ab. Manche Programme zeigen den EB-Wert in einer eigenen Spalte, andere rechnen ihn in die Summen ein. Prüfen Sie deshalb beim ersten Blick, welche Variante vorliegt.
| Spalte | Inhalt | Worauf Sie achten |
|---|---|---|
| Konto | Kontonummer | Nur bebuchte Konten erscheinen, ein fehlendes Konto kann ein Hinweis sein |
| Bezeichnung | Name des Kontos | Passt der Name zum gebuchten Inhalt |
| EB-Wert | Saldo aus der Eröffnungsbilanz | Muss zum Vorjahresabschluss passen |
| Summe Soll | Alle Sollbuchungen des Zeitraums | Zeitraum der Auswertung kontrollieren |
| Summe Haben | Alle Habenbuchungen des Zeitraums | Zeitraum der Auswertung kontrollieren |
| Saldo | Differenz aus EB-Wert und Bewegungen | Betrag ohne Vorzeichen, die Richtung zeigt S/H |
| S/H | Kennzeichen Soll oder Haben | Bei Aktivkonten ist H, bei Passivkonten S erklärungsbedürftig |
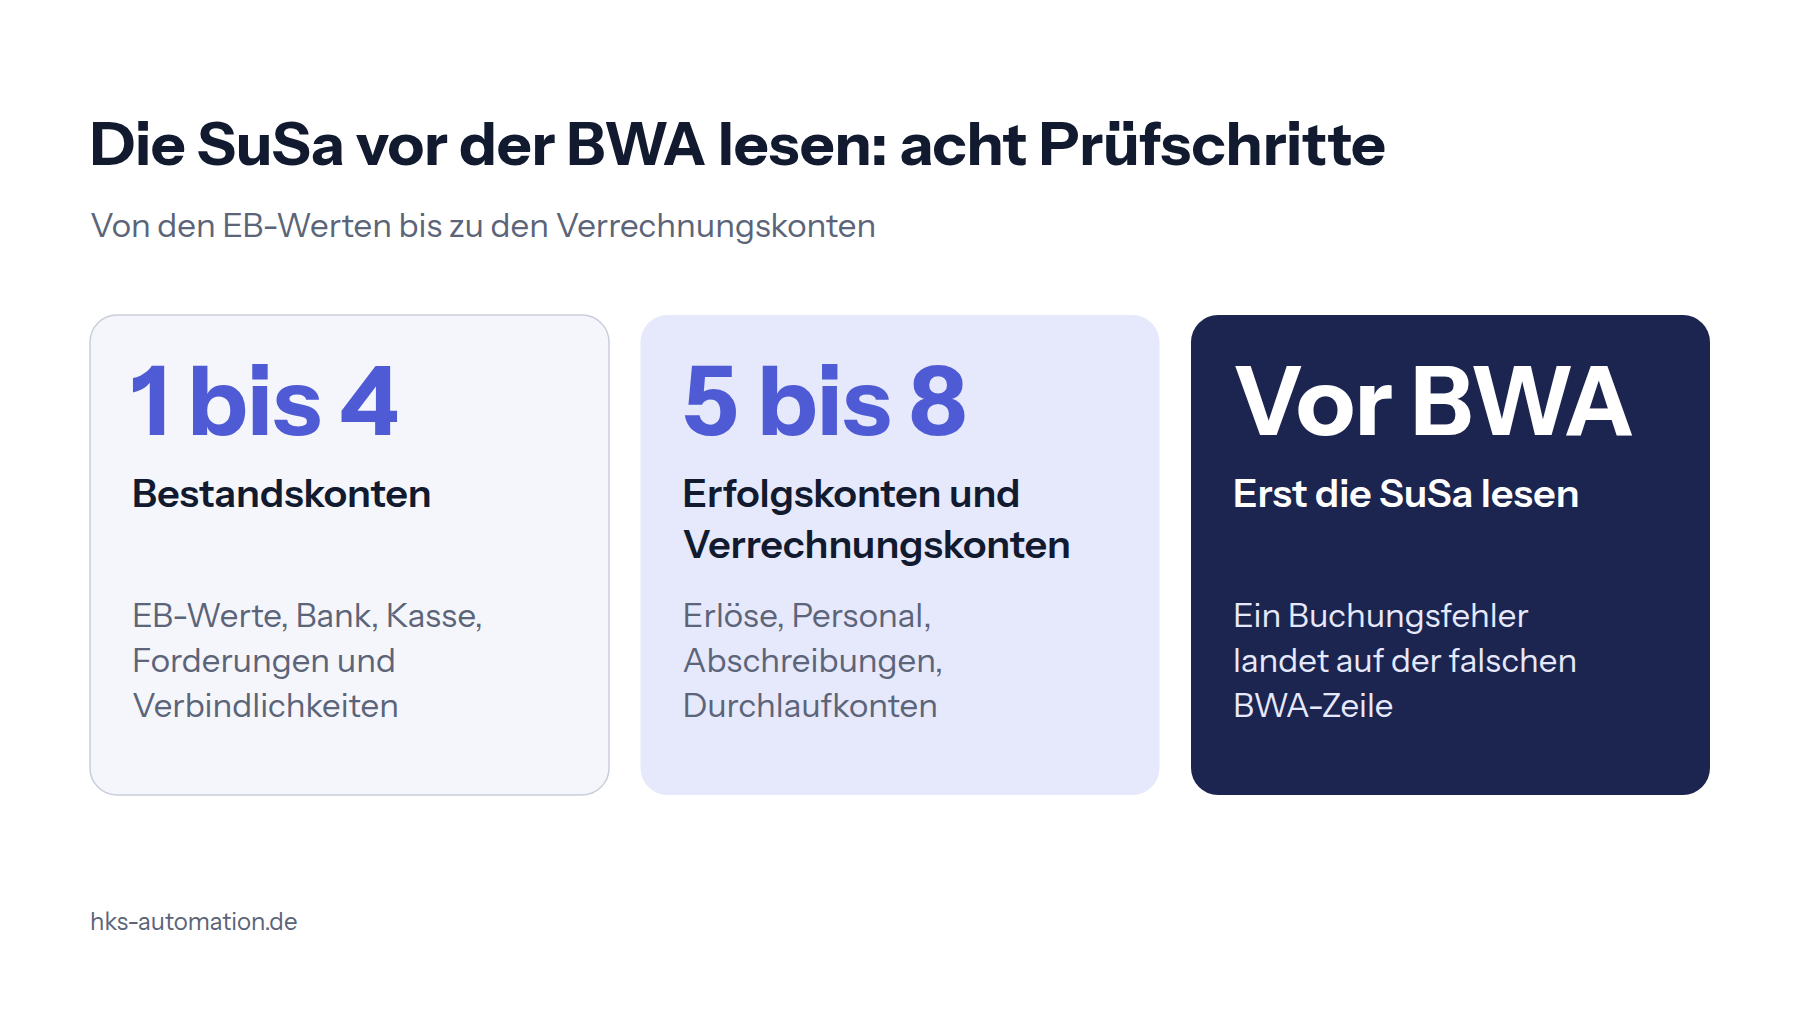
Schritt 1 bis 4: Wie prüfen Sie Anfangsbestände und Bestandskonten?
Beginnen Sie bei den Bestandskonten, denn Fehler dort ziehen sich durch das ganze Jahr. Die Grundlage ist die Pflicht, Buchungen nach § 146 Abs. 1 AO vollständig, richtig, zeitgerecht und geordnet vorzunehmen. Auch § 239 Abs. 2 HGB verlangt das für die Eintragungen in den Büchern.
- Schritt 1, EB-Werte gegen Vorjahr. Jeder EB-Wert muss dem Saldo der Schlussbilanz des Vorjahres entsprechen. Auffällig sind Abweichungen nach Korrekturen im Vorjahr, die nicht vorgetragen wurden.
- Schritt 2, Saldenvorträge. Die Gegenkonten der Saldenvorträge müssen zusammen 0 ergeben, wenn die Eröffnungsbilanz stimmt. Ein Restbetrag zeigt eine Differenz in der Eröffnung.
- Schritt 3, Bank und Kasse. Der Saldo jedes Bankkontos muss zum Endsaldo des Kontoauszugs passen. Die Kasse steht nie im Haben, weil ein negativer Kassenbestand praktisch nicht vorkommen kann. Ein H-Saldo deutet auf fehlende Einnahmen oder falsche Datumsbuchungen hin.
- Schritt 4, Forderungen und Verbindlichkeiten. Die Summe der Debitoren und Kreditoren gehört zur Offene-Posten-Liste (OP-Liste). Differenzen entstehen durch Buchungen direkt auf das Sammelkonto oder durch nicht zugeordnete Zahlungen.
Ein Aktivkonto mit H-Saldo ist nicht automatisch ein Fehler. Eine Überzahlung des Kunden oder ein überzogenes Bankkonto sind denkbar. Fragen Sie in dem Fall nach dem Beleg.
Schritt 5 bis 8: Wie prüfen Sie Erfolgskonten und Verrechnungskonten?
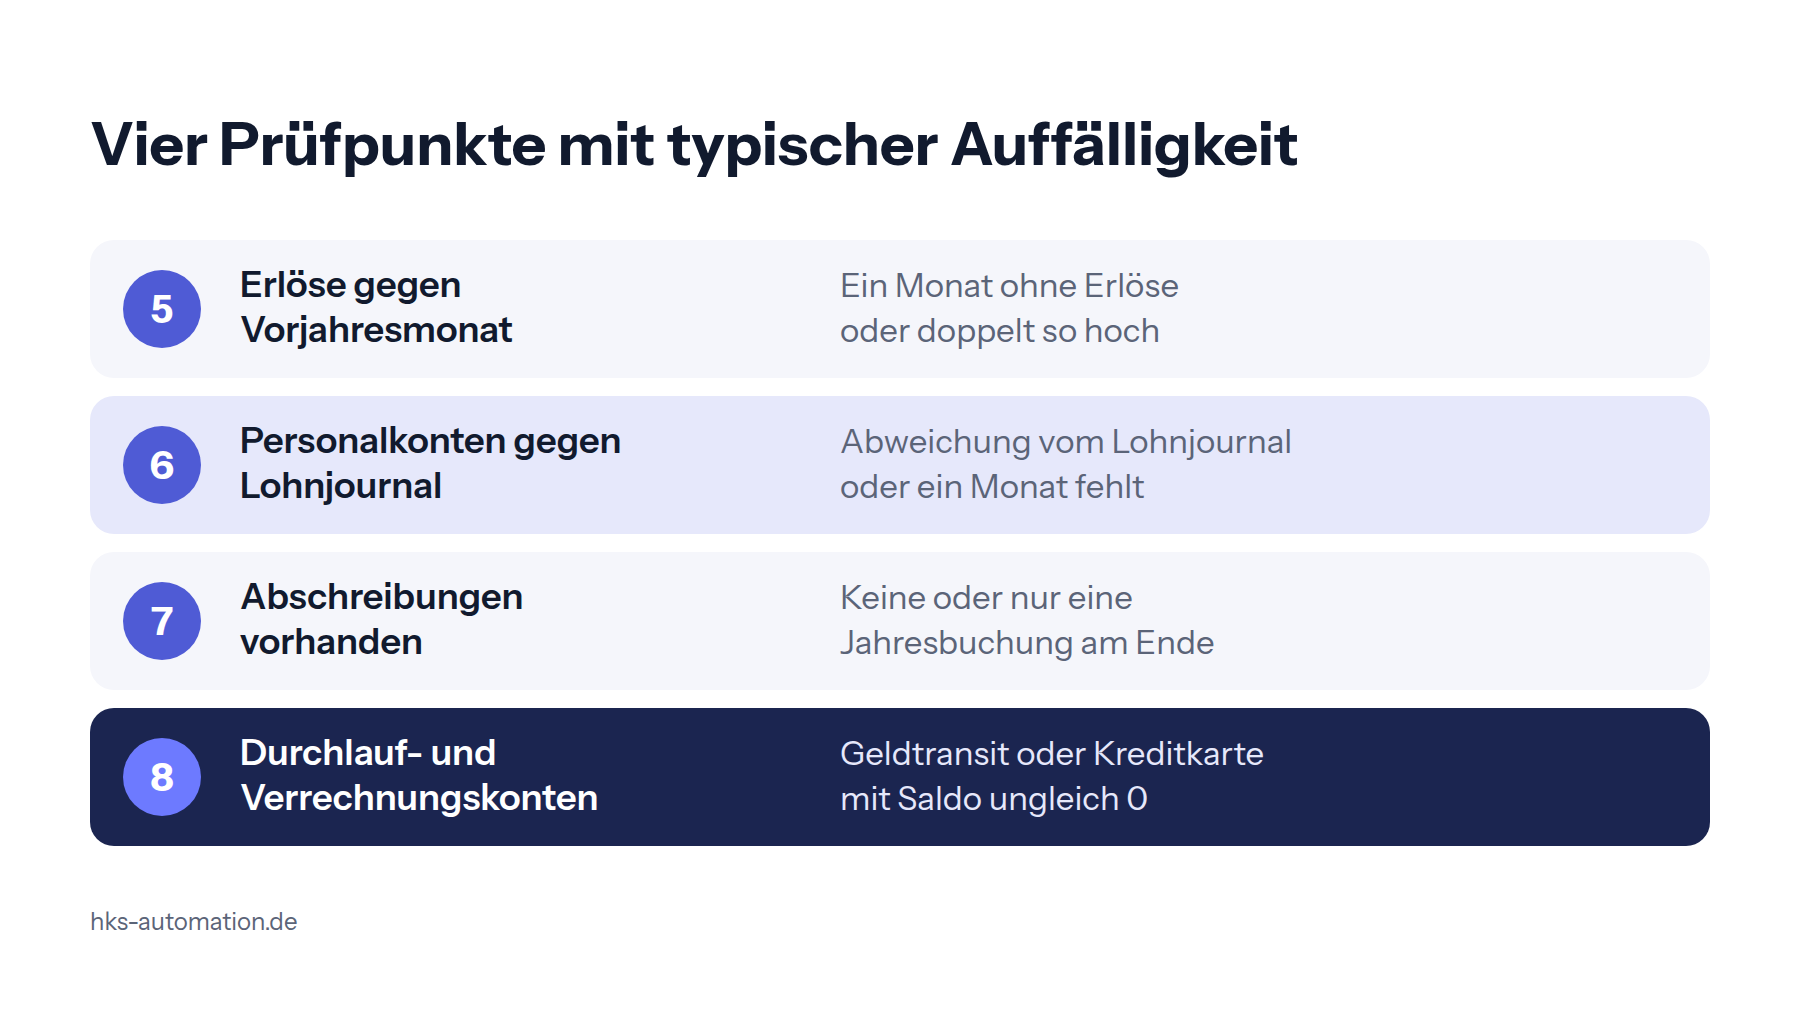
Bei den Erfolgskonten fragen Sie, ob die Höhe zum Betrieb des Mandanten passt. Die Verrechnungskonten sollen am Ende leer oder erklärbar sein. Die Tabelle zeigt je Schritt den Prüfpunkt und die typische Auffälligkeit sowie die Folge für die BWA.
| Schritt und Prüfpunkt | Typische Auffälligkeit | Folge für die BWA |
|---|---|---|
| 5 Erlöse gegen Vorjahresmonat | Ein Monat ohne Erlöse oder doppelt so hoch wie sonst | Rohertrag und Betriebsergebnis schwanken ohne betrieblichen Grund |
| 6 Personalkonten gegen Lohnjournal | Löhne und Sozialaufwand weichen vom Lohnjournal ab oder ein Monat fehlt | Personalkostenquote zu niedrig oder zu hoch |
| 7 Abschreibungen vorhanden | Bei vorhandenem Anlagevermögen keine oder nur eine Jahresbuchung am Ende | Unterjähriges Ergebnis zu hoch, Korrektur erst im Abschluss |
| 8 Durchlauf- und Verrechnungskonten | Konto Geldtransit oder Kreditkarte mit Saldo ungleich 0 | Aufwand oder Erlös steht noch nicht an der richtigen Stelle |
Zu Schritt 7 passt der Blick auf das vorläufige Ergebnis der BWA. Dort geht es um die Abgrenzungen, die im Oktober noch fehlen können.
Wie kommt die SuSa in die BWA und was verschiebt Fehler?
Die BWA entsteht, indem die Salden der Konten je einer BWA-Zeile zugeordnet und dort summiert werden. Ein Buchungsfehler auf der SuSa landet damit auf der falschen Zeile der BWA oder fehlt dort ganz. Wie die Zeilen und Kennzahlen aufgebaut sind, zeigt die Seite BWA-Kennzahlen erklärt.
Angenommen, ein Büro bucht eine Reparaturrechnung für den Firmenwagen irrtümlich auf ein Privatkonto. In der SuSa fällt das nur auf, wenn Sie das Privatkonto ansehen. In der BWA fehlt der Aufwand. Das Betriebsergebnis erscheint zu hoch und der Mandant erhält ein zu gutes Bild. Das Beispiel ist erfunden und dient nur der Veranschaulichung.
Deshalb gilt als Faustregel, die SuSa vor der BWA zu lesen. Wer die BWA mit KI auswertet, kann sich an der Anleitung in sechs Schritten orientieren.
Ist die Summen- und Saldenliste Pflicht?
Nein, die SuSa ist eine Auswertung und kein vorgeschriebenes Dokument. § 238 Abs. 1 HGB verlangt Bücher, aus denen sich die Handelsgeschäfte und die Lage des Vermögens ersehen lassen. Die Geschäftsvorfälle müssen sich in ihrer Entstehung und Abwicklung verfolgen lassen. Eine eigene Summen- und Saldenliste nennt die Vorschrift nicht.
In der Praxis ist die SuSa trotzdem das wichtigste Prüfmittel, weil sie alle Konten auf einer Liste zeigt.
Was darf Software bei der SuSa-Prüfung übernehmen?
Software darf rechnen und markieren. Das Urteil über Buchungen und die Folgerungen für den Mandanten bleibt beim Berufsträger. Code kann Salden vergleichen und Summen bilden. Er kann auch Aktivkonten mit H-Saldo kennzeichnen und Abweichungen zum Vorjahr auflisten. Ob eine Abweichung ein Fehler ist, entscheidet die Kanzlei.
Bei H&K Automation ist die SuSa der Eingang der BWA-Analyse. Die Kennzahlen rechnet Code, die KI formuliert nur den Text und die Kanzlei gibt frei. Werkzeuge dieser Art berühren die Verschwiegenheit nach § 203 StGB. Was dabei zu beachten ist, steht in KI und § 203 StGB. Die Server stehen bei Hetzner in Nürnberg, dazu gibt es einen Vertrag zur Auftragsverarbeitung nach Art. 28 DSGVO. Details finden Sie unter Sicherheit.
Für Bilanzbuchhalter, die mehr auswerten und weniger erfassen wollen, gibt es die Seite Für Bilanzbuchhalter. Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Was ist der Unterschied zwischen SuSa und BWA?
Die SuSa zeigt alle Konten mit Summen und Salden. Die BWA fasst diese Salden in Zeilen zusammen und rechnet Kennzahlen aus. Die SuSa ist die Datenbasis, die BWA die verdichtete Auswertung.
Warum steht ein Aktivkonto mit H in der SuSa?
Ein Aktivkonto hat normalerweise einen Sollsaldo. Steht es im Haben, sind meist Überzahlungen oder ein überzogenes Bankkonto die Ursache. Auch eine falsche Buchungsrichtung ist möglich, deshalb lohnt der Blick in den Beleg.
Wie vergleiche ich die SuSa mit dem Vorjahr?
Vergleichen Sie zuerst die EB-Werte mit der Schlussbilanz des Vorjahres. Danach stellen Sie die Erfolgskonten dem gleichen Zeitraum des Vorjahres gegenüber und prüfen alle Konten mit auffälliger Abweichung.
Kann ich die SuSa exportieren?
Ja, die gängigen Buchhaltungsprogramme bieten für die Liste einen Export, meist als PDF oder Excel-Datei. Welche Formate möglich sind, hängt von der Software ab.
Quellen
- Bundesministerium der Justiz, Handelsgesetzbuch § 238 (Buchführungspflicht), gesetze-im-internet.de, abgerufen am 06.11.2026
- Bundesministerium der Justiz, Handelsgesetzbuch § 239 (Führung der Handelsbücher), gesetze-im-internet.de, abgerufen am 06.11.2026
- Bundesministerium der Justiz, Abgabenordnung § 146 (Ordnungsvorschriften für die Buchführung und für Aufzeichnungen), gesetze-im-internet.de, abgerufen am 06.11.2026
- Lexware Support, FAQ Summen- und Saldenliste erstellen (Herstellerangabe zur eigenen Software), abgerufen am 06.11.2026
- Lexware Support, FAQ Abweichung bei der Eröffnungsbilanz (Herstellerangabe zur eigenen Software), abgerufen am 06.11.2026