Beim BWA Vorjahresvergleich stellt die Kanzlei zuerst die Vergleichbarkeit her, rechnet dann die Abweichung in Betrag und Prozent und sucht die Ursache in der Summen- und Saldenliste. Bewertet wird erst danach, denn Saison, Abgrenzungen und Einmaleffekte verfälschen den Vorjahresmonat häufig.
Wie läuft der BWA Vorjahresvergleich in sieben Schritten ab?
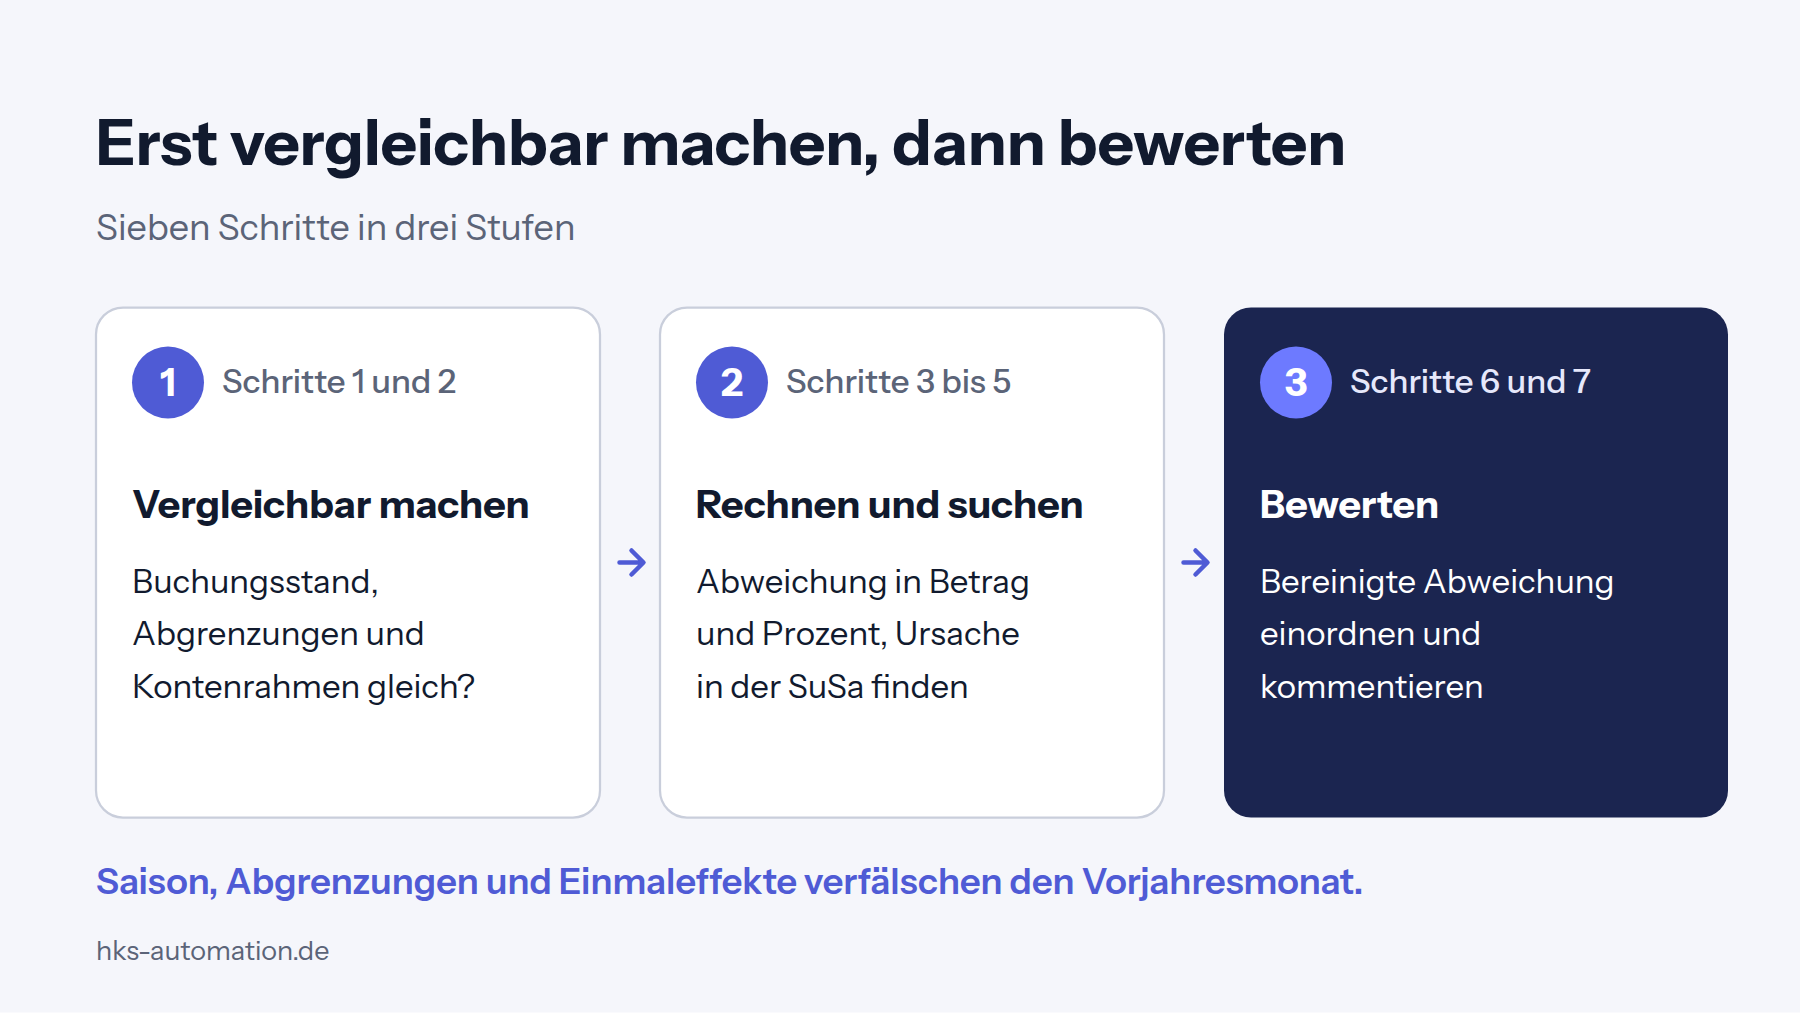
Der Vorjahresvergleich gelingt in sieben Schritten, die jeweils eine Frage, eine Prüfung in der Summen- und Saldenliste (SuSa) und eine Entscheidung haben. Gerade Ende November lohnt die feste Reihenfolge, denn jetzt werden Jahresgespräche geführt und die Planung 2027 vorbereitet. Dann liegt das laufende Jahr neben dem Vorjahr.
Die DATEV-BWA Form 01 stellt nach der DATEV-Lehrmedienreihe zur betriebswirtschaftlichen Beratung neben den Monatswert auch den kumulierten Wert und die Vorjahreswerte. Wie die Spalten im Einzelfall heißen und aufgebaut sind, hängt von der gewählten BWA-Form ab. Viele Ratgeber raten nur, das Vorjahr zu vergleichen und die Saison zu beachten. Eine Reihenfolge nennen sie selten. Sie lautet so:
- Schritt 1: Ist der Buchungsstand beider Zeiträume vergleichbar?
- Schritt 2: Sind Abgrenzungen und Kontenrahmen gleich?
- Schritt 3: Wie groß ist die Abweichung in Betrag und Prozent?
- Schritt 4: Welche Konten verursachen die größte Abweichung?
- Schritt 5: Was steckt in den Buchungen dieser Konten?
- Schritt 6: Ist die bereinigte Abweichung auffällig?
- Schritt 7: Was steht im Kommentar und braucht der Mandant einen Hinweis?
Wie stellt die Kanzlei fest, ob beide Zeiträume vergleichbar sind?
Die Kanzlei prüft in Schritt 1 und 2, ob beide Zeiträume denselben Buchungsstand, dieselben Abgrenzungen und denselben Kontenrahmen haben. Ohne diese Basis vergleicht die BWA Äpfel mit Birnen.
Schritt 1 fragt, ob der Oktober 2026 so vollständig gebucht ist wie der Oktober 2025 im damaligen Abschluss. Das Vorjahr ist meist ein fertiger Stand mit allen Abschlussbuchungen. Das laufende Jahr ist es nicht. In der SuSa zeigt sich das an Konten ohne Bewegung oder an fehlenden Lohnbuchungen und offenen Bankumsätzen. Entscheidung: Ist der Buchungsstand dünner, wird die Abweichung vorerst nicht bewertet. Welche Buchungen im Herbst typischerweise noch fehlen, beschreibt der Artikel zum vorläufigen Ergebnis der BWA.
Schritt 2 fragt, ob Abgrenzungen und Kontenrahmen gleich sind. Wurde ein Konto im Vorjahr anders zugeordnet oder wechselte der Mandant etwa den Kontenrahmen, steht dieselbe Leistung in einer anderen Zeile. Auch wenn Rechnungen im Vorjahr zum Monatsende abgegrenzt wurden und heuer nicht, verschiebt sich der Betrag zwischen den Monaten. Geprüft wird das in der SuSa mit Vorjahresspalte. Entscheidung: Weichen Zuordnung oder Abgrenzung ab, rechnet die Kanzlei das Vorjahr auf die heutige Systematik um und hält die Umrechnung fest.
Der Gedanke dahinter steht im Gesetz. Im Jahresabschluss ist zu jedem Posten der Betrag des Vorjahres anzugeben (§ 265 Abs. 2 Satz 1 HGB). Sind die Beträge nicht vergleichbar, ist das im Anhang anzugeben und zu erläutern (§ 265 Abs. 2 Satz 2 HGB). Für die BWA gilt diese Vorschrift nicht unmittelbar. Der Maßstab passt aber auch hier, denn Vorjahreszahlen sagen nur bei Vergleichbarkeit etwas aus.
Wie rechnet die Kanzlei die Abweichung gegen das Vorjahr?
In Schritt 3 rechnet die Kanzlei die absolute Abweichung (aktueller Wert minus Vorjahreswert) und die prozentuale Abweichung (absolute Abweichung geteilt durch den Vorjahreswert) und zwar für den Monatswert und für den kumulierten Wert getrennt. Der Vorjahreswert ist immer die Bezugsgröße im Nenner.
Der Monatswert schwankt stark, weil einzelne Rechnungen und Buchungen ihn verschieben. Der kumulierte Wert glättet das. Nach Praxisbeiträgen zählt für die Beurteilung des Jahres daher der kumulierte Wert. Das ist eine Praxisaussage und keine Norm. Beide Werte gehören trotzdem nebeneinander, denn der Monat zeigt, wo etwas passiert ist.
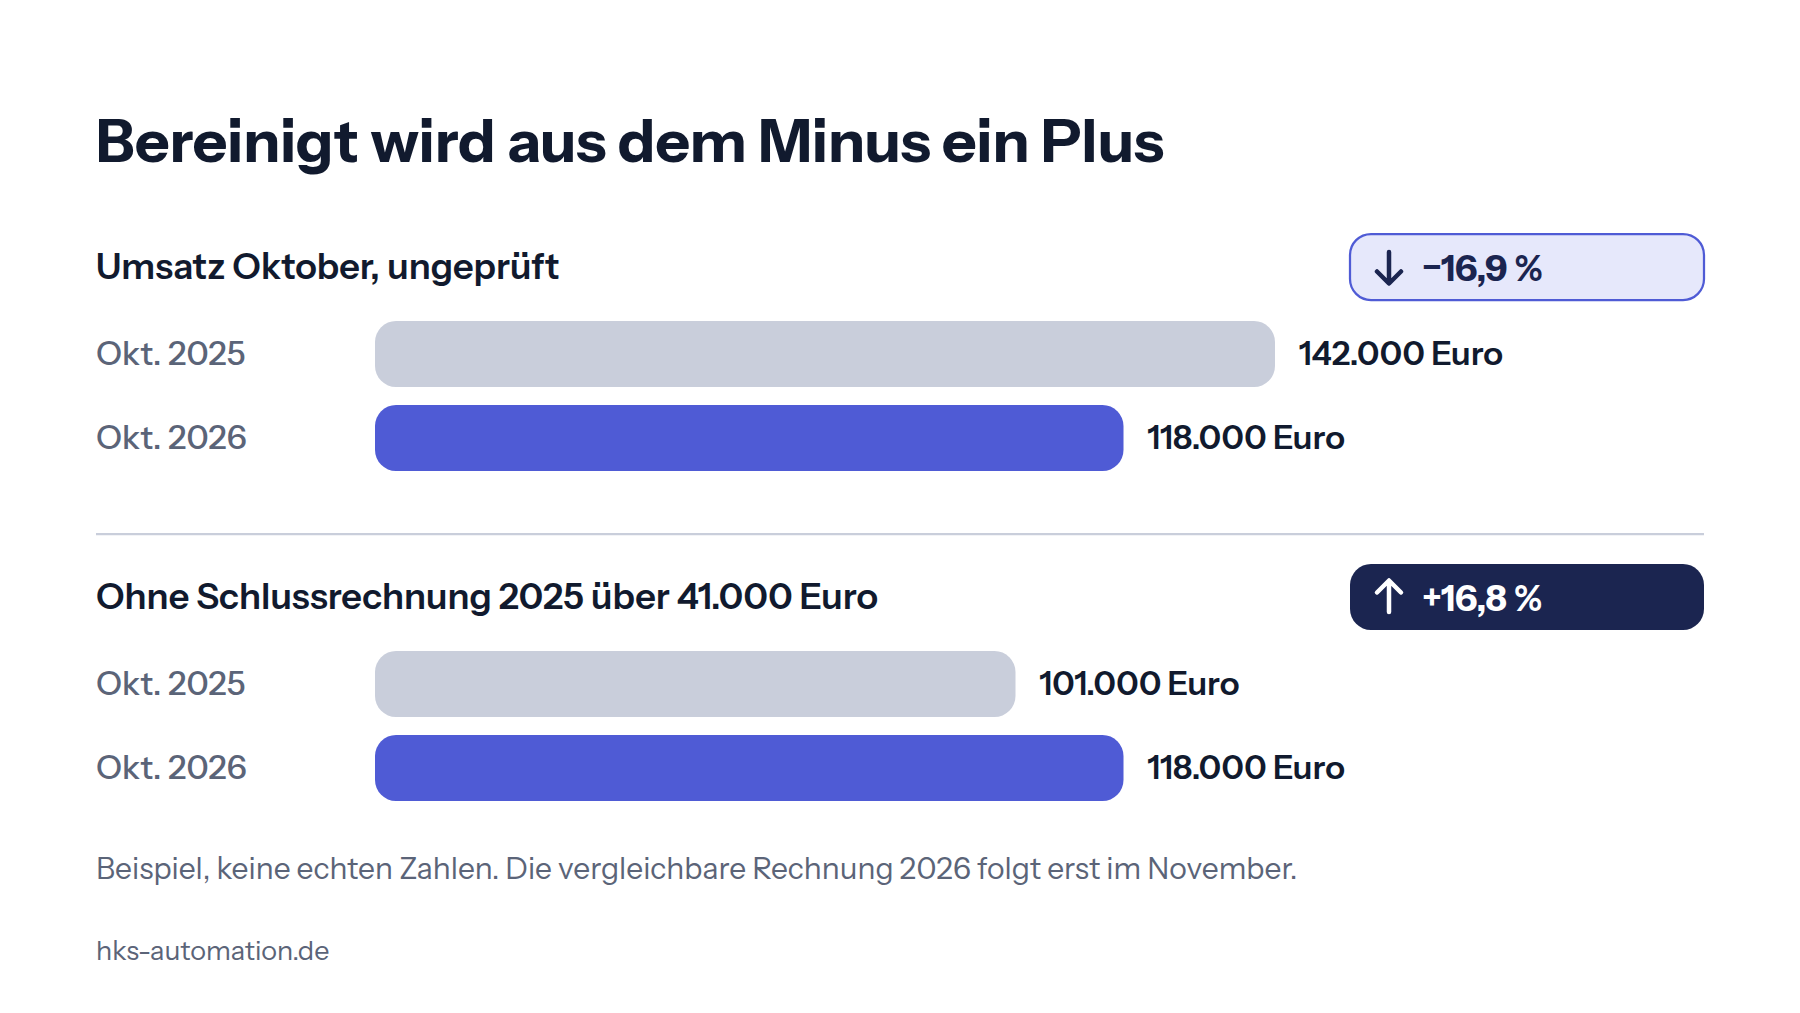
Rechenbeispiel (Beispiel, keine echten Zahlen): Angenommen, ein Handwerksbetrieb hat im Oktober 2026 einen Umsatz von 118.000 Euro, im Oktober 2025 waren es 142.000 Euro. Die absolute Abweichung beträgt minus 24.000 Euro, die prozentuale minus 16,9 Prozent (24.000 geteilt durch 142.000). Kumuliert von Januar bis Oktober stehen 1.205.000 Euro gegen 1.168.000 Euro. Das sind plus 37.000 Euro oder plus 3,2 Prozent. Der Monat sieht schlecht aus, das Jahr liegt über Vorjahr. Eine Warnung wäre an dieser Stelle verfrüht.
Wie findet die Kanzlei die Ursache in der Summen- und Saldenliste?
Die Kanzlei sortiert in Schritt 4 die Konten nach der größten absoluten Abweichung und prüft in Schritt 5 die Buchungen dahinter. Die BWA fasst Konten zu Zeilen zusammen, die SuSa zeigt jedes einzelne Konto mit Vorjahreswert. Wie die Liste aufgebaut ist und welche Prüfpunkte je Kontobereich gelten, erklärt die Anleitung zur Summen- und Saldenliste. Für den Export gilt: Vorjahr und Vorzeichen müssen stimmen, sonst kippt der Vergleich. Das beschreibt die Anleitung zum SuSa-Export aus DATEV.
Schritt 4: Frage ist, welche zwei oder drei Konten den Großteil der Abweichung tragen. Entscheidung: Nur diese Konten werden weiter geprüft, der Rest ist Rauschen.
Schritt 5: Frage ist, welche Buchungen im Monat auf diesen Konten liegen und welchem Zeitraum sie wirtschaftlich gehören. Die Kanzlei sucht Einzelbuchungen mit ungewöhnlicher Höhe. Auch Datumsverschiebungen und Umbuchungen fallen auf. Entscheidung: Jede Buchung wird als laufendes Geschäft, Zeitverschiebung oder Einmaleffekt eingeordnet.
Im Beispiel zeigt sich auf dem Erlöskonto, dass im Oktober 2025 eine Schlussrechnung über 41.000 Euro gebucht wurde. Die vergleichbare Rechnung 2026 folgt erst im November. Ohne diese Rechnung lag der Oktober 2025 bei 101.000 Euro. Bereinigt steht der Oktober 2026 mit 118.000 Euro um 17.000 Euro oder 16,8 Prozent über dem Vorjahr. Aus der scheinbaren Verschlechterung wird ein Plus.
Welche Störfaktoren verfälschen den BWA Vorjahresvergleich?
Sechs Störfaktoren verfälschen den Vorjahresvergleich am häufigsten. Die Tabelle nennt den jeweiligen Prüfweg, aber bewusst keine Quoten, denn Saisonanteile unterscheiden sich von Betrieb zu Betrieb.
Zwei Punkte brauchen eine Erläuterung. Bestandsveränderungen und Abgrenzungen werden oft erst im Abschluss gebucht. Deshalb wirkt ein Monat vor dem Abschluss besser oder schlechter, als das Jahresergebnis später ausfällt. Die Abschreibung folgt außerdem dem Anlagevermögen. Bei zeitlich begrenzt nutzbaren Gegenständen werden die Anschaffungskosten planmäßig auf die Nutzungsjahre verteilt (§ 253 Abs. 3 HGB). Ein Fahrzeug, das 2026 neu angeschafft wurde, erhöht daher die Abschreibung gegenüber dem Vorjahr, ohne dass der Betrieb schlechter arbeitet.
| Störfaktor | Wirkung auf den Vergleich | Prüfweg in der SuSa |
|---|---|---|
| Saison und Auftragslage | Umsatz fällt in einen anderen Monat als im Vorjahr | Monatswerte beider Jahre je Erlöskonto nebeneinanderlegen und Auftragsbestand erfragen |
| Bestandsveränderung | Roh- und Fertigerzeugnisse oder unfertige Leistungen werden erst im Abschluss gebucht | Bestandskonten auf Bewegung prüfen und den Stand zum Vorjahresmonat vergleichen |
| Abschreibung | Neue Anlagen oder ausgelaufene Nutzungsdauern ändern den Monatsbetrag | AfA-Konten und Anlagenverzeichnis gegen Vorjahr halten |
| Einmalerlös | Anlagenverkauf oder Versicherungsleistung verzerrt das Ergebnis | Erlöskonten und sonstige betriebliche Erträge auf Einzelbuchungen durchsehen |
| Zahlungsziel | Rechnungsstellung und Zahlungseingang verschieben die Liquidität, nicht den Ertrag | Forderungen und Bankkonten zum Stichtag gegen Vorjahr vergleichen |
| Buchungsrückstand | Belege fehlen, Aufwand ist zu niedrig | Konten ohne Bewegung und fehlende Lohn- oder Mietbuchungen suchen |
Wann ist eine Abweichung ein Warnsignal für den Mandanten?
Eine Abweichung ist ein Warnsignal, wenn sie nach der Bereinigung bleibt und eine erkennbare Ursache im Geschäft hat. Das prüft die Kanzlei in Schritt 6 und 7.
Schritt 6: Frage ist, ob die bereinigte Abweichung auffällig ist. Die Kanzlei legt die bereinigte Abweichung neben den kumulierten Wert und die Vorjahre. Fällt ein Kostenblock dauerhaft stärker als der Umsatz, ist das ein Hinweis auf eine strukturelle Änderung. Bricht nur ein Monat ein und der kumulierte Wert hält, ist es meist eine Verschiebung. Entscheidung: Die Kanzlei ordnet die Abweichung als Verschiebung, Sondereffekt oder Warnsignal ein und hält das für den Mandanten fest.
Schritt 7: Frage ist, was der Mandant wissen muss. Entscheidung: Die Kanzlei schreibt einen kurzen Kommentar mit Zahl und Ursache. Er endet mit einer Empfehlung. Wie das gelingt, zeigt die Anleitung zum Kommentieren der BWA. Deuten bereinigte Kennzahlen auf eine ernste Schieflage, folgt die Prüfung, ob ein Hinweis nötig ist. Die Checkliste zur Hinweispflicht nach § 102 StaRUG nennt dafür Kennzahlen und den Aufbau von Hinweis und Aktenvermerk.
Auch das Lob gehört dazu. Wer einen Mandanten für einen starken Oktober lobt, der nur auf einer vorgezogenen Rechnung beruht, verliert später an Glaubwürdigkeit.
Was davon kann Software beim BWA Vorjahresvergleich übernehmen?
Software übernimmt die Rechenarbeit der Schritte 3 bis 5 zuverlässig, die Bewertung in Schritt 6 und 7 bleibt beim Berufsträger. Gegenüberstellung und Abweichung in Euro und Prozent sind reine Rechnung, ebenso die Sortierung der Konten nach Abweichung. Genau das macht Code ohne Rechenfehler.
Auch die Markierung von Auffälligkeiten lässt sich automatisieren, etwa Einzelbuchungen über einer festgelegten Schwelle oder Konten ohne Bewegung. Ob eine Rechnung vorgezogen wurde, ob ein Auftrag fehlt oder ob der Mandant Grund zur Sorge hat, weiß nur, wer den Betrieb kennt. Auch die Anbieterseite OnlineBilanz hält die Analyse über mehrere Perioden für den Weg, Saisonschwankungen und Trendbrüche zu erkennen. Das ist eine Herstellerangabe und keine Fachnorm.
Die BWA-Analyse von H&K Automation automatisiert genau diese Rechen- und Markierungsarbeit aus BWA und Summen- und Saldenliste, die Freigabe bleibt bei Ihrer Kanzlei. Mehr zum Einsatz in der Kanzlei steht auf der Seite Für Steuerkanzleien. Die Kennzahlen selbst erklärt der Ratgeber BWA-Kennzahlen erklärt.
Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Monatswert oder kumuliert vergleichen?
Beide, aber mit unterschiedlicher Aufgabe. Der Monatswert zeigt, wo eine Abweichung entstanden ist. Der kumulierte Wert zeigt, ob sich daraus für das Jahr ein Trend ergibt.
Wie viele Vorjahre sollte die Kanzlei vergleichen?
Zwei Vorjahre sind eine praktische Untergrenze, weil sich ein Ausreißer im Vorjahr dann erkennen lässt. Eine feste Vorgabe dazu gibt es nicht, es hängt vom Betrieb und von der Datenlage ab.
Was tun bei einem neuen Mandanten ohne Vorjahr?
Dann fehlt die Vergleichsbasis. Die Kanzlei stützt sich auf die Monatsverläufe des laufenden Jahres und auf Planwerte des Mandanten. Vorjahreszahlen aus dem früheren Abschluss kommen hinzu, sofern sie vorliegen und vergleichbar sind.
Ist ein Branchenvergleich besser als der Vorjahresvergleich?
Er beantwortet eine andere Frage. Der Vorjahresvergleich zeigt die Entwicklung des Betriebs, der Branchenvergleich seine Lage im Markt. Für den Mandanten braucht es oft beides, wobei der Vorjahresvergleich die engere Datenbasis hat.
Quellen
- Bundesministerium der Justiz, § 265 HGB (Allgemeine Grundsätze für die Gliederung), Gesetze im Internet, abgerufen am 22.11.2026
- Bundesministerium der Justiz, § 253 HGB (Zugangs- und Folgebewertung), Gesetze im Internet, abgerufen am 22.11.2026
- DATEV eG, Lehrmedien Betriebswirtschaftliche Beratung (Erfolgsrechnung Form 01/04/07), abgerufen am 22.11.2026
- OnlineBilanz, Beitrag zur BWA-Analyse (Herstellerangabe), abgerufen am 22.11.2026