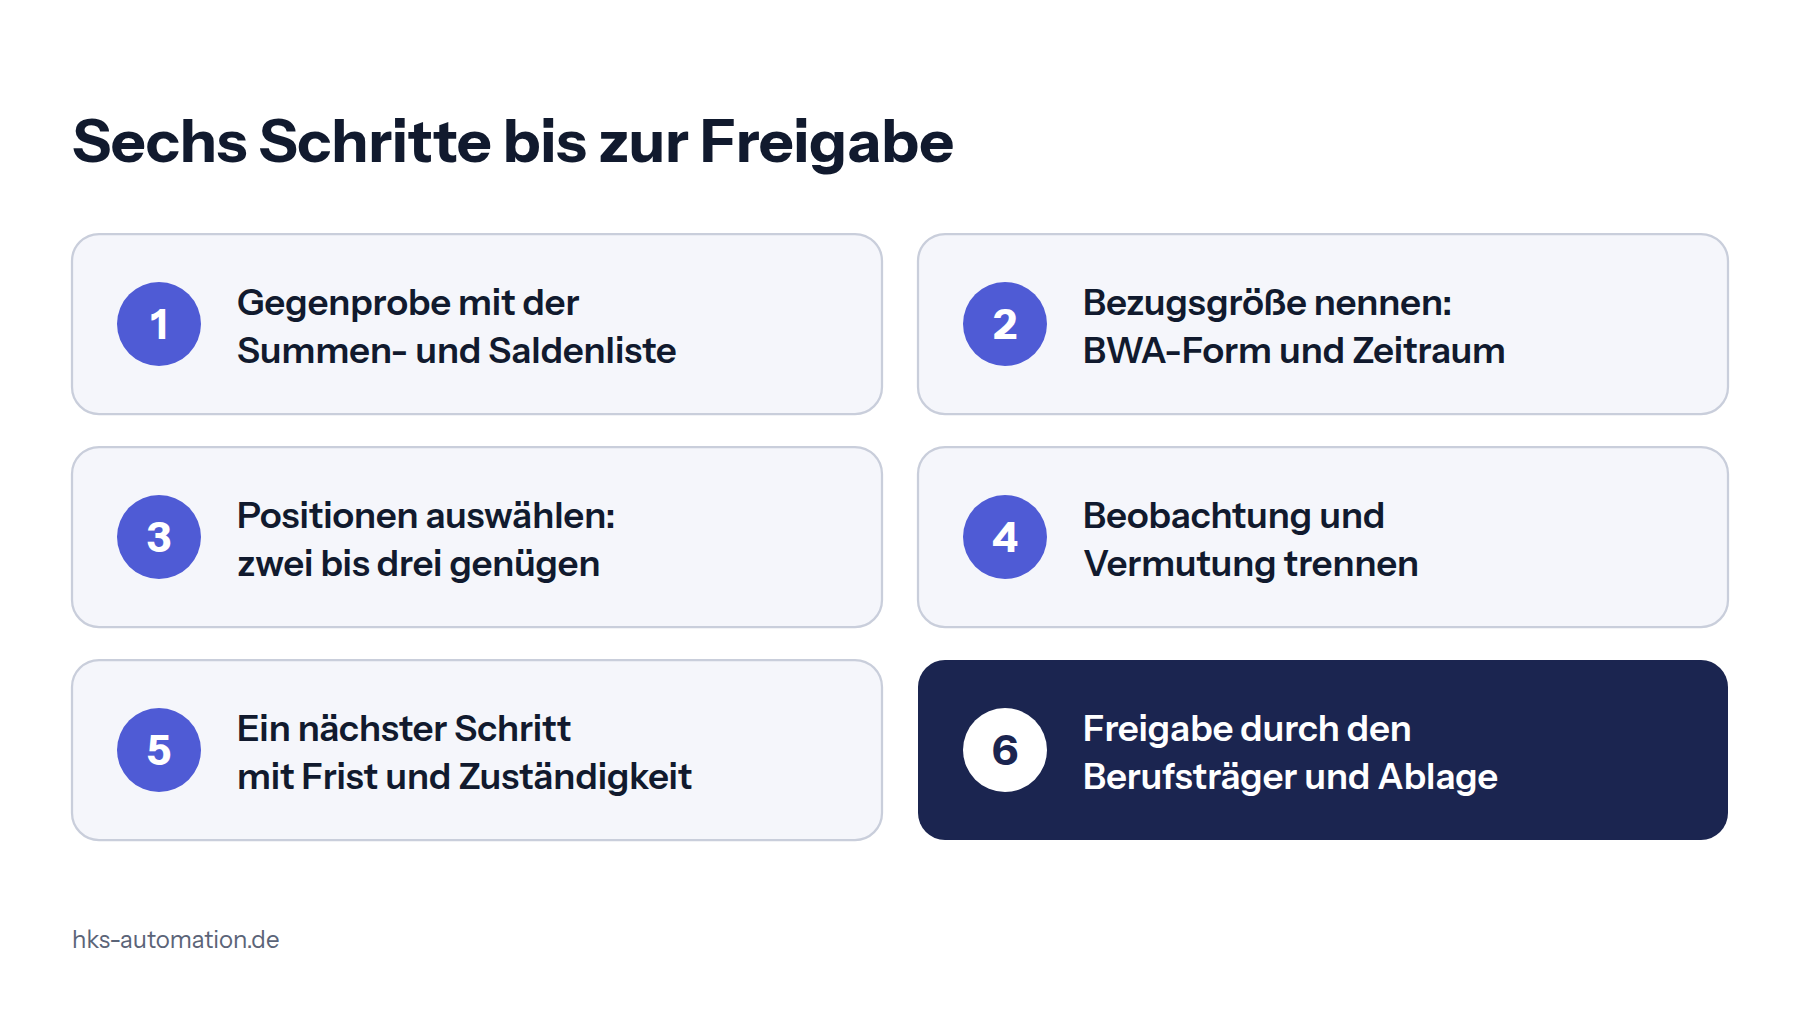
Einen BWA-Kommentar schreiben Sie in sechs Schritten vom Zahlencheck bis zur Freigabe durch den Berufsträger. Er nennt Ergebnis und Ursache sowie den nächsten Schritt und passt auf eine Seite.
Wie kommentiert man eine BWA so, dass der Mandant sie liest?
Ein BWA-Kommentar wird gelesen, wenn er in wenigen Sätzen sagt, was sich geändert hat, woran es liegen könnte und was der Mandant jetzt tun soll. Die Zahlen stehen in der Auswertung. Der Kommentar liefert die Einordnung, die der Mandant allein nicht leisten kann.
Zur Länge gibt es keine Vorgabe. Aus der Praxis hat sich bewährt, dass eine Seite genügt. Wer mehr als drei Positionen anspricht, lenkt vom Wesentlichen ab.
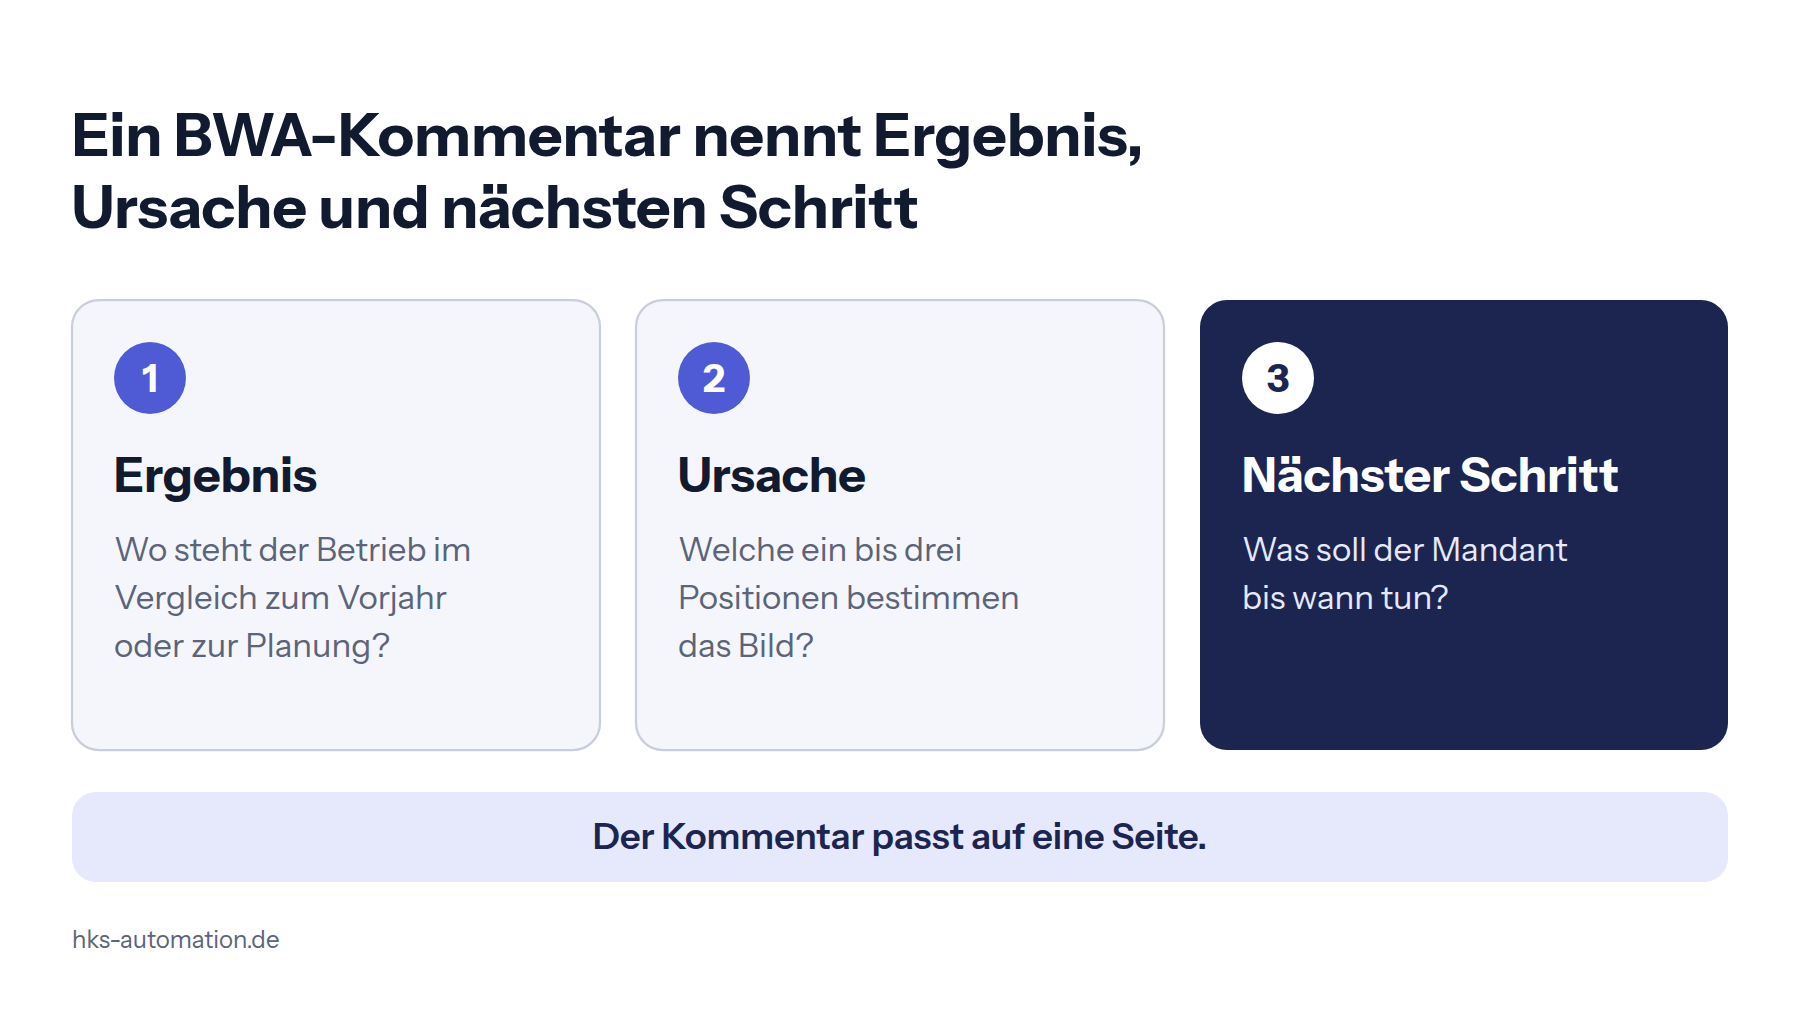
Jeder Kommentar besteht aus drei Teilen:
- Ergebnis: Wo steht der Betrieb im Vergleich zum Vorjahr oder zur Planung?
- Ursache: Was sind die ein bis drei Positionen, die das Bild bestimmen?
- Nächster Schritt: Was soll der Mandant bis wann tun?
Die einzelnen Kennzahlen und ihre Formeln finden Sie im Ratgeber BWA-Kennzahlen erklärt. Hier geht es um Aufbau und Formulierung des schriftlichen Kommentars.
Wie bereite ich die BWA vor dem Kommentar vor?
Vor dem ersten Satz prüfen Sie die Zahlen und legen fest, worauf sich der Kommentar bezieht. Das sind die Schritte 1 und 2.
Schritt 1 ist die Gegenprobe. Vergleichen Sie die wichtigsten BWA-Positionen mit der Summen- und Saldenliste (SuSa). Wie das geht, zeigt die Anleitung Summen- und Saldenliste lesen. Fehlen Buchungen oder stehen Konten auf dem falschen Vorzeichen, erklärt der Kommentar sonst ein Rechenproblem als Geschäftsentwicklung.
Schritt 2 ist die Bezugsgröße. Nennen Sie im ersten Satz die BWA-Form und den Zeitraum. DATEV beschreibt die Kurzfristige Erfolgsrechnung als Auswertung der Erfolgskonten, die das vorläufige Ergebnis ableitet und sowohl den Monatswert als auch die kumulierten Werte des Wirtschaftsjahres zeigt. Eine BWA folgt keinem gesetzlich vorgegebenen Schema. Deshalb muss der Leser wissen, welche Form er vor sich hat und ob Monat oder Jahreswerte gemeint sind. Prüfen Sie die Bezeichnung gegen die aktuelle DATEV-Hilfe, bevor Sie sie in Ihre Vorlage übernehmen.
Wie finde ich die zwei bis drei Positionen, die der Mandant wissen muss?
Schritt 3 ist die Auswahl. Sie gehen vom Vorjahresvergleich aus und suchen die Positionen mit der größten Abweichung. Danach prüfen Sie Rohertragsquote und Personalkostenquote sowie die Liquidität. Die Berechnung der Personalkostenquote und ihre Bezugsgröße erklärt der Artikel Personalkostenquote berechnen.
Die Tabelle ordnet typische Auffälligkeiten einer möglichen Ursache und einer Frage zu, die Sie dem Mandanten stellen können. Die Ursachen sind Hypothesen und keine Feststellungen.
| Auffälligkeit | Mögliche Ursache | Frage an den Mandanten |
|---|---|---|
| Umsatz unter dem Vorjahresmonat | Saisonverschiebung oder fehlende Ausgangsrechnungen | Wurden alle Rechnungen des Monats gestellt und uns übergeben? |
| Rohertragsquote gesunken | Höhere Einkaufspreise oder ein nicht gebuchter Bestand | Haben sich Einkaufspreise oder Rabatte verändert? |
| Personalkostenquote gestiegen | Neue Stelle oder Einmalzahlung | Gab es Einstellungen oder Sonderzahlungen? |
| Kontostand sinkt trotz positivem Ergebnis | Lange Zahlungsziele oder Steuerzahlungen | Welche größeren Zahlungen stehen in den nächsten Wochen an? |
Beim vorläufigen Ergebnis im Herbst helfen zusätzlich die sieben Prüfpunkte zum vorläufigen Ergebnis, denn dort fehlen oft noch Abgrenzungen.
Wie formuliere ich Ursachen, ohne zu raten?
Schritt 4 trennt Beobachtung und Vermutung in zwei Sätzen. Die Beobachtung steht in der BWA und ist belegbar. Die Vermutung kennzeichnen Sie als solche und verbinden sie mit einer Rückfrage.
Beispiel für eine Beobachtung (frei erfunden, nur zur Illustration). Angenommen, die Personalkostenquote liegt im Oktober bei 38 Prozent nach 33 Prozent im Vorjahresmonat. Im Kommentar steht dann der Satz „Die Personalkostenquote ist im Oktober von 33 auf 38 Prozent gestiegen.“
Beispiel für die zugehörige Vermutung. „Möglicherweise hängt das mit der Einmalzahlung im Oktober zusammen. Bitte bestätigen Sie uns das kurz, dann stellen wir es im Kommentar richtig.“
Vermeiden Sie Sätze wie „Ihre Kosten laufen aus dem Ruder“. Sie sind nicht belegt und wirken wie ein Urteil über die Geschäftsführung. Der Berufsträger kennt die Hintergründe des Mandanten, die Software kennt nur die Konten.
Wie schließe ich den Kommentar mit einer Empfehlung ab?
Schritt 5 ist ein einziger nächster Schritt mit Frist und Zuständigkeit. Schreiben Sie zum Beispiel, dass der Mandant bis zu einem Datum die offenen Ausgangsrechnungen meldet und die Kanzlei danach die BWA neu auswertet. Mehrere Empfehlungen verwässern den Kommentar.
Achten Sie auf die Grenze. Ein betriebswirtschaftlicher Kommentar beschreibt Zahlen und Zusammenhänge. Steuerliche oder rechtliche Beratung gehört in ein eigenes Schreiben.
Ergeben sich aus den Zahlen Anhaltspunkte für eine Krise, reicht ein Kommentarsatz nicht. Dann prüfen Sie die Hinweispflicht nach § 102 StaRUG und dokumentieren sie getrennt. Wie Hinweis und Aktenvermerk aufgebaut sind, steht im Artikel Hinweispflicht des Steuerberaters nach § 102 StaRUG.
Wie dokumentiere ich den Kommentar und gebe ihn frei?
Schritt 6 ist die Freigabe durch den Berufsträger und die Ablage. Nach § 57 Abs. 1 StBerG haben Steuerberater ihren Beruf unabhängig, eigenverantwortlich und gewissenhaft auszuüben. Das gilt auch für einen Kommentar, den ein Mitarbeiter oder eine Software vorbereitet hat. Wer freigibt, übernimmt die Aussage.
Legen Sie den Kommentar zusammen mit der BWA und der Gegenprobe in der Mandantenakte ab. Vermerken Sie, wer geprüft und wann freigegeben hat.
Klären Sie vorab, ob der Kommentar zur Erstellung der BWA gehört oder gesondert vergütet wird. Eine Vereinbarung über die Vergütung bedarf nach § 4 Abs. 1 StBVV der Textform. Die Einordnung nach § 4 und § 13 StBVV erklärt der Artikel BWA Besprechung abrechnen.
Wie lässt sich der Kommentar mit Software vorbereiten?
Software kann den Entwurf vorbereiten, weil Rechnen und Vergleichen sich automatisieren lassen. Die Kennzahlen berechnet Code nach festen Formeln, ein Textentwurf kann daraus Beobachtungen und Rückfragen formulieren. Die Beurteilung bleibt beim Berufsträger.
Das bedeutet für die Praxis, dass Sie den Entwurf wie den Kommentar eines Kollegen prüfen. Stimmen die Zahlen, ist die Ursache plausibel und passt der Ton zum Mandanten? Eine Prüfliste für den ganzen Weg bietet BWA mit KI auswerten.
Bei Mandantendaten gelten § 203 StGB und die Pflichten aus Art. 28 DSGVO. Ein Dienstleister braucht einen Vertrag zur Auftragsverarbeitung und eine Verpflichtung zur Verschwiegenheit. Wie H&K Automation das umsetzt, steht auf der Seite Sicherheit und § 203 StGB.
H&K Automation automatisiert die BWA-Analyse bis zum Entwurf mit Kennzahlen, Ampel und Ursachen, die Freigabe bleibt bei Ihrer Kanzlei. Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Wie lang sollte ein BWA-Kommentar sein?
Eine feste Länge ist nicht vorgeschrieben. In der Praxis genügt meist eine Seite mit zwei bis drei Positionen, einer Einordnung und einem nächsten Schritt.
Muss ich die BWA-Form im Kommentar nennen?
Ja. Eine BWA folgt keinem gesetzlich vorgegebenen Schema, deshalb sollte der Leser wissen, welche Form und welcher Zeitraum gemeint sind.
Darf ein Mitarbeiter den Kommentar schreiben?
Ja, wenn der Berufsträger ihn prüft und freigibt. Die Verantwortung bleibt nach § 57 Abs. 1 StBerG bei ihm.
Ist der Kommentar eine Steuerberatung?
Ein rein betriebswirtschaftlicher Kommentar beschreibt Zahlen. Steuerliche oder rechtliche Empfehlungen gehören in ein gesondertes Schreiben.
Quellen
- Bundesministerium der Justiz, Steuerberatungsgesetz (StBerG), § 57, gesetze-im-internet.de, abgerufen am 12.11.2026
- Bundesministerium der Justiz, Steuerberatervergütungsverordnung (StBVV), § 4, gesetze-im-internet.de, abgerufen am 12.11.2026
- DATEV eG, Informationen zur kurzfristigen Erfolgsrechnung (BWA), DATEV Hilfe-Center, abgerufen am 12.11.2026