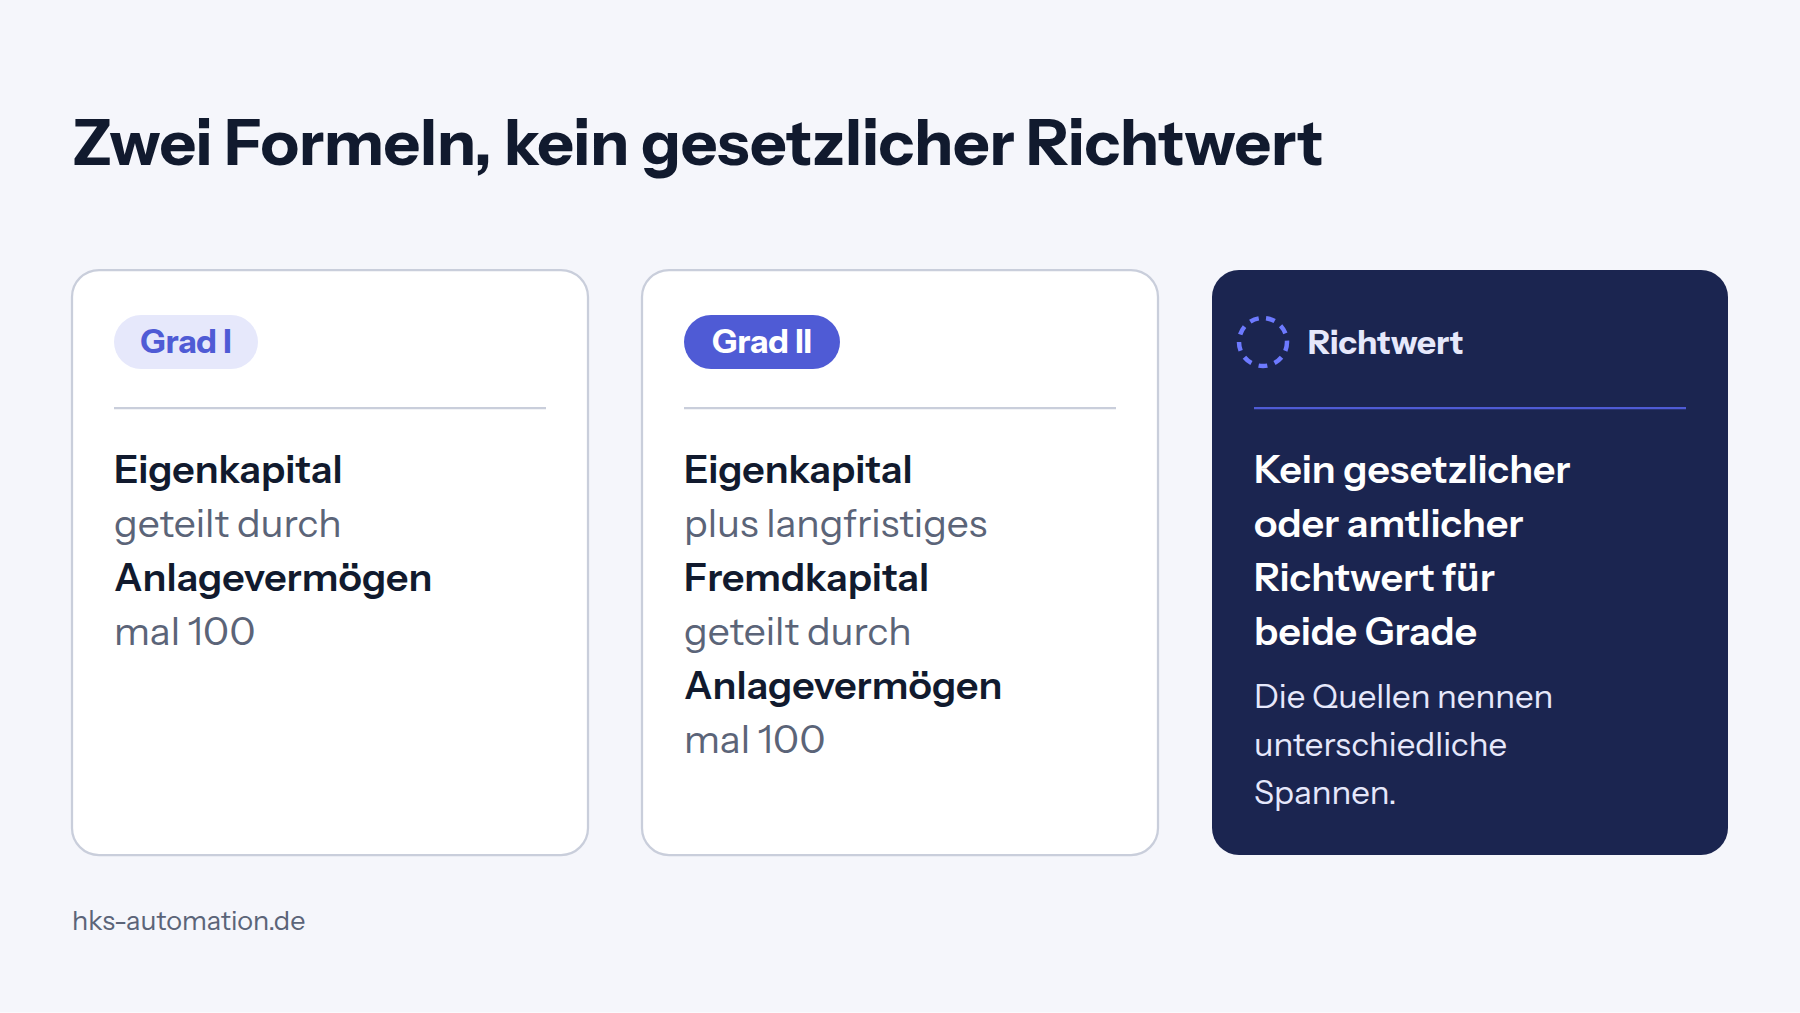
Anlagendeckungsgrad I ist Eigenkapital geteilt durch Anlagevermögen mal 100, Grad II addiert im Zähler das langfristige Fremdkapital. Einen gesetzlichen oder amtlichen Richtwert gibt es für beide nicht, die Quellen nennen unterschiedliche Spannen.
Was sagt die goldene Bilanzregel und wo steht sie?
Die goldene Bilanzregel ist ein Finanzierungsgrundsatz und kein Gesetz. Sie verlangt, dass langfristig gebundenes Vermögen mit langfristigem Kapital finanziert wird, kurzfristig gebundenes Vermögen darf kurzfristig finanziert sein. Ziel ist die Fristenkongruenz, also gleich lange Bindung auf beiden Seiten der Bilanz.
Im HGB findet sich diese Regel nicht. Das Gesetz regelt in § 266 HGB die Gliederung der Bilanz und in § 268 Abs. 5 HGB, dass bei Verbindlichkeiten die Beträge mit einer Restlaufzeit bis zu einem Jahr und von mehr als einem Jahr zu vermerken sind. Diese Vermerke liefern der Kanzlei das Rohmaterial für die Fristenstruktur. Die Bewertung bleibt eine Frage der Bilanzanalyse.
Die Quellen benennen die Fassungen uneinheitlich. Welt der BWL beschreibt die Regel als „weisen Rat“, den man auch ignorieren kann. Dort entspricht Deckungsgrad 1 der engen Fassung und Deckungsgrad 2 der weiten Fassung, Deckungsgrad 2 wird zugleich als silberne Bilanzregel bezeichnet. Wenn ein Mandant oder die Bank von der goldenen Regel spricht, sollten Sie daher kurz klären, welche Fassung gemeint ist.
Wie lässt sich der Anlagendeckungsgrad berechnen?
Der Anlagendeckungsgrad I ist Eigenkapital geteilt durch Anlagevermögen mal 100. Der Anlagendeckungsgrad II ist Eigenkapital plus langfristiges Fremdkapital geteilt durch Anlagevermögen mal 100. Langfristiges Fremdkapital sind Verbindlichkeiten mit einer Restlaufzeit von mehr als einem Jahr sowie der langfristige Teil der Rückstellungen, etwa für Pensionen.
Die folgende Tabelle ordnet die Posten der Bilanz nach § 266 HGB zu. Die Spalte Zuordnung ist ein Vorschlag für die Praxis. Wo ein Posten Spielraum lässt, legt die Kanzlei die Zuordnung fest und hält sie für den Abschluss fest.
| Bilanzposten nach § 266 HGB | Zuordnung | Hinweis |
|---|---|---|
| A. Anlagevermögen (immaterielle Vermögensgegenstände, Sachanlagen, Finanzanlagen) | Nenner | Buchwerte zum Stichtag, wie in der Bilanz ausgewiesen |
| A. Eigenkapital (gezeichnetes Kapital, Rücklagen, Vortrag, Jahresergebnis) | Zähler Grad I und II | Ein Verlustvortrag oder Jahresfehlbetrag mindert den Zähler |
| B. Rückstellungen für Pensionen und ähnliche Verpflichtungen | Zähler Grad II, wenn langfristig | Anteil mit langer Laufzeit gesondert betrachten |
| B. Steuerrückstellungen und sonstige Rückstellungen | Meist kurzfristig, im Einzelfall prüfen | Laufzeit aus Anhang oder Buchführung ableiten |
| C. Verbindlichkeiten gegenüber Kreditinstituten mit Restlaufzeit über einem Jahr | Zähler Grad II | Restlaufzeitvermerk nach § 268 Abs. 5 HGB nutzen |
| C. Verbindlichkeiten mit Restlaufzeit bis zu einem Jahr (auch Kontokorrent) | Nicht im Zähler | Zählt als kurzfristig, auch wenn es dauerhaft ausgeschöpft wird |
| D. Rechnungsabgrenzungsposten, E. Passive latente Steuern | Im Einzelfall entscheiden | Keine feste Regel, Entscheidung dokumentieren |
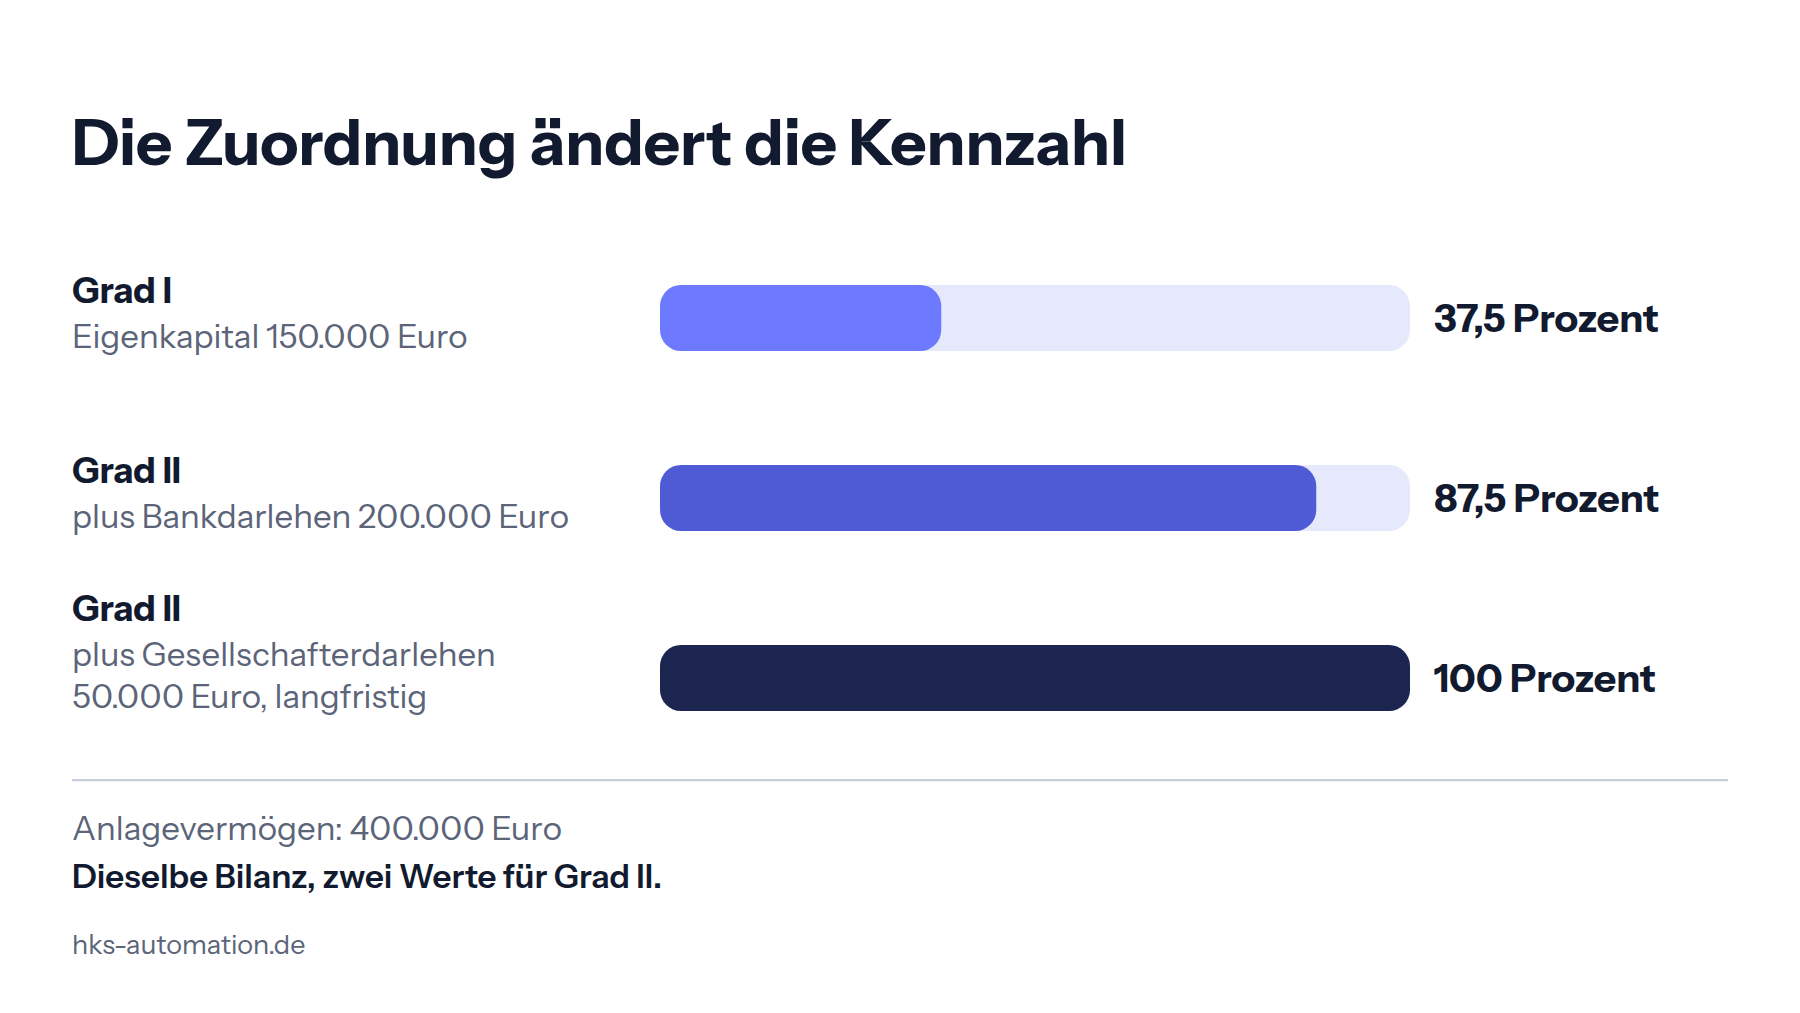
Angenommen, ein Betrieb hat ein Anlagevermögen von 400.000 Euro und ein Eigenkapital von 150.000 Euro. Dazu kommt ein Bankdarlehen von 200.000 Euro mit einer Restlaufzeit von mehr als einem Jahr. Grad I beträgt 150.000 / 400.000 × 100 = 37,5 Prozent. Grad II beträgt (150.000 + 200.000) / 400.000 × 100 = 87,5 Prozent. Ein Teil des Anlagevermögens wäre demnach kurzfristig finanziert.
Weist die Bilanz zusätzlich ein Gesellschafterdarlehen von 50.000 Euro aus und ordnet die Kanzlei es als langfristig ein, steigt Grad II auf 100 Prozent. Dieselbe Bilanz ergibt also zwei Werte, je nachdem, wie das Darlehen zugeordnet wird. Deshalb gehört die Zuordnung in den Kommentar.
Wie ordnet die Kanzlei den Wert ein?
Die Kanzlei ordnet den Wert ein, indem sie ihn gegen Vorjahr und Branche liest und nicht gegen eine feste Marke. Die Richtwerte der Anbieter gehen auseinander. WHK Controlling nennt für Grad I einen theoretischen Idealbereich von 70 bis 100 Prozent, die strenge Regel fordert mindestens 100 Prozent. Deltavalue bezeichnet für Grad II mindestens 100 Prozent als traditionelle Orientierungsgröße und weist darauf hin, dass Richtwerte nur innerhalb derselben Branche und Rechnungslegungsbasis vergleichbar sind. Das sind Angaben einzelner Anbieter und keine Norm.
Für das Mandantengespräch helfen vier Gesichtspunkte:
- Anlagenintensität: Ein Betrieb mit wenig Anlagevermögen hat einen kleinen Nenner und erreicht hohe Werte fast von selbst. Bei einem Dienstleister sagt die Kennzahl deshalb oft wenig.
- Miete und Leasing: Was nicht in der Bilanz steht, steht nicht im Nenner. Gemietete oder geleaste Anlagen erscheinen nicht im Anlagevermögen, wenn der Mandant sie nicht bilanziert. Ein niedriger Nenner kann also auf andere Vertragsformen zurückgehen.
- Gesellschafterdarlehen: Entscheidend ist, ob es nach Vereinbarung langfristig überlassen wird. Die Kanzlei benennt ihre Zuordnung offen, damit der Mandant sie nachvollziehen kann.
- Entwicklung: Ein Wert, der über mehrere Jahre sinkt, erzählt mehr als ein einzelner Stichtag. Das gilt besonders nach größeren Investitionen.
Zusammen mit der Eigenkapitalquote und dem Cashflow ergibt sich ein Bild. Die Eigenkapitalquote zeigt die Substanz, der Cashflow die Zahlungskraft und der Anlagendeckungsgrad die Fristenstruktur. Welche Kennzahlen ins Gespräch gehören, beschreibt der Ratgeber zu den Jahresabschluss-Kennzahlen im Mandantengespräch.
Welche Prüffragen stellt die Kanzlei vor dem Mandantengespräch?
Vor dem Gespräch klärt die Kanzlei, ob die Zahlen in Zähler und Nenner wirklich das abbilden, was die Kennzahl behauptet. Fünf Fragen haben sich dafür bewährt:
- Restlaufzeit: Liegt für jede Verbindlichkeit der Vermerk nach § 268 Abs. 5 HGB vor? Stimmt er mit den Tilgungsplänen der Bank überein?
- Pensionsrückstellungen: Wird die Rückstellung als langfristig behandelt? Ist diese Entscheidung im Vorjahr genauso getroffen worden?
- Verkürzte Bilanz: Hat der Mandant als Kleinstkapitalgesellschaft nach § 267a HGB bilanziert? Dann enthält die Bilanz nur die Posten mit Buchstaben. Die Aufteilung der Verbindlichkeiten nach Laufzeit muss die Kanzlei aus der Buchführung ergänzen. Die Schwellen liegen bei 450.000 Euro Bilanzsumme, 900.000 Euro Umsatzerlösen und zehn Arbeitnehmern im Jahresdurchschnitt, wobei zwei der drei Merkmale nicht überschritten sein dürfen.
- Vorjahr: Wurde der Vorjahreswert nach derselben Zuordnung berechnet? Sonst vergleicht die Kanzlei zwei verschiedene Rechenwege.
- Ausschüttung: Mindert eine geplante Ausschüttung oder Entnahme das Eigenkapital im Zähler? Ändert sich damit die Aussage?
Die Offenlegung des Abschlusses 2025 steht zum 31.12.2026 an. Wie die Kanzlei die Bilanz davor auswertet, steht im Artikel zur Offenlegung mit Frist 31.12.2026.
Wo hilft Software und wo nicht?
Software hilft beim Rechnen und Zuordnen von Summen, das Urteil über kurz oder langfristig bleibt bei der Kanzlei. Aus der Summen- und Saldenliste lassen sich Anlagevermögen, Eigenkapital und Verbindlichkeiten je Konto zusammenführen und gegen das Vorjahr stellen. Das ist Rechenarbeit, die ein Programm fehlerfrei und jedes Mal gleich erledigt.
Nicht ableiten kann ein Programm, ob ein Gesellschafterdarlehen langfristig gemeint ist, ob ein Posten wirtschaftlich eher Eigen oder Fremdkapital ist oder ob der Mandant gerade eine Investition plant. Diese Informationen stehen nicht in den Salden. Wie der Weg vom Export bis zur Freigabe aussieht, zeigt die Anleitung zum automatischen Auswerten des Jahresabschlusses.
Zwei Wege: von Hand nachrechnen oder automatisiert mit Freigabe?
Beide Wege führen zur selben Zahl, sie unterscheiden sich im Aufwand je Mandant und in der Nachvollziehbarkeit. Welcher passt, hängt von der Zahl der Abschlüsse ab, bei denen die Kanzlei die Fristenstruktur ohnehin ansprechen will.
Weg 1 von Hand: Die Kanzlei überträgt die Posten aus der Bilanz in die obige Tabelle, ergänzt die Restlaufzeiten und rechnet Grad I und II in einer Tabellenkalkulation. Das ist ohne Werkzeug machbar und eignet sich für einzelne Mandanten.
Weg 2 automatisiert: In der Jahresabschluss-Analyse entstehen die Kennzahlen aus Summen und Salden. Der Code rechnet, die KI formuliert nur den Text und Ihre Kanzlei gibt frei. Dieser Weg lohnt sich, wenn dieselben Kennzahlen bei vielen Mandanten jedes Jahr gebraucht werden.
Was erklärt die Kanzlei der Bank?
Der Bank erklärt die Kanzlei, welche Zuordnung hinter der Zahl steht und warum sie gewählt wurde. Banken rechnen ihre Kennzahlen meist nach eigenem Schema. Weicht Ihr Wert davon ab, hilft eine kurze Aufstellung der Posten, die Sie als langfristig gewertet haben.
Ein Satz im Kommentar kann so lauten: „Das Gesellschafterdarlehen von 50.000 Euro ist als langfristig eingestuft, weil eine Rückzahlung vor 2029 nicht vereinbart ist.“ Eine solche Angabe nennt Annahme, Zahl und Grund, ohne ein Urteil über die Bonität zu fällen. Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Ist ein Wert unter 100 Prozent schlecht?
Nicht zwingend. Ein Wert unter 100 Prozent zeigt, dass ein Teil des Anlagevermögens kurzfristig finanziert ist. Ob das ein Problem ist, hängt von Branche, Vorjahr und Liquiditätsplanung ab, einen gesetzlichen Mindestwert gibt es nicht.
Zählt der Kontokorrentkredit zum langfristigen Kapital?
Nach der Bilanzgliederung gehört er zu den Verbindlichkeiten mit Restlaufzeit bis zu einem Jahr und damit nicht in den Zähler. Wird er dauerhaft ausgeschöpft, sollte die Kanzlei das im Gespräch mit dem Mandanten ansprechen.
Was ist der Unterschied zwischen Grad I und Grad II?
Grad I setzt nur das Eigenkapital ins Verhältnis zum Anlagevermögen. Grad II nimmt das langfristige Fremdkapital hinzu und zeigt, ob das Anlagevermögen insgesamt langfristig finanziert ist.
Gilt die goldene Bilanzregel auch für Dienstleister?
Sie lässt sich berechnen, aber bei geringem Anlagevermögen ist sie wenig aussagekräftig. Dann sind Liquidität und Cashflow in der Regel die bessere Grundlage für das Gespräch.
Quellen
- Bundesministerium der Justiz, § 266 HGB Gliederung der Bilanz, abgerufen am 15.11.2026
- Bundesministerium der Justiz, § 267a HGB Kleinstkapitalgesellschaften, abgerufen am 15.11.2026
- Bundesministerium der Justiz, § 268 HGB Vorschriften zu einzelnen Posten der Bilanz, abgerufen am 15.11.2026
- Welt der BWL, Goldene Bilanzregel, abgerufen am 15.11.2026
- Deltavalue, Anlagendeckungsgrad 2, Definition und Berechnung, abgerufen am 15.11.2026
- WHK Controlling, Deckungsgrad 1, abgerufen am 15.11.2026