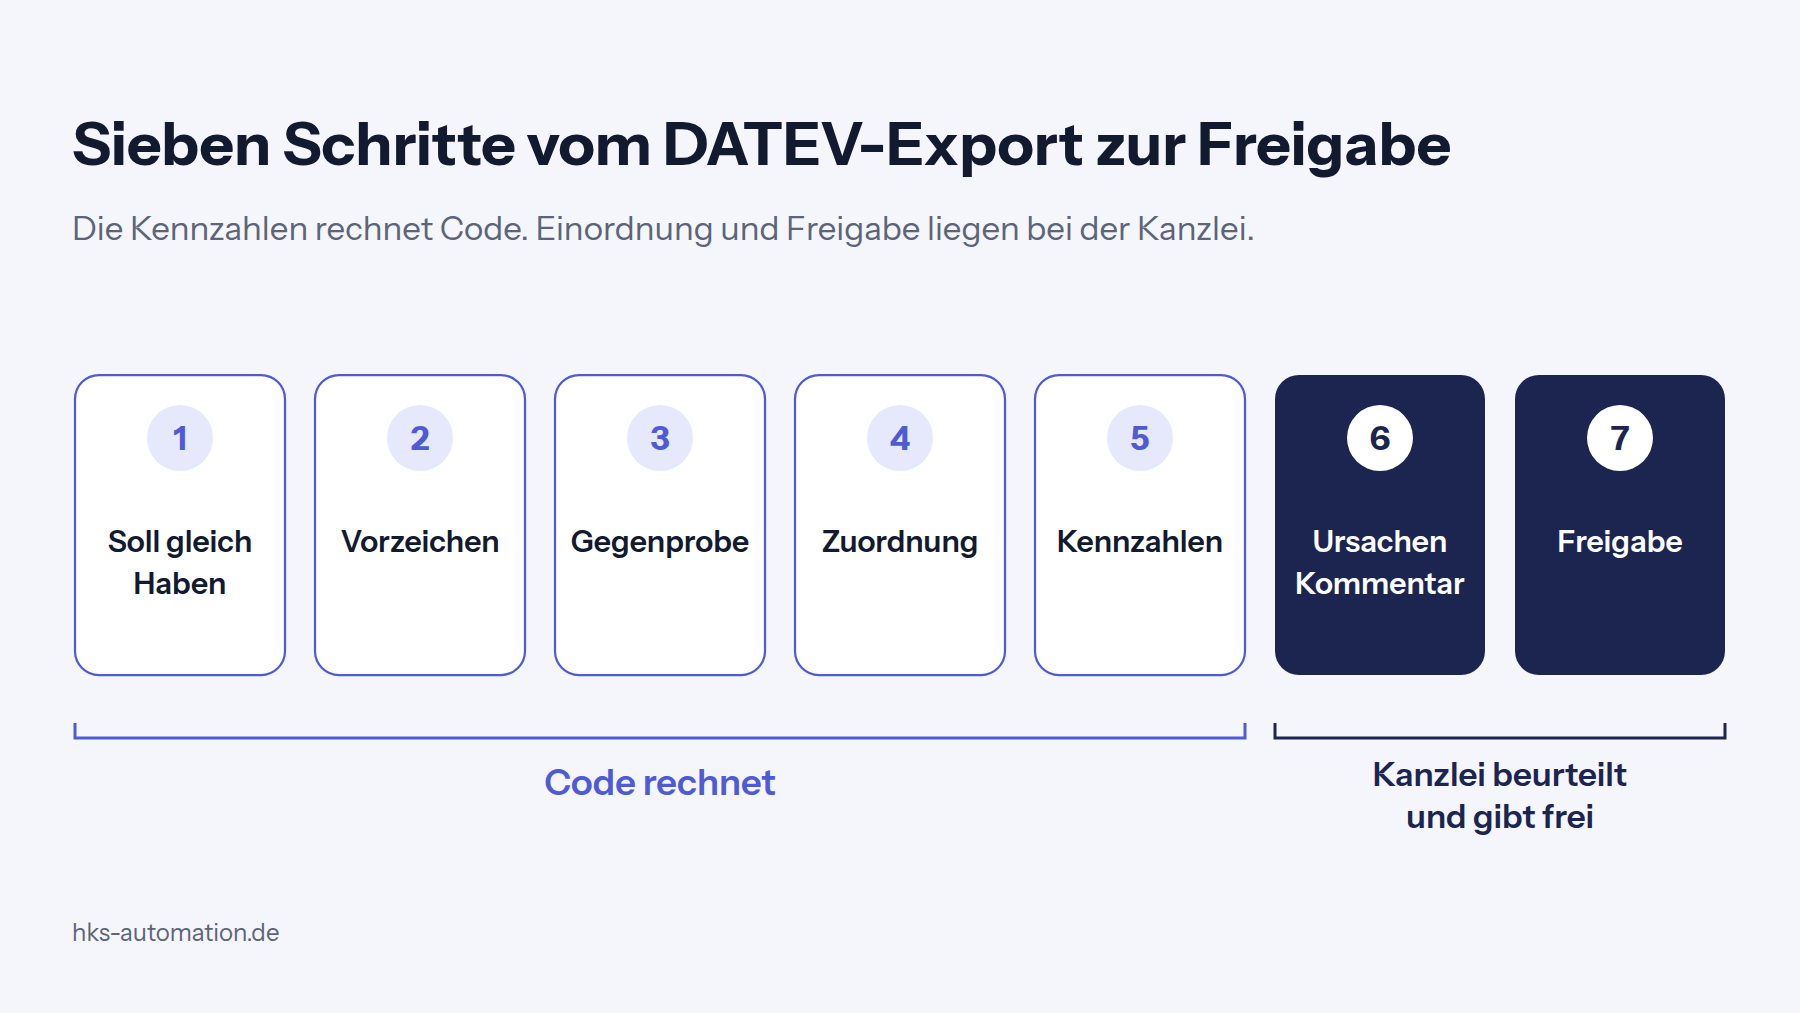
In sieben Schritten vom Export aus DATEV bis zur Freigabe. Die Kennzahlen rechnet Code, die Einordnung und Freigabe liegen bei der Kanzlei.
Was braucht die automatische Auswertung als Eingang?
Die automatische Auswertung braucht eine Summen- und Saldenliste (SuSa) zum Abschlussstichtag mit den Vorjahreswerten, den verwendeten Kontenrahmen und das Datum des Stichtags. Mehr muss ein Werkzeug nicht kennen, um Bilanz und GuV in Kennzahlen zu übersetzen.
Warum die SuSa und nicht die fertige Bilanz als PDF? Die SuSa enthält jedes Konto mit Saldo, daraus lässt sich jede Kennzahl bis auf das Konto zurückverfolgen. Wie der Export in DATEV mit Vorjahr und richtigen Vorzeichen gelingt, steht in der Anleitung SuSa aus DATEV exportieren. Wie Sie die Liste selbst lesen, zeigt der Artikel Summen- und Saldenliste lesen.
Zeitlich passt das Thema gerade: Die Jahresabschlüsse 2025 sind bei Geschäftsjahr gleich Kalenderjahr bis zum 31.12.2026 offenzulegen. Die Frist von einem Jahr nach dem Abschlussstichtag steht in § 325 Abs. 1a HGB und ist im Artikel Jahresabschluss 2025 offenlegen ausgeführt. Wer vorher auswertet, erkennt Auffälligkeiten rechtzeitig.
Der Ablauf unten gilt für jedes Werkzeug, auch für eine eigene Excel Vorlage. Die Leistung von H&K dazu finden Sie unter Jahresabschluss-Analyse.
Wie prüfen Sie den Eingang, bevor etwas gerechnet wird?
Prüfen Sie den Eingang in drei Schritten, bevor eine Kennzahl entsteht, denn jeder Fehler im Export setzt sich in jeder Kennzahl fort.
- Schritt 1, Summe Soll gleich Haben: Die Summen der Soll und Haben Salden der Liste müssen übereinstimmen. Eine Differenz bedeutet, dass der Export unvollständig ist oder Konten fehlen.
- Schritt 2, Vorzeichen: Prüfen Sie bei Stichproben, ob Aktivkonten im Soll und Passivkonten im Haben stehen. Ein Werkzeug, das Vorzeichen falsch liest, dreht Eigenkapital und Verbindlichkeiten um.
- Schritt 3, Gegenprobe: Vergleichen Sie die vom Werkzeug ermittelte Bilanzsumme und das Jahresergebnis mit der Kanzleisoftware. Beide Werte müssen auf den Cent übereinstimmen. Weicht einer ab, wird nicht weitergerechnet.
Diese Gegenprobe ist der wichtigste Prüfpunkt im ganzen Ablauf. Sie kostet wenige Minuten und verhindert, dass ein falscher Eingang als sauberes Ergebnis erscheint. Dieselbe Logik beschreibt der Artikel BWA mit KI auswerten für die BWA.
Wie ordnet die Software Konten Bilanz- und GuV-Posten zu?
Schritt 4 ist die Zuordnung: Die Software weist jedes Konto einem Posten der Bilanz oder der GuV zu, meist über die Kontenrahmen Zuordnung aus der Buchhaltung. Das funktioniert, weil die Gliederung gesetzlich festliegt. § 266 HGB gibt die Bilanz vor mit Anlagevermögen und Umlaufvermögen auf der Aktivseite sowie Eigenkapital, Rückstellungen und Verbindlichkeiten auf der Passivseite. § 275 HGB regelt die GuV im Gesamtkostenverfahren oder im Umsatzkostenverfahren.
Fehler entstehen an Sonderkonten. Ein Konto mit Gesellschafterdarlehen oder ein Verrechnungskonto landet leicht im falschen Posten. Dann rutscht Fremdkapital ins Eigenkapital oder Umlaufvermögen ins Anlagevermögen. Die Kennzahlen kippen.
Prüfpunkt: Lassen Sie sich alle Konten mit hohem Saldo und alle manuell zugeordneten Konten einzeln anzeigen. Kontrollieren Sie, ob die Summe je Bilanzposten zur Bilanz der Kanzleisoftware passt. Achten Sie außerdem darauf, welches GuV Verfahren vorliegt, denn die Posten unterscheiden sich.
Auch die Größenklasse gehört hierher. Nach § 267 HGB ist eine Kapitalgesellschaft klein, wenn sie an zwei von drei Merkmalen die Grenzen nicht überschreitet: 7,5 Mio. Euro Bilanzsumme, 15 Mio. Euro Umsatzerlöse und 50 Arbeitnehmer im Jahresdurchschnitt. Mittelgroß bleibt sie unter 25 Mio. Euro, 50 Mio. Euro und 250 Arbeitnehmern. Die Rechtsfolgen treten nach § 267 Abs. 4 HGB erst ein, wenn die Merkmale an zwei aufeinanderfolgenden Stichtagen über oder unterschritten werden. Die Größenklasse bestimmt, welche Pflichten gelten. Das Werkzeug kann sie nur vorschlagen, denn die Zahl der Arbeitnehmer steht nicht in der SuSa.
Welche Kennzahlen werden gerechnet und wie lässt sich der Rechenweg prüfen?
In Schritt 5 rechnet der Code die Kennzahlen für das Berichtsjahr und das Vorjahr und stellt beide gegenüber. Jede Kennzahl ist eine feste Formel auf den zugeordneten Posten, deshalb lässt sich jeder Wert mit dem Taschenrechner nachprüfen.
Die Definitionen unterscheiden sich in der Literatur im Detail. Legen Sie die Formel einmal für die Kanzlei fest und halten Sie sie schriftlich fest, damit Mandanten und Jahre vergleichbar bleiben.
| Kennzahl | Formel | Prüfpunkt |
|---|---|---|
| Eigenkapitalquote | Eigenkapital geteilt durch Bilanzsumme | Nenner gleich geprüfte Bilanzsumme aus Schritt 3 |
| Cashflow (Näherung) | Jahresergebnis plus nicht zahlungswirksame Aufwendungen, Rechenweg nach der indirekten Methode | Jede Korrekturposition einzeln einsehbar |
| Anlagendeckung I | Eigenkapital geteilt durch Anlagevermögen | Anlagevermögen gleich Posten A der Aktivseite |
| Working Capital | Umlaufvermögen minus kurzfristige Verbindlichkeiten | Definition der Kurzfristigkeit festgelegt |
| Vorjahresvergleich | Wert Berichtsjahr minus Wert Vorjahr | Vorjahr stammt aus demselben Export Format |
Zu einzelnen Kennzahlen gibt es eigene Artikel. Die Eigenkapitalquote und ihre Einordnung erklärt Eigenkapitalquote gut, den Rechenweg des Cashflows zeigt Cashflow aus dem Jahresabschluss berechnen. Formeln für das Mandantengespräch stehen auf der Seite Jahresabschluss-Kennzahlen im Mandantengespräch.
Automatisierte Kennzahlenrechnung ist in der Kanzleisoftware etabliert. DATEV beschreibt etwa eine Kennzahlenanalyse, die sich aus der Buchführung und aus dem Jahresabschluss starten lässt. Ein eigenes Werkzeug ergänzt das, wenn Sie Ampel, Ursachen und Kommentar in einem Bericht haben wollen.
Was ist Aufgabe der Kanzlei und was der Software?
Die Software rechnet und formuliert einen Entwurf, die Kanzlei beurteilt und gibt frei. Das betrifft die letzten beiden Schritte. In Schritt 6 prüfen Sie die Ursachen hinter auffälligen Werten und schreiben den Kommentar. In Schritt 7 geben Sie den Bericht frei und legen ihn mit Export und Gegenprobe in der Akte ab.
Ein Wert allein sagt wenig. Eine sinkende Eigenkapitalquote kann an einem Verlust liegen oder an einer geplanten Investition mit Darlehen. Das erkennt nur, wer das Mandat kennt. Die Software kennt weder die Pläne des Mandanten noch Sondereffekte, die nicht im Konto stehen.
| Aufgabe | Code rechnet | KI formuliert | Berufsträger beurteilt |
|---|---|---|---|
| Eingang prüfen | Summe Soll gleich Haben, Abgleich Bilanzsumme | nichts | Entscheidung, ob der Export taugt |
| Zuordnung | Konto zu Posten nach Zuordnungstabelle | nichts | Sonderkonten, Größenklasse |
| Kennzahlen | Formeln, Vorjahresvergleich, Ampel nach festen Regeln | nichts | Wahl der Definitionen |
| Ursachen | Abweichung je Posten | Entwurf eines Textes zur Abweichung | Bewertung der Ursache im Mandat |
| Kommentar und Freigabe | nichts | Entwurf in verständlicher Sprache | Korrektur, Freigabe, Ablage |
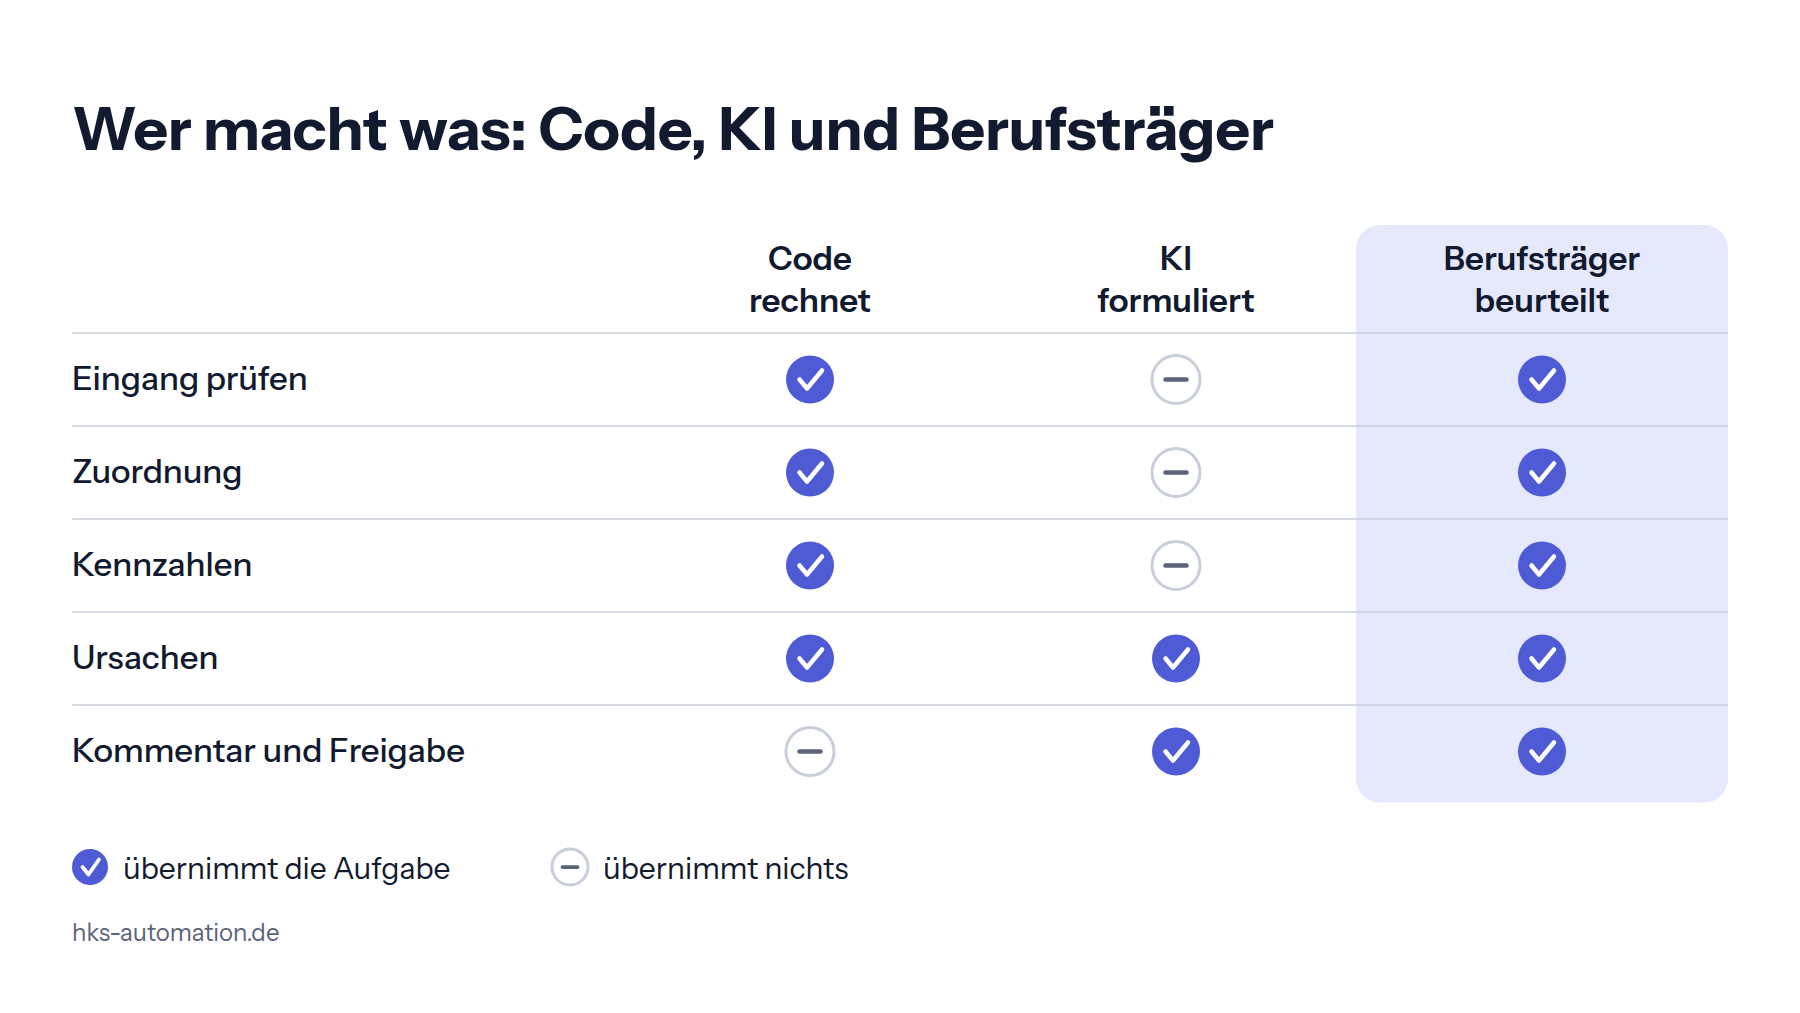
Wichtig ist die Trennung. Zahlen entstehen nur im Code, die KI schreibt ausschließlich den Text zu bereits berechneten Werten. So kann ein Sprachmodell keine Zahl erfinden, die später im Bericht steht. Wie ein Kommentar aufgebaut wird, zeigt die Anleitung BWA kommentieren, die sich auf den Jahresabschluss übertragen lässt.
Worauf achten Sie bei Datenschutz und Verschwiegenheit?
Ein Jahresabschluss besteht aus Mandantendaten, die unter die Verschwiegenheit fallen. Der FAQ Katalog der Bundessteuerberaterkammer ordnet den Einsatz von KI nach § 203 StGB, § 62a StBerG und Art. 28 DSGVO ein. Prüfen Sie vor dem ersten Einsatz folgende Punkte:
- Liegt ein Vertrag zur Auftragsverarbeitung nach Art. 28 DSGVO vor?
- Ist der Dienstleister nach § 62a StBerG zur Verschwiegenheit verpflichtet und über die Strafbarkeit nach § 203 StGB belehrt?
- Wo stehen die Server und wer hat Zugriff?
- Werden Mandantendaten zum Training von Modellen genutzt?
- Wie lange bleiben Daten gespeichert und wie werden sie gelöscht?
Eine ausführliche Prüfliste finden Sie unter KI und § 203 StGB. Die Angaben von H&K zu Serverstandort und Vertrag stehen auf der Seite Sicherheit. Die Berufsträger Pflichten bleiben bei der Kanzlei, auch wenn ein Dienstleister Teile der Arbeit übernimmt.
Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Wie lange dauert die Auswertung mit und ohne Werkzeug?
Das lässt sich nur mit Ihren eigenen Werten ausrechnen. Gemeint ist die Anzahl der Mandate mal Minuten je Auswertung, einmal für den heutigen Ablauf und einmal für den Ablauf mit Werkzeug inklusive Prüfung. Eine Vorlage für diese Rechnung finden Sie unter [Was kostet KI in der Kanzlei](/kosten-ki-kanzlei/).
Ab welcher Größe lohnt sich die automatische Auswertung?
Eine feste Grenze gibt es nicht. Je mehr Abschlüsse mit ähnlichem Ablauf anfallen, desto eher zahlt sich ein festes Verfahren aus. Entscheidend ist, ob Sie die Auswertung Ihren Mandanten ohnehin anbieten oder künftig anbieten wollen.
Was passiert bei einem fehlerhaften Export?
Die Gegenprobe in den Schritten 1 bis 3 deckt ihn auf, bevor Kennzahlen entstehen. Weicht Bilanzsumme oder Jahresergebnis von der Kanzleisoftware ab, wird der Export korrigiert und neu eingelesen.
Darf die Software Mandantendaten speichern?
Nur im Rahmen des Vertrags zur Auftragsverarbeitung und der Verschwiegenheitsverpflichtung. Klären Sie vorab Speicherdauer und Löschung und halten Sie beides schriftlich fest.
Quellen
- Gesetze im Internet, § 267 HGB Umschreibung der Größenklassen, abgerufen am 13.11.2026
- Gesetze im Internet, § 266 HGB Gliederung der Bilanz, abgerufen am 13.11.2026
- Gesetze im Internet, § 275 HGB Gliederung der Gewinn- und Verlustrechnung, abgerufen am 13.11.2026
- Gesetze im Internet, § 325 HGB Offenlegung, abgerufen am 13.11.2026
- DATEV eG, Fachbeitrag Kennzahlenanalyse in Kanzlei-Rechnungswesen, abgerufen am 13.11.2026
- Bundessteuerberaterkammer, FAQ zum Einsatz von KI in der Steuerberatung (Februar 2026), abgerufen am 13.11.2026