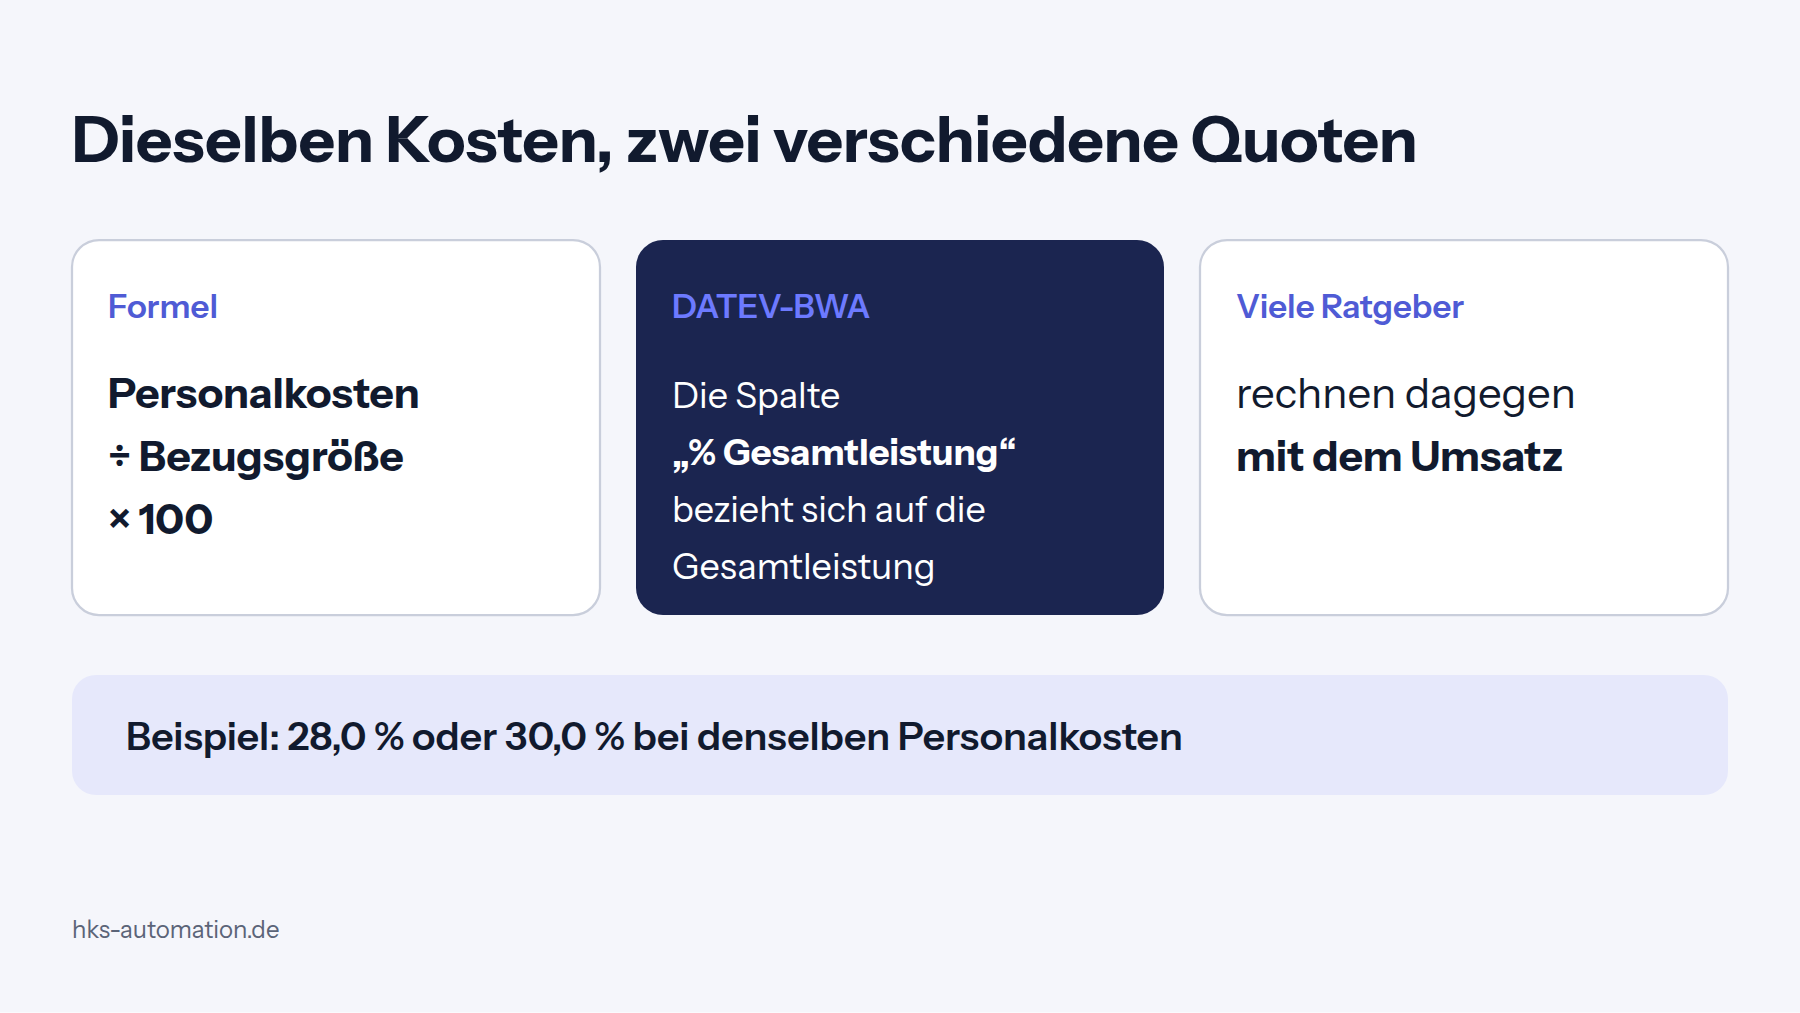
Die Personalkostenquote ist Personalkosten geteilt durch eine Bezugsgröße mal 100. Die DATEV-BWA bezieht in der Spalte „% Gesamtleistung“ auf die Gesamtleistung, viele Ratgeber rechnen dagegen mit dem Umsatz. Dieselben Zahlen ergeben deshalb zwei verschiedene Quoten.
Was zeigt die BWA zur Personalkostenquote und auf welche Bezugsgröße bezieht sie sich?
Die Kurzfristige Erfolgsrechnung von DATEV bezieht jede Position in der Spalte „% Gesamtleistung“ auf die Gesamtleistung als 100-Prozent-Basis. Die Personalkosten stehen dort also im Verhältnis zur Gesamtleistung und nicht zum Umsatz. Das beschreibt die DATEV-Hilfe zur kurzfristigen Erfolgsrechnung.
Die Gesamtleistung ergibt sich aus den vorgelagerten Positionen wie Umsatzerlösen und Bestandsveränderungen. Davon zu unterscheiden ist die Spalte „% Personalkosten“. Sie nimmt die Personalkosten selbst als Basis und zeigt, wie sich andere Positionen dazu verhalten. Wer beide Spalten verwechselt, liest eine völlig andere Kennzahl.
Die Personalkostenquote ergibt sich aus Personalkosten ÷ Bezugsgröße × 100. Welche Bezugsgröße gemeint ist, steht in keiner Quote von selbst. Prüfen Sie deshalb im Mandantengespräch zuerst die Spaltenüberschrift. Dort heißt es je nach BWA-Form und Einstellung nicht immer dasselbe. Auch die Bezeichnung „Betriebsleistung“ taucht in Auswertungen auf. Klären Sie im Zweifel, welche Positionen in der Basis stecken.
Ratgeber im Netz machen es sich damit leicht. Je nach Quelle wird die Quote auf den Umsatz oder auf die Gesamtleistung bezogen. Die genannten Branchenspannen weichen stark voneinander ab. Mehr zum Aufbau der BWA und zu den übrigen Kennzahlen finden Sie in BWA-Kennzahlen erklärt.
Welche Konten gehören zu den Personalkosten?
Zu den Personalkosten zählen die Löhne und Gehälter sowie die sozialen Abgaben und Aufwendungen für Altersversorgung und Unterstützung. So gliedert es § 275 Abs. 2 Nr. 6 HGB für das Gesamtkostenverfahren. Welche Konten Ihres Kontenrahmens darunter fallen, ordnen Sie anhand der Summen- und Saldenliste zu. Wie Sie diese Liste Konto für Konto prüfen, zeigt Summen- und Saldenliste lesen.
Die Zuordnung der üblichen Fälle sieht so aus:
| Position | Zur Personalkostenquote? | Hinweis für die Kanzlei |
|---|---|---|
| Löhne und Gehälter | Ja | Bruttoentgelt der Arbeitnehmer inklusive Aushilfen auf Lohnbasis |
| Gesetzlicher Sozialaufwand | Ja | Arbeitgeberanteile zur Sozialversicherung, § 275 Abs. 2 Nr. 6 b HGB |
| Altersversorgung | Ja | Wird in der GuV als Davon-Vermerk gesondert gezeigt |
| Gehalt eines angestellten Geschäftsführers | In der Regel ja | Gehalt aus Anstellungsvertrag ist Gehaltsaufwand. Die Abgrenzung zum Gewinn prüfen Sie im Einzelfall |
| Unternehmerlohn des Einzelunternehmers | Nein | Kein Aufwand in der Buchführung, die Quote wirkt dadurch niedriger |
| Freie Mitarbeiter | Grenzfall | Meist als bezogene Leistung oder sonstiger Aufwand gebucht, nicht als Personalaufwand nach § 275 HGB |
| Zeitarbeit | Grenzfall | Rechnung des Verleihers ist keine Lohnzahlung. Meist bezogene Leistung |
Bei den Grenzfällen entscheidet die Buchung. Die Quote aus der BWA enthält nur, was auf den Personalkonten steht. Setzt ein Mandant stark auf Zeitarbeit oder freie Mitarbeiter, sinkt seine ausgewiesene Quote, obwohl die Kosten für Arbeitsleistung gleich bleiben. Rechnen Sie dann eine zweite Quote mit diesen Positionen und nennen Sie beide. Im Gesetzestext sind die bezogenen Leistungen ein eigener Posten (§ 275 Abs. 2 Nr. 5 b HGB).
Wie weit liegen Umsatz und Gesamtleistung auseinander?
Umsatz und Gesamtleistung weichen immer dann voneinander ab, wenn das Unternehmen Bestände verändert oder Eigenleistungen aktiviert. Nach dem Gesamtkostenverfahren gehören zur Gesamtleistung die Umsatzerlöse, die Bestandsveränderungen und die anderen aktivierten Eigenleistungen (§ 275 Abs. 2 Nr. 1 bis 3 HGB). Bei einem reinen Dienstleister ohne Bestände fallen beide Größen zusammen.
Angenommen, ein Betrieb hat Umsatzerlöse von 1.000.000 Euro, eine Bestandserhöhung von 50.000 Euro und aktivierte Eigenleistungen von 20.000 Euro. Die Personalkosten betragen 300.000 Euro. Das ist ein frei gewähltes Beispiel und keine Branchenangabe.
- Gesamtleistung: 1.000.000 + 50.000 + 20.000 = 1.070.000 Euro
- Quote bezogen auf den Umsatz: 300.000 ÷ 1.000.000 × 100 = 30,0 %
- Quote bezogen auf die Gesamtleistung: 300.000 ÷ 1.070.000 × 100 = 28,0 %
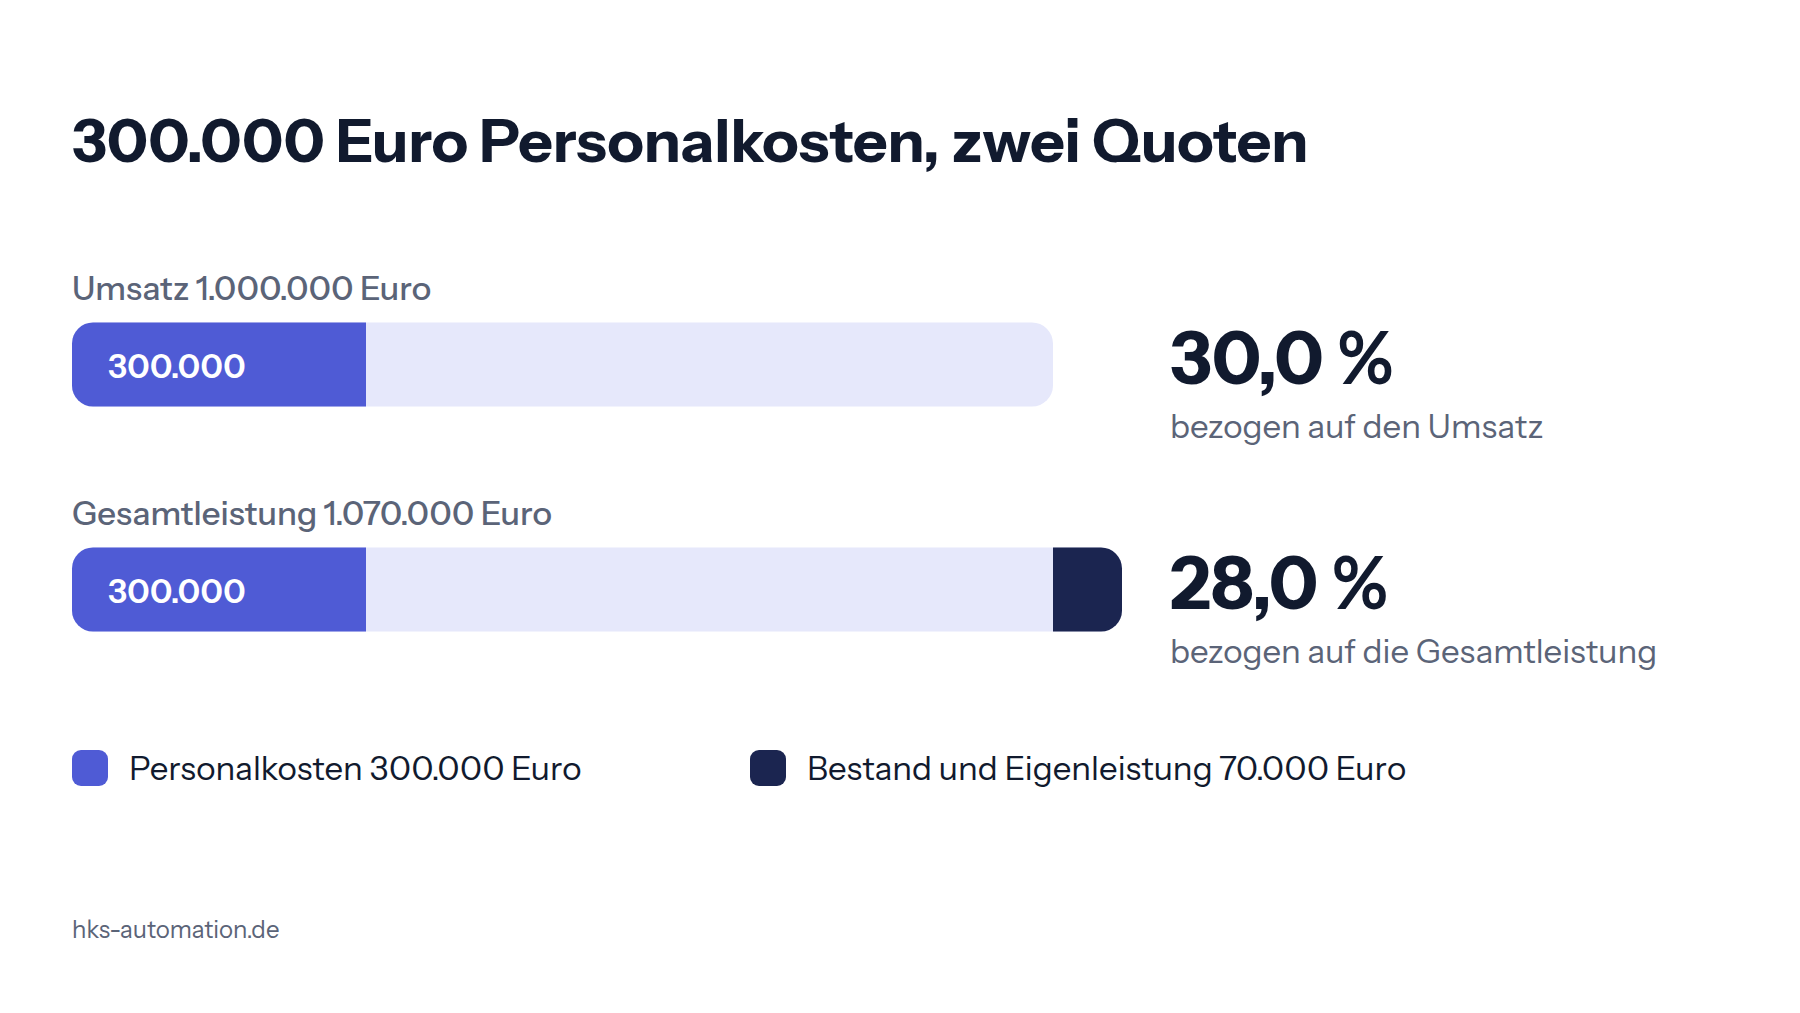
Dieselben Personalkosten ergeben also zwei Quoten. Bei einer Bestandsminderung von 40.000 Euro statt einer Erhöhung läge die Gesamtleistung bei 960.000 Euro (1.000.000 − 40.000, ohne Eigenleistungen) und die Quote bei 31,3 %. Ein Vergleich zwischen Monaten hinkt deshalb, wenn sich die Bestände schnell bewegen. Gerade das vorläufige Ergebnis im Herbst schwankt mit den Beständen. Welche Buchungen dort oft fehlen, steht in BWA vorläufiges Ergebnis: sieben Prüfpunkte.
Wie ordnet die Kanzlei die Quote ein, wenn es keine festen Richtwerte gibt?
Die Kanzlei ordnet die Quote über Vergleiche ein und nicht über einen festen Sollwert. Brauchbar sind der Vorjahreswert, der Vormonat und der Branchenvergleich. Die Angaben aus Blogs weichen stark voneinander ab und nennen oft nicht, auf welche Bezugsgröße sie sich beziehen. Übernehmen Sie sie deshalb nicht als Maßstab. Ein Vergleich ist nur innerhalb einer Branche und bei gleicher Bezugsgröße sinnvoll.
Steigt die Quote gegenüber dem Vorjahr, fragen Sie zuerst nach der Ursache, bevor Sie sie bewerten:
| Prüffrage | Wirkung auf die Quote | Wo Sie nachsehen |
|---|---|---|
| Gab es eine Tarifanhebung oder Gehaltsrunde? | Quote steigt dauerhaft, wenn die Leistung nicht mitwächst | Lohnjournal, Vergleich der Monate vor und nach der Anhebung |
| Wurde jemand eingestellt oder ist jemand ausgeschieden? | Sprung ab dem Eintrittsmonat | Personalliste des Mandanten |
| Ist das Geschäft saisonal? | Nenner schwankt, Quote springt ohne Mehrkosten | Vorjahresmonat statt Vormonat vergleichen |
| Wurden Urlaubs- oder Weihnachtsgeld ausgezahlt oder abgegrenzt? | Einmalige Spitze im Auszahlungsmonat | Rückstellungen und Abgrenzungen in der Summen- und Saldenliste |
| Hat sich die Bestandslage geändert? | Gesamtleistung verschiebt sich, Quote ändert sich ohne Personaländerung | Konten der Bestandsveränderung |
| Wurde Zeitarbeit durch Festanstellung ersetzt? | Quote steigt, Fremdleistungen sinken | Fremdleistungskonten im Vorjahresvergleich |
Für das Gespräch mit dem Mandanten hilft ein Satz wie: „Die Quote liegt über dem Vorjahr, weil die Gehälter seit dem Frühjahr höher sind und der Umsatz gleich blieb.“ Das ist eine Ursache und keine Wertung. Wie Sie weitere Zahlen aus Bilanz und GuV erklären, finden Sie unter Jahresabschluss-Kennzahlen für das Mandantengespräch.
Wo hilft Software bei der Personalkostenquote und wo nicht?
Software hilft beim Rechnen und Vergleichen, die Beurteilung der Ursache bleibt beim Steuerberater. Aus der Summen- und Saldenliste lassen sich die Personalkonten summieren, die Bezugsgröße bilden und die Quote für jeden Monat und das Vorjahr berechnen. Das ist reine Arithmetik und gehört in Code. Dann sind Quoten reproduzierbar und lassen sich nachprüfen.
Nicht berechnen lässt sich, warum die Quote gestiegen ist und was das für den Mandanten bedeutet. Eine Software kann eine Abweichung markieren. Ob es sich um eine Tarifanhebung oder einen Buchungsfehler handelt, klärt die Kanzlei mit dem Mandanten. Auch die Freigabe bleibt bei der Kanzlei.
Wie ein solcher Ablauf aussieht, beschreibt die BWA-Analyse von H&K Automation. Der Eingang ist die Summen- und Saldenliste aus DATEV. Wie der Export gelingt, steht in SuSa aus DATEV exportieren.
Zwei Wege zum Ziel: Von Hand in Excel oder automatisiert mit Vorjahresvergleich und Ampel?
Beide Wege führen zur selben Zahl, sie unterscheiden sich im Aufwand und in der Wiederholbarkeit. Bei der Handrechnung exportieren Sie die Summen- und Saldenliste, markieren die Personalkonten, summieren sie und teilen durch die Bezugsgröße aus der BWA. Eine Excel-Vorlage mit festen Zellen für Personalkonten, Umsatz und Gesamtleistung macht das übersichtlich. Prüfen Sie die Summe der Personalkosten gegen die BWA-Zeile als Gegenprobe.
Der automatisierte Weg liest dieselbe Liste ein, rechnet die Quote für den Monat und das Vorjahr, zeigt die Abweichung als Ampel und nennt die Konten, die sie treiben. Die Kanzlei prüft das Ergebnis und gibt es frei.
Den Zeitaufwand bestimmen Sie mit einer einfachen Formel und Ihren eigenen Werten. Sie lautet Mandate × Minuten je Auswertung × Auswertungen pro Jahr ÷ 60 = Stunden pro Jahr. Angenommen, es sind 40 Mandate mit je 15 Minuten und zwölf Auswertungen im Jahr. Dann ergeben sich 40 × 15 × 12 ÷ 60 = 120 Stunden. Das ist ein reines Rechenbeispiel. Ihre Minuten messen Sie am besten über zwei Wochen selbst. Eine Ersparnis lässt sich daraus erst mit Ihren Zahlen ableiten, mehr dazu unter Was kostet KI in der Kanzlei.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Ist die Personalkostenquote auf Umsatz oder Gesamtleistung richtig?
Beides kommt vor und ist zulässig, solange die Bezugsgröße genannt wird. Die Spalte „% Gesamtleistung“ der DATEV-BWA bezieht auf die Gesamtleistung. Für Vergleiche muss die Bezugsgröße über alle Zeiträume gleich bleiben.
Zählt die Geschäftsführervergütung zu den Personalkosten?
Das Gehalt eines angestellten Geschäftsführers steht als Aufwand auf den Gehaltskonten und zählt in der Regel dazu. Der Unternehmerlohn eines Einzelunternehmers ist kein Aufwand und fehlt in der Quote. Nennen Sie im Gespräch, wie Sie es behandelt haben.
Wie hoch darf die Personalkostenquote sein?
Einen festen Wert gibt es nicht. Richtwerte aus Blogs weichen stark voneinander ab und beruhen auf unterschiedlichen Bezugsgrößen. Aussagekräftig sind der Vorjahresvergleich und der Vergleich innerhalb derselben Branche.
Wie oft sollte die Kanzlei die Quote prüfen?
Sinnvoll ist ein Blick bei jeder BWA und eine ausführliche Besprechung zum Jahresgespräch. Vergleichen Sie bei saisonalen Betrieben den Vorjahresmonat statt des Vormonats.
Was gilt bei Zeitarbeit?
Die Rechnung des Verleihers wird meist als bezogene Leistung gebucht und steht damit nicht im Personalaufwand nach § 275 HGB. Rechnen Sie bei hohem Zeitarbeitsanteil eine zweite Quote mit diesen Kosten und zeigen Sie beide.
Quellen
- Bundesministerium der Justiz, Handelsgesetzbuch § 275 Gliederung der Gewinn- und Verlustrechnung, gesetze-im-internet.de, abgerufen am 10.11.2026
- DATEV eG, DATEV Hilfe-Center, Informationen zur kurzfristigen Erfolgsrechnung (BWA), Stand laut Angabe der Redaktion, abgerufen am 10.11.2026
- Haufe, Personalcontrolling Kennzahlen: Personalaufwandsquote, abgerufen am 10.11.2026