Für die Liquiditätsplanung eines Mandanten legt der Steuerberater Zeitraum und Startbestand fest und leitet Ein- und Auszahlungen aus BWA und offenen Posten ab. Danach trägt er einmalige Zahlungen ein, vergleicht den Plan mit dem Ist und schreibt ihn fort. Abschreibungen fließen nicht ein, weil sie nicht zahlungswirksam sind.
Wie erstellt der Steuerberater die Liquiditätsplanung für einen Mandanten?
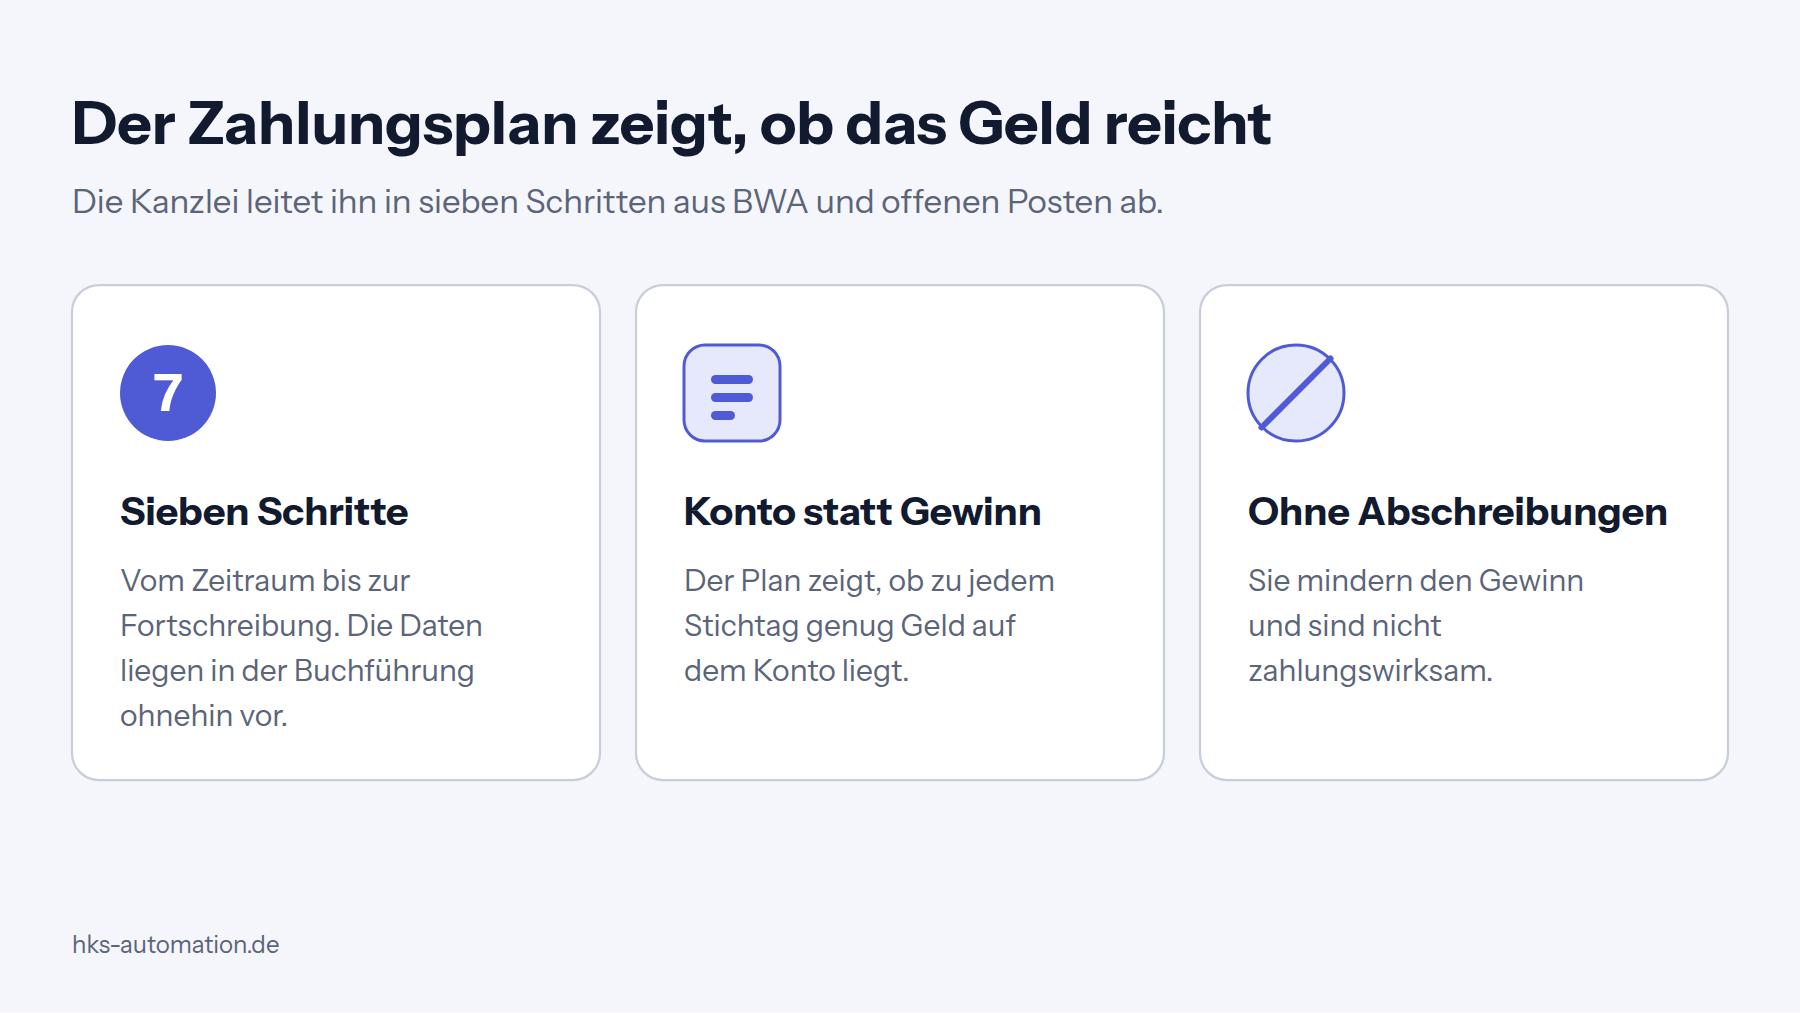
Die Kanzlei baut den Zahlungsplan in sieben Schritten auf und rechnet ihn aus Daten, die in der Buchführung ohnehin vorliegen. Zum Jahreswechsel fragen Mandanten besonders oft nach dem ersten Quartal. Bank, Umsatzsteuer-Vorauszahlung, Einkommensteuer, Gewerbesteuer und die Kosten des Jahresabschlusses fallen dann zusammen.
Ein GuV-Plan zeigt, ob ein Unternehmen Gewinn erwirtschaftet. Ein Zahlungsplan zeigt, ob zu jedem Stichtag genug Geld auf dem Konto liegt. Beides ist verschieden, weil Abschreibungen den Gewinn mindern, aber kein Geld kosten. Rechnungen werden außerdem oft erst Wochen nach der Leistung bezahlt. Dieser Artikel beschreibt den Ablauf herstellerneutral. Die Rückschau auf Mittelherkunft und Mittelverwendung finden Sie im Beitrag zur BWA-Bewegungsbilanz.
Der Überblick, jeweils mit einem Prüfpunkt:
- Zeitraum festlegen. Prüfpunkt: Ist der Planungshorizont mit dem Mandanten abgestimmt?
- Startbestand und Kreditlinie erfassen. Prüfpunkt: Stimmen Kontostände mit dem Kontoauszug zum Stichtag überein?
- Einzahlungen ableiten. Prüfpunkt: Sind offene Forderungen nach Fälligkeit und nicht nach Rechnungsdatum eingetragen?
- Auszahlungen ableiten. Prüfpunkt: Sind Abschreibungen herausgerechnet?
- Einmalige Zahlungen eintragen. Prüfpunkt: Ist jede Steuer- und Tilgungszahlung mit Termin hinterlegt?
- Plan mit dem Ist vergleichen. Prüfpunkt: Ist die Abweichungsgrenze festgelegt?
- Plan fortschreiben. Prüfpunkt: Ist festgehalten, wer prüft und wann?
Schritt 1 und 2: Wie weit plant die Kanzlei voraus und von welchem Kontostand aus?
Der Planungshorizont richtet sich nach dem Anlass. Der Startbestand ist die Summe der tatsächlich verfügbaren Mittel am Stichtag. Für die Frage nach dem ersten Quartal 2027 genügen drei Monate ab dem Jahreswechsel, besser mit einem Puffer von einem weiteren Monat. Eine Vorgabe für die Länge des Horizonts gibt es nicht. Die Kanzlei stimmt ihn mit dem Mandanten ab.
Als Beständen nennt Haufe in seiner Anleitung zur Liquiditätsplanung Kasse, Bank und Kreditlinie. Die Kreditlinie führt die Kanzlei getrennt vom Kontostand, weil sie keine eigenen Mittel sind und die Bank sie kürzen oder kündigen kann. Der Startbestand stammt aus dem Kontoauszug zum Stichtag, nicht aus dem gebuchten Saldo, weil Buchungen oft hinterherhinken.
Schritt 3 und 4: Warum reicht die BWA allein für Ein- und Auszahlungen nicht?
Die BWA bildet Erträge und Aufwendungen ab und nicht Zahlungen, deshalb braucht der Zahlungsplan zusätzlich die offenen Posten. Nach Haufe gehören zu den Einzahlungen Umsätze, Zinsen, Gesellschaftereinlagen und Vermögensverkäufe. Zu den Auszahlungen zählen Personal, Material, Miete, Zinsen, Tilgung, Investitionen, Umsatzsteuer-Zahllast und Steuervorauszahlungen. Abschreibungen fließen nicht ein, weil sie nicht zahlungswirksam sind.
Laut DATEV bilden die BWA-Planwerte die Soll-Seite eines Soll-Ist-Vergleichs. Sie sind damit eine brauchbare Grundlage für die Erfolgsseite. Den Weg zur Zahlung gehen sie nicht. Die folgende Tabelle zeigt, wie die Kanzlei jede Zeile überführt. Die Summen- und Saldenliste als Eingang beschreibt die Anleitung zum SuSa-Export aus DATEV.
| BWA-Zeile oder Posten | Zahlungswirksam? | Korrektur im Zahlungsplan | Datenquelle |
|---|---|---|---|
| Umsatzerlöse | Erst bei Zahlung | Nach Fälligkeit der offenen Forderungen verschieben | Offene-Posten-Liste Debitoren |
| Wareneinsatz und Fremdleistungen | Erst bei Zahlung | Nach Fälligkeit der Verbindlichkeiten verschieben | Offene-Posten-Liste Kreditoren |
| Personalkosten | Ja, zum Zahltag | Auf Zahlungstermine legen | Lohnabrechnung |
| Miete und laufende Kosten | Ja, nach Vertrag | Zum Fälligkeitstag eintragen | Verträge, Daueraufträge |
| Abschreibungen | Nein | Herausrechnen | BWA, Anlagenspiegel |
| Umsatzsteuer | Als Zahllast | Zahllast statt Umsatzsteuerbetrag zum Fälligkeitstermin ansetzen | Voranmeldung, Umsatzsteuer-Konten |
Je Position gilt damit eine eigene Datenquelle. Tilgungen und Forderungen lassen sich laut Haufe anhand der Fälligkeiten gut vorausplanen. Schätzwerte sind dort nötig, wo keine Fälligkeit vorliegt, etwa beim Zahlungsverhalten einzelner Kunden. Diese Annahmen schreibt die Kanzlei in den Plan und nicht nur in den Kopf.
Schritt 5: Welche Zahlungen fehlen in der BWA regelmäßig?
In der BWA fehlen regelmäßig die Zahlungen, die keinen Aufwand darstellen oder die der Mandant privat leistet. Dazu gehören Tilgungen von Darlehen, Investitionen sowie Einkommensteuer-Vorauszahlungen bei Einzelunternehmen und Personengesellschaften. Hinzu kommen Sonderzahlungen wie Boni und die Kosten des Jahresabschlusses. Auch die Gewerbesteuer-Vorauszahlung steht im Plan, sobald der Bescheid vorliegt. Die Termine entnimmt die Kanzlei den Bescheiden und nicht einer Faustregel.
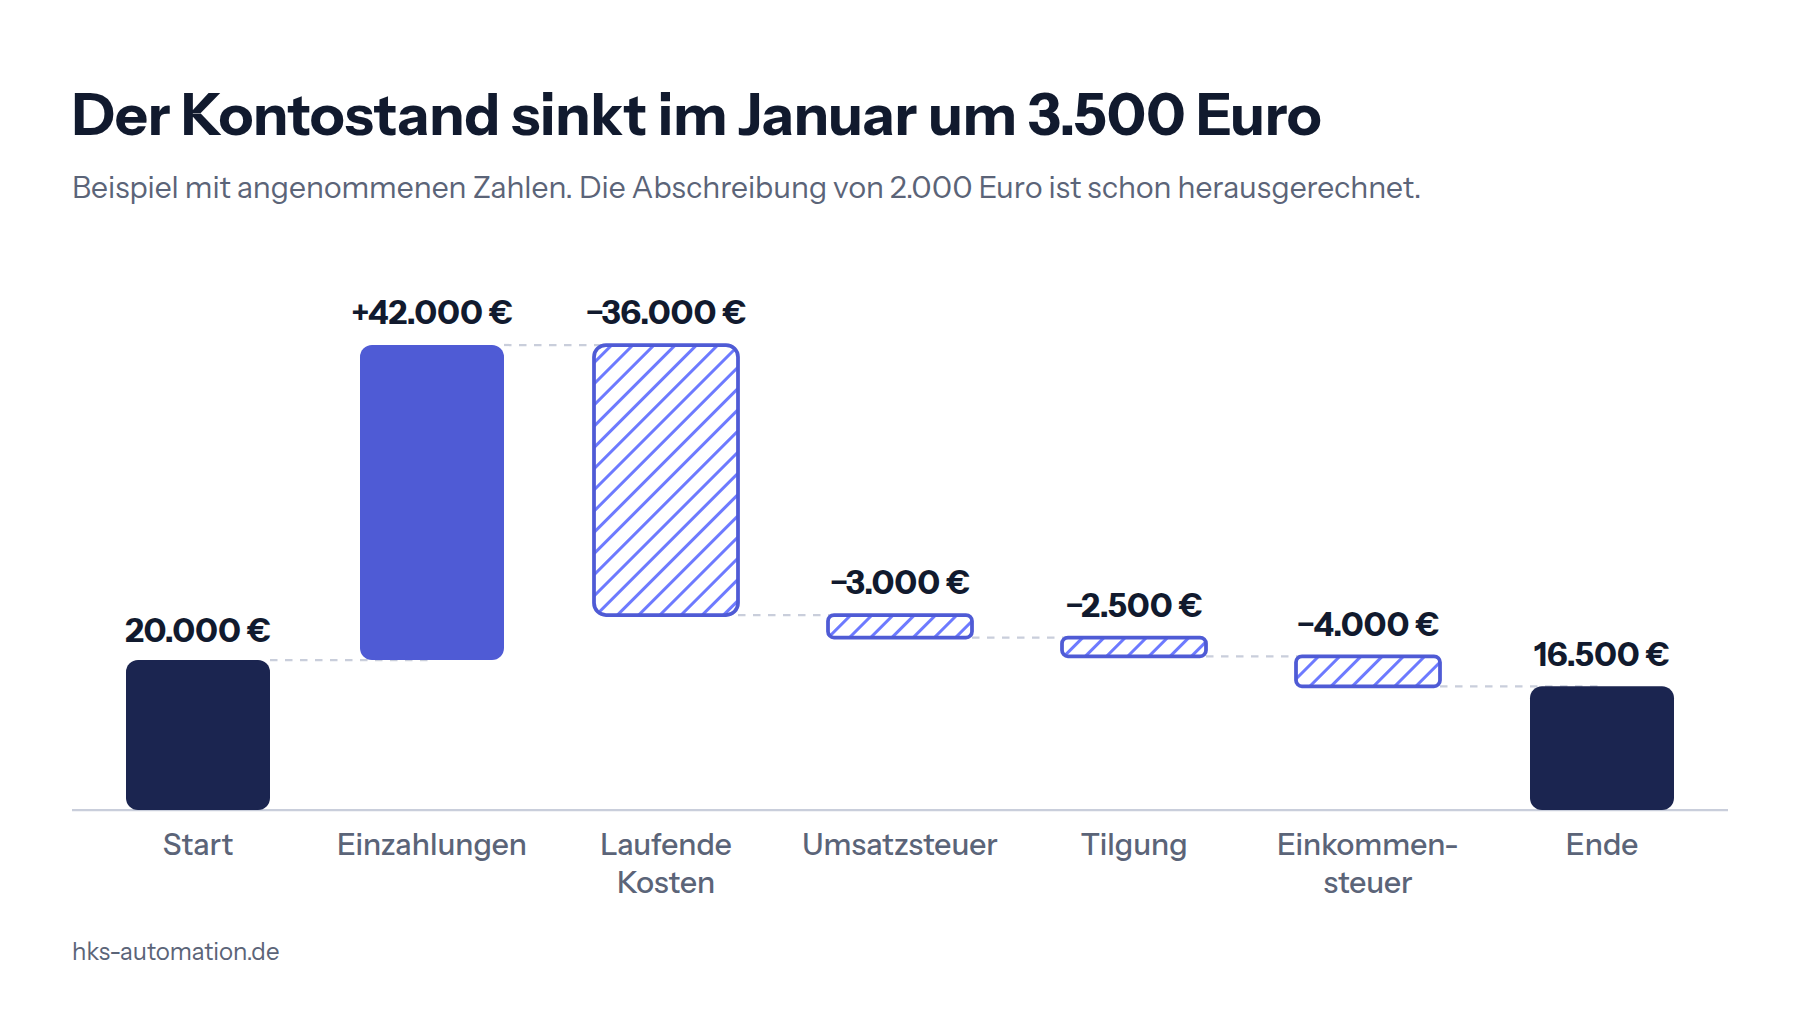
Ein Beispiel mit angenommenen Zahlen. Angenommen, ein Büro mit Sitz in einer Kleinstadt führt als Einzelunternehmen ein Konto mit 20.000 Euro Startbestand im Januar. Die offenen Posten ergeben fällige Einzahlungen von 42.000 Euro. Die Kosten laut BWA betragen 38.000 Euro, darin stecken 2.000 Euro Abschreibung. Zahlungswirksam sind also 36.000 Euro. Dazu kommen eine Umsatzsteuer-Zahllast von 3.000 Euro, eine Tilgung von 2.500 Euro und eine Einkommensteuer-Vorauszahlung von 4.000 Euro.
Der Endbestand im Januar lautet 20.000 + 42.000 − 36.000 − 3.000 − 2.500 − 4.000 = 16.500 Euro. Dieser Wert wird der Startbestand für den Februar. Ein GuV-Plan würde für den Monat einen Überschuss ausweisen, der Zahlungsplan zeigt dagegen einen Rückgang des Kontostands um 3.500 Euro. Das Beispiel ist erfunden und dient nur der Rechenlogik.
Schritt 6 und 7: Wie oft wird der Plan mit dem Ist verglichen und wer prüft?
Die Kanzlei vergleicht den Plan regelmäßig mit den Ist-Zahlen und schreibt ihn mit jedem Abgleich um die nächste Periode fort. DATEV nennt regelmäßige Soll-Ist-Vergleiche als Weg, früh zu erkennen, ob Ziele erreicht werden. Der Rhythmus ist eine Praxisangabe und keine Vorgabe. Anbieter und einzelne Fachseiten nennen monatlich oder quartalsweise. Einen verbindlichen Standard für Format oder Rhythmus eines Liquiditätsplans haben wir nicht gefunden.
Die Abweichungsgrenze legt die Kanzlei fest, am besten gemeinsam mit dem Mandanten und schriftlich. Überschreitet eine Position die Grenze, fragt der Berater nach der Ursache. Das kann ein später zahlender Kunde sein oder eine Steuerzahlung, die im Plan fehlte.
Die Arbeitsteilung ist klar. Code rechnet Differenzen und Salden, der Berufsträger beurteilt sie und entscheidet, was dem Mandanten mitgeteilt wird. Wie die BWA-Analyse die Kennzahlen als Eingang für diesen Vergleich aufbereitet, steht auf der Leistungsseite. Die Kanzlei gibt das Ergebnis frei.
Wann wird aus der Planung eine Warnung und wie rechnet sich der Aufwand?
Zeigt der Plan, dass Kontostand und Kreditlinie in einem Monat nicht ausreichen, ist das ein Anlass, den Mandanten umgehend anzusprechen. Ob darüber hinaus eine Hinweispflicht greift und wie Hinweis und Aktenvermerk aussehen, beschreibt die Checkliste zur Hinweispflicht nach § 102 StaRUG. Dort liegt die rechtliche Einordnung, die Liquiditätsplanung liefert nur die Zahlen.
Den Aufwand rechnet jede Kanzlei mit eigenen Werten. Zahl der Mandanten mit Plan × Minuten je Fortschreibung × Fortschreibungen im Jahr × Stundensatz der bearbeitenden Person ergibt ihn. Eine Beispielrechnung mit Ihren Zahlen bietet die Seite Was kostet KI in der Kanzlei?. Ersparnisse nennen wir bewusst nicht.
Beim Honorar kann die Vergütung nach § 4 StBVV vereinbart werden, mit Wirkung für die Beratungsleistung. Wann die Besprechung zur BWA-Erstellung gehört und wann nicht, behandelt der Beitrag BWA-Besprechung abrechnen. Eine Höhe nennen wir nicht.
Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Reicht die BWA allein für einen Liquiditätsplan?
Nein. Die BWA zeigt Erträge und Aufwendungen, nicht den Zahlungszeitpunkt. Für die Fälligkeiten braucht die Kanzlei die offenen Posten, für Steuern und Tilgung zusätzlich die Bescheide und Verträge.
Warum werden Abschreibungen im Liquiditätsplan nicht berücksichtigt?
Abschreibungen mindern den Gewinn, verursachen aber keine Zahlung. Deshalb rechnet die Kanzlei sie aus den BWA-Kosten heraus. Die Anschaffung selbst steht als Investition im Zahlungsplan.
Wie oft sollte ein Liquiditätsplan fortgeschrieben werden?
Genannt werden in der Praxis monatlich oder quartalsweise. Eine verbindliche Vorgabe haben wir nicht gefunden. Die Kanzlei legt den Rhythmus mit dem Mandanten fest.
Bietet DATEV eine Liquiditätsplanung an?
Laut Herstellerangabe bietet DATEV eine auf BWA-Planwerten basierende Liquiditätsplanung in der Cloud-Anwendung DATEV Analyse und Planung an. Das ist eine Angabe des Herstellers und keine Empfehlung.
Quellen
- DATEV eG, Planzahlen und Controlling (Herstellerangabe), abgerufen am 16.11.2026
- Haufe, Liquiditätsplanung: So steuern Sie Ihre Liquidität, Vorbereitung und benötigte Daten, abgerufen am 16.11.2026
- Bundesministerium der Justiz, Steuerberatervergütungsverordnung (StBVV), gesetze-im-internet.de, abgerufen am 16.11.2026