Die Bewegungsbilanz in der BWA zeigt, wie sich die Bilanzpositionen im Zeitraum verändert haben, also woher Mittel stammen und wofür sie verwendet wurden. Sie erklärt damit, warum ein positives Ergebnis nicht auf dem Bankkonto liegt.
Was sind die drei Blöcke der Standard-BWA und wofür ist jeder da?
Die Standard-BWA besteht typischerweise aus drei Teilen. Das sind die kurzfristige Erfolgsrechnung, die Bewegungsbilanz und die statische Liquidität. Jeder Teil beantwortet eine andere Frage. Die meisten Fehlinterpretationen entstehen, wenn ein Mandant die Antwort des einen Blocks im anderen sucht.
Die Erfolgsrechnung wertet die Erfolgskonten der Finanzbuchhaltung aus. Die Bewegungsbilanz arbeitet dagegen mit den Bestandskonten. Die BWA ist ein Instrument des internen Rechnungswesens und gesetzlich nicht vorgeschrieben. Die einzelnen Positionen hängen vom Kontenrahmen ab (SKR 03 oder SKR 04). Eine Bewegungsbilanz als Pflichtbestandteil kennt das Gesetz nicht.
| Block | Frage des Mandanten | Zeitbezug | Typische Fehlleseart |
|---|---|---|---|
| Kurzfristige Erfolgsrechnung | Habe ich verdient? | Zeitraum (Monat und kumuliert) | Das Ergebnis wird mit dem Kontostand gleichgesetzt. |
| Bewegungsbilanz | Wohin ist das Geld geflossen? | Zeitraum (Veränderung seit Jahresbeginn) | Ein Minus wird als Verlust gelesen, obwohl es nur eine Mittelverwendung ist. |
| Statische Liquidität | Kann ich meine Rechnungen bezahlen? | Stichtag | Der Stichtagswert wird als Prognose für die nächsten Monate verstanden. |
Eine ausführliche Erklärung des Aufbaus finden Sie unter BWA-Kennzahlen erklärt.
„Warum habe ich Gewinn, aber kein Geld?“
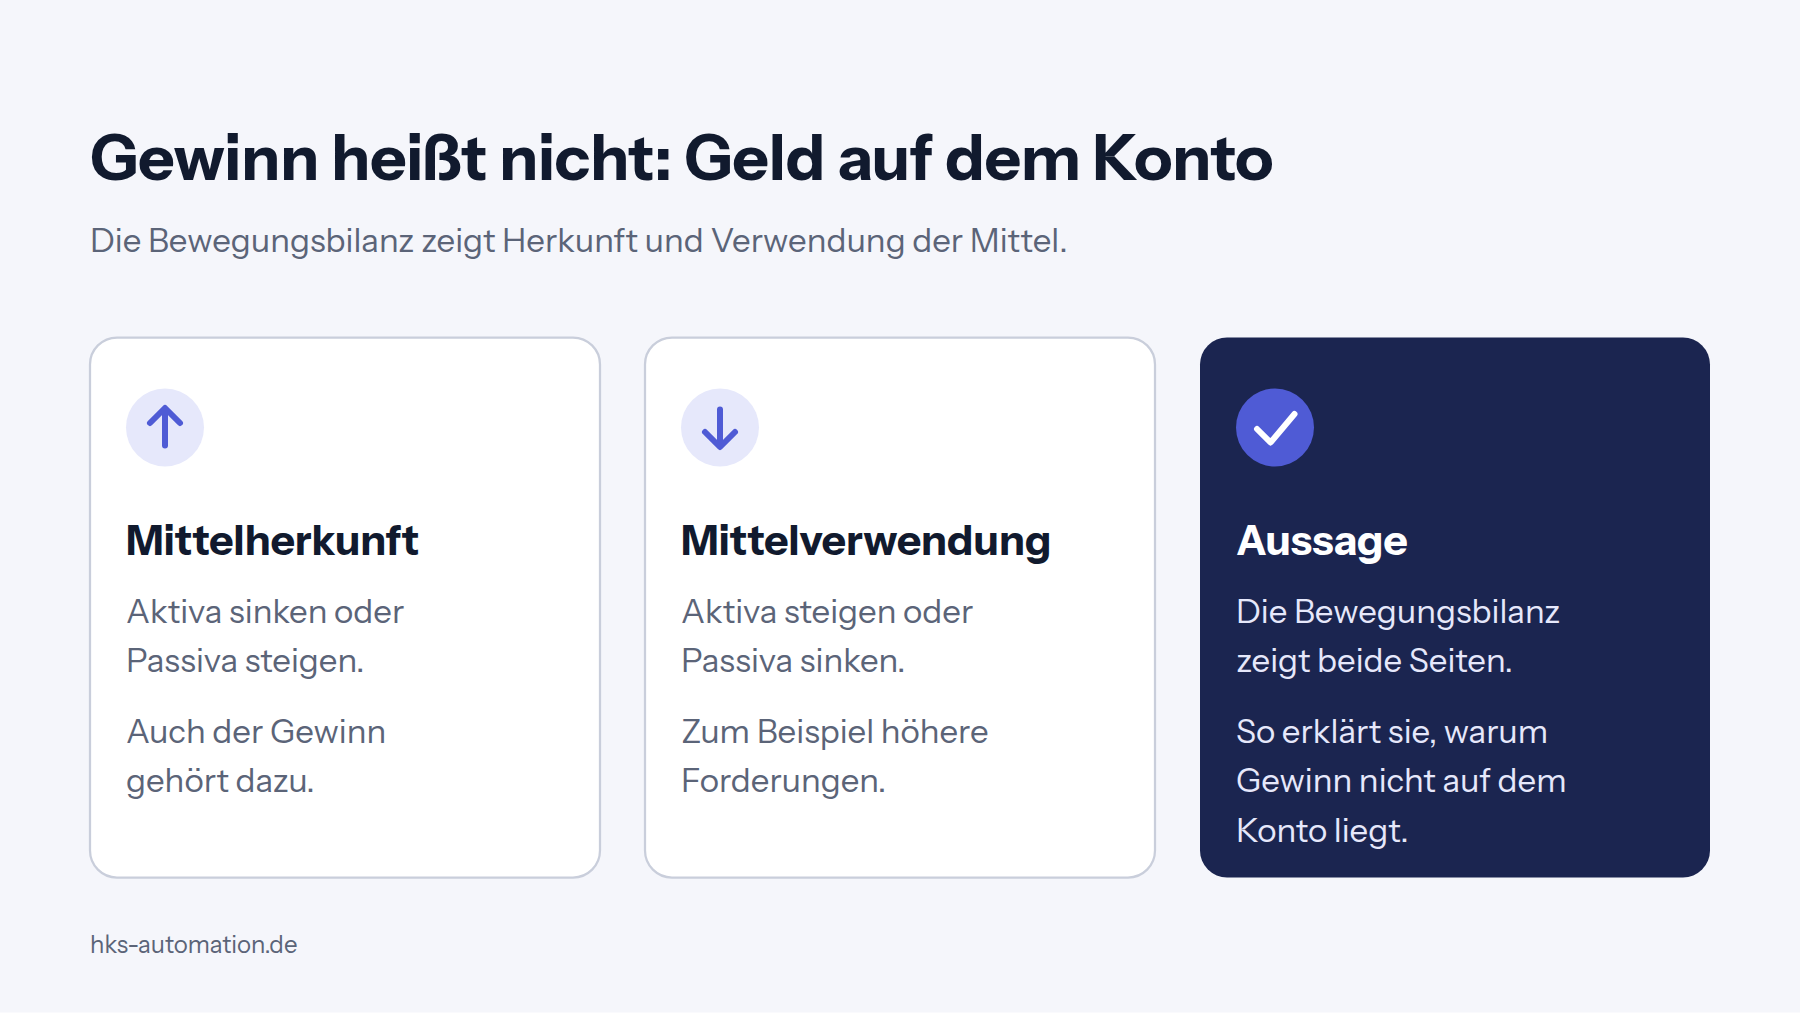
Weil das Ergebnis nur ein Teil der Geldbewegungen ist. Gewinn entsteht in der Erfolgsrechnung. Mit dem Geld passiert danach aber mehr, als die Erfolgsrechnung zeigt. Die Bewegungsbilanz macht das sichtbar. Nach Lexware erklärt sie, warum trotz eines Überschusses in der Standard-BWA oft wenig Geld auf dem Konto ist.
Für die Lesart gilt eine feste Regel. Mittelverwendung ist eine Erhöhung der Aktiva oder eine Minderung der Passiva. Mittelherkunft ist eine Minderung der Aktiva oder eine Erhöhung der Passiva. Der Gewinn ist dabei eine Mittelherkunft, weil er das Eigenkapital erhöht. Typische Mittelverwendungen sind höhere Forderungen und Investitionen.
Satzvorschlag für den Kommentar: „Das vorläufige Ergebnis ist positiv. Das Geld ist aber überwiegend in höhere Forderungen und in Entnahmen geflossen. Deshalb ist der Bankbestand gesunken.“
Wenn das Ergebnis selbst noch unsicher ist, lesen Sie zuerst BWA vorläufiges Ergebnis: sieben Prüfpunkte. Die Bewegungsbilanz baut auf diesem Ergebnis auf.
„Wohin ist das Geld für die Maschine geflossen?“
Die Maschine steht als Mittelverwendung im Anlagevermögen. Das Geld dafür kam aus mehreren Quellen. In der Bewegungsbilanz stehen beide Seiten nebeneinander. Dadurch sieht der Mandant, dass die Maschine nicht aus dem Gewinn allein bezahlt wurde.
Beispiel (angenommen, vereinfacht ohne Abschreibungen): Ein Betrieb hat im Zeitraum ein Ergebnis von 40.000 €. Er kauft eine Maschine für 50.000 €, nimmt ein Darlehen über 30.000 € auf und entnimmt 22.000 € privat. Die Forderungen steigen um 10.000 €. Der Bankbestand sinkt um 12.000 €.
Die Mittelherkunft beträgt dann 82.000 € (Ergebnis 40.000 €, Darlehen 30.000 €, Bankabbau 12.000 €). Die Mittelverwendung beträgt ebenfalls 82.000 € (Maschine 50.000 €, Entnahmen 22.000 €, Forderungen 10.000 €). Beide Seiten sind gleich groß, weil die Bewegungsbilanz aus der Bilanz abgeleitet wird. Gewinn oder Verlust ergibt sich dort als Saldo.
Satzvorschlag für den Kommentar: „Die Investition in die Maschine wurde aus dem Ergebnis und einem neuen Darlehen finanziert. Auch der Bankbestand hat dazu beigetragen. Der Rückgang der Bank ist damit erklärt.“
„Was bedeutet das Minus bei den Verbindlichkeiten?“
Ein Minus bei den Verbindlichkeiten bedeutet, dass der Mandant Schulden zurückgezahlt hat. Das ist eine Mittelverwendung und kein Verlust. Das Geld ist abgeflossen, aber die Schuld ist kleiner geworden.
Zwei Ursachen sollten Sie unterscheiden. Bei Darlehen wirkt die Tilgung nicht auf das Ergebnis, die Zinsen dagegen schon. Der Mandant sieht also in der Erfolgsrechnung nur die Zinsen, in der Bewegungsbilanz aber den vollen Abfluss. Bei Lieferantenverbindlichkeiten zeigt ein Minus, dass der Mandant Rechnungen schneller bezahlt als neue hereinkommen. Das kann ein Zahlungsziel sein, das nicht mehr genutzt wird.
Zur Abgrenzung gehört, dass sich auch andere Passivposten wie die Umsatzsteuer im Zeitraum verändern. Prüfen Sie deshalb, welche Konten in der Zeile zusammengefasst sind. Das hängt vom Kontenrahmen und von den Einstellungen der Auswertung ab. Die Summen- und Saldenliste zeigt die Konten hinter der Zeile.
Satzvorschlag für den Kommentar: „Die Verbindlichkeiten sind gesunken, weil Darlehen getilgt und Lieferanten zügiger bezahlt wurden. Das erklärt einen Teil des Geldabflusses, obwohl das Ergebnis positiv ist.“
„Reicht mein Geld für die nächsten Monate?“
Das beantwortet die statische Liquidität nur eingeschränkt. Sie bezieht sich auf einen Stichtag und stellt flüssige Mittel und Forderungen den Verbindlichkeiten gegenüber. Fälligkeiten berücksichtigt sie nicht. Ein Mandant kann am Stichtag gut dastehen und trotzdem in zwei Wochen eine große Zahlung leisten müssen.
Die Kennzahlen der statischen Liquidität (Barliquidität und Liquidität 2. Grades) sind deshalb eine Momentaufnahme. Für die Frage nach den nächsten Monaten braucht der Mandant eine Liquiditätsplanung mit Terminen für Zahlungen und Eingänge.
Zeigen sich in der Auswertung Anhaltspunkte für eine Zahlungsunfähigkeit oder Überschuldung, greift unter Umständen die Hinweispflicht. § 102 StaRUG verpflichtet Steuerberater bei der Erstellung eines Jahresabschlusses, auf einen möglichen Insolvenzgrund hinzuweisen, wenn die Anhaltspunkte klar erkennbar sind und der Mandant sie vermutlich nicht kennt. Mehr dazu unter Hinweispflicht nach § 102 StaRUG.
Satzvorschlag für den Kommentar: „Die statische Liquidität zeigt die Lage zum Stichtag. Über die Fälligkeiten der nächsten Monate sagt sie nichts. Wir empfehlen eine Liquiditätsplanung.“
Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
Wie lässt sich die Bewegungsbilanz für viele Mandanten effizient vorbereiten?
Indem Software die Veränderungen rechnet und die Kanzlei die Aussage schreibt. Die Bewegungsbilanz ist reine Differenzrechnung. Die Zahlen lassen sich aus der Summen- und Saldenliste und den Vorjahreswerten ableiten.
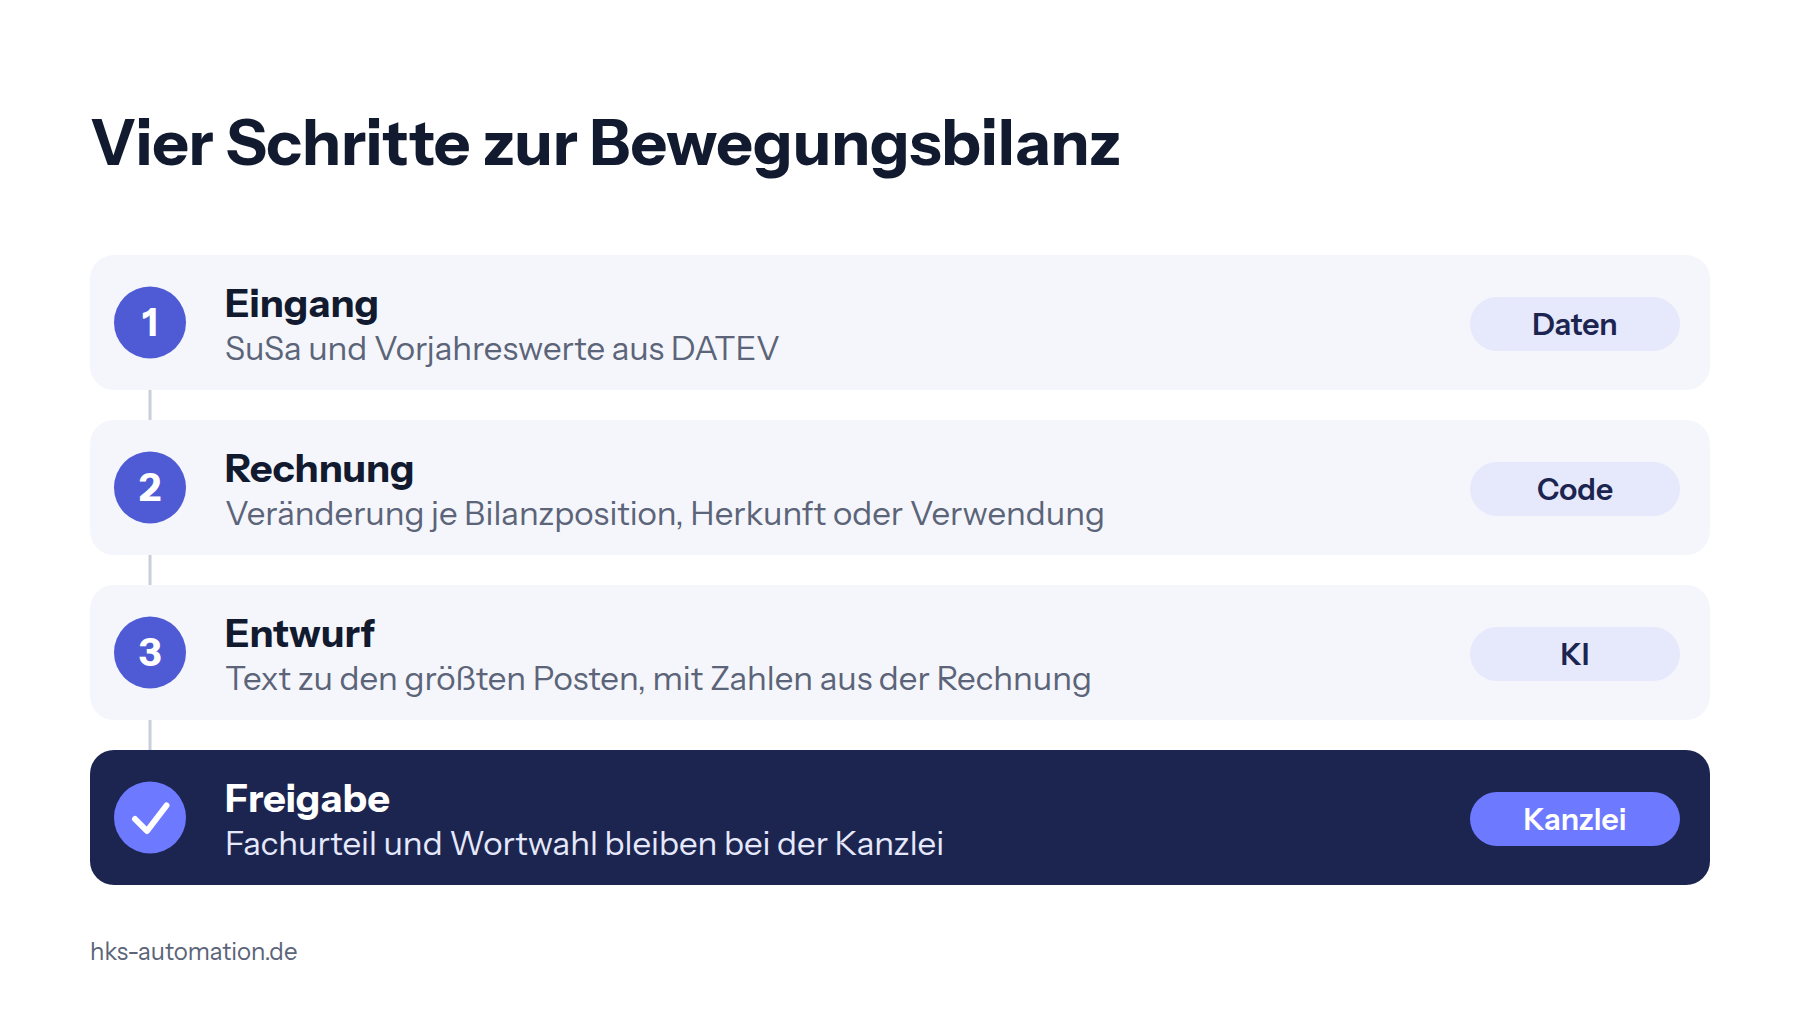
Ein sinnvoller Ablauf hat vier Schritte:
Der Code berechnet die Veränderungen der Bilanzpositionen aus SuSa und Vorjahr. Danach prüft die Software, ob Mittelherkunft und Mittelverwendung ausgeglichen sind. Die KI formuliert aus den größten Posten einen Entwurf für den Kommentar. Ihre Kanzlei prüft den Entwurf und gibt ihn frei.
- Eingang: SuSa und Vorjahreswerte aus DATEV, siehe SuSa aus DATEV exportieren
- Rechnung: Veränderung je Bilanzposition, Einordnung als Herkunft oder Verwendung
- Entwurf: Text zu den größten Posten, mit Zahlen aus der Rechnung
- Freigabe: Fachurteil und Wortwahl bleiben bei der Kanzlei
Wie ein Kommentar insgesamt aufgebaut wird, steht unter BWA kommentieren: Anleitung in sechs Schritten. H&K Automation automatisiert diese Vorbereitung in der BWA-Analyse. Die Kennzahlen rechnet Code, den Text schreibt die KI als Entwurf und die Kanzlei gibt ihn frei.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Ist die Bewegungsbilanz dasselbe wie eine Kapitalflussrechnung?
Nein. Beide zeigen Mittelherkunft und Mittelverwendung, aber die Kapitalflussrechnung ist eine eigene Auswertung. Sie gehört nicht zur Standard-BWA. Wie sie funktioniert, steht unter [Cashflow berechnen](/blog/cashflow-berechnen-jahresabschluss-indirekte-methode/).
Warum geht die Bewegungsbilanz auf?
Weil sie aus der Bilanz abgeleitet wird. Jede Veränderung der Aktiva und Passiva ist entweder Herkunft oder Verwendung. Gewinn oder Verlust ergibt sich als Saldo.
Kann ein Mandant die Bewegungsbilanz selbst lesen?
Mit einem kurzen Kommentar der Kanzlei ja. Ohne Kommentar werden Minuswerte häufig als Verlust missverstanden.
Wie aussagekräftig ist die Bewegungsbilanz bei einem unfertigen Monat?
Nur so weit wie die Buchhaltung vollständig ist. Fehlen Buchungen, verschieben sich Forderungen und Verbindlichkeiten. Damit ändert sich auch die Aussage.
Quellen
- selbststaendigkeit.de, Betriebswirtschaftliche Auswertung (BWA) verstehen und erstellen, abgerufen am 14.11.2026
- Lexware, BWA: Alles Wichtige zur betriebswirtschaftlichen Auswertung, abgerufen am 14.11.2026
- Bundesministerium der Justiz, § 102 StaRUG Hinweis- und Warnpflichten, gesetze-im-internet.de, abgerufen am 14.11.2026