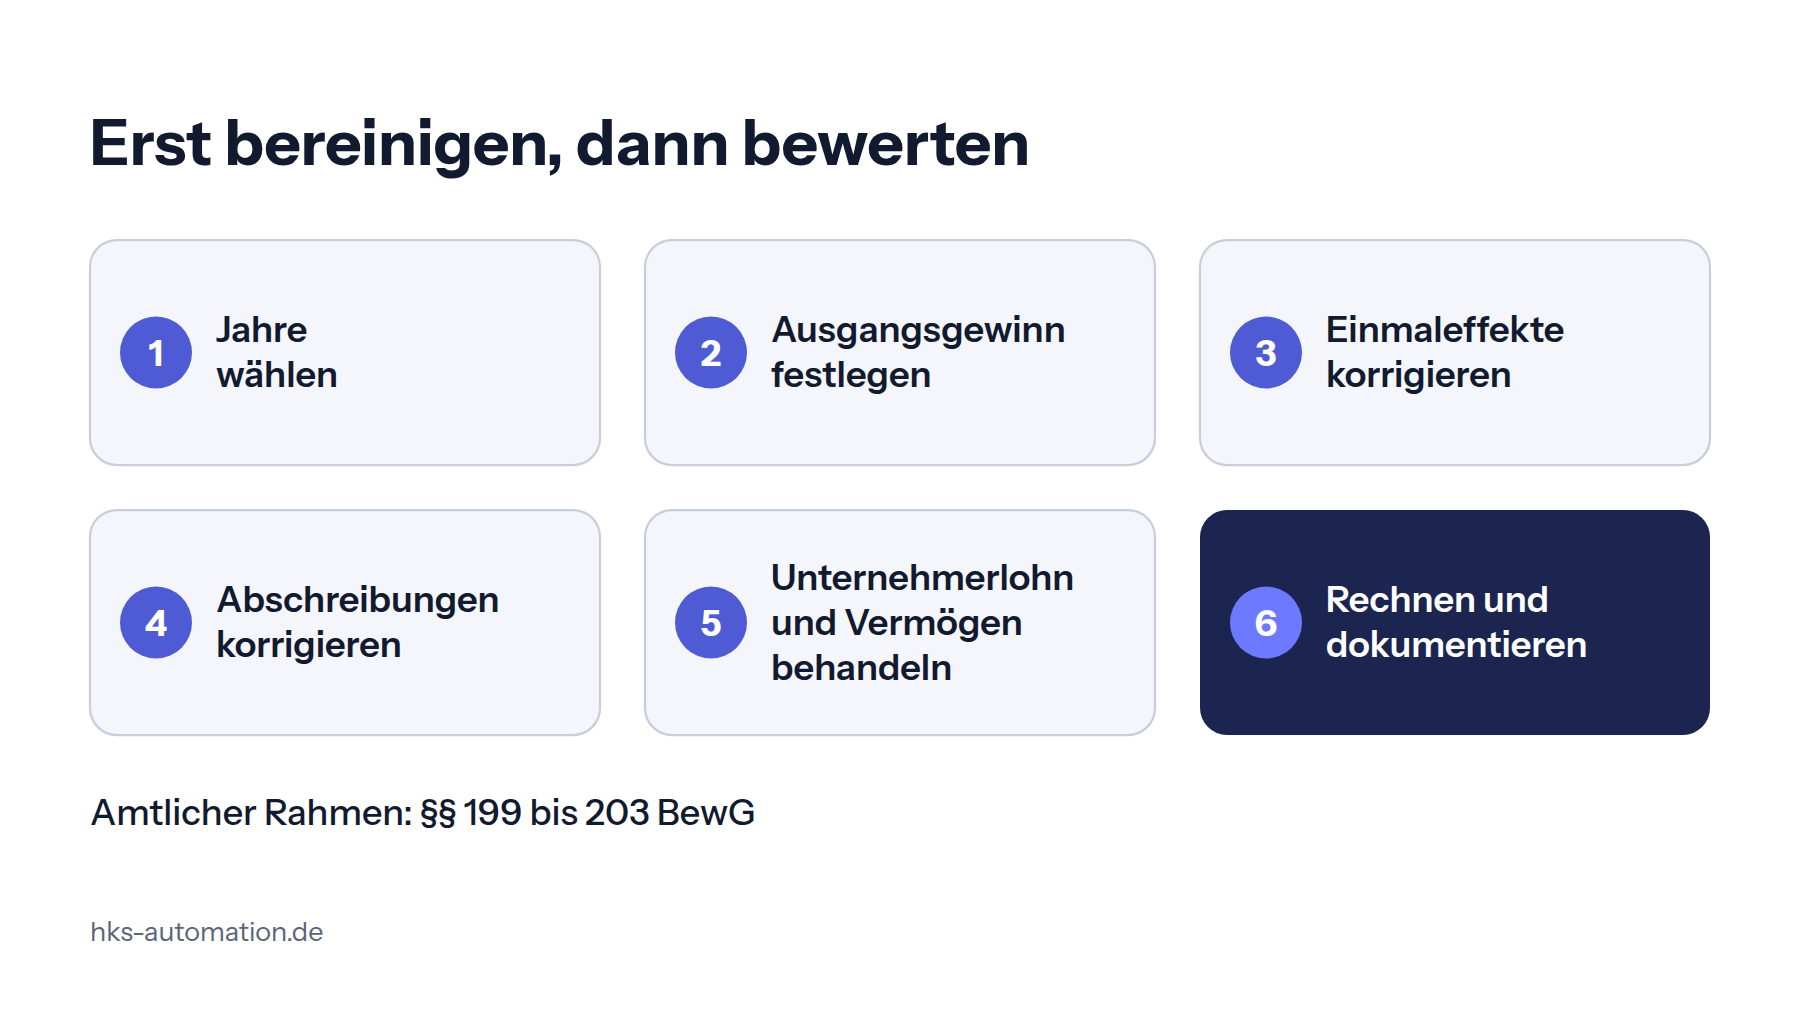
Die Kanzlei bereinigt den Jahresabschluss in sechs Schritten, bevor sie irgendein Bewertungsverfahren anwendet: Jahre wählen, Ausgangsgewinn festlegen, Einmaleffekte und Abschreibungen korrigieren, Unternehmerlohn und nicht betriebsnotwendiges Vermögen behandeln, rechnen und dokumentieren. Den amtlichen Rahmen liefern §§ 199 bis 203 BewG.
Wie bereinigt die Kanzlei den Jahresabschluss für eine Unternehmensbewertung?
Die Kanzlei bereinigt die Ergebnisse der letzten Jahre um Posten, die den nachhaltigen Ertrag verfälschen. Erst danach wendet sie ein Bewertungsverfahren an. Ohne diese Vorarbeit bewertet jedes Verfahren nur Zufälle der Buchführung.
Anlass ist die Nachfolge. Der DIHK meldet in seinem Report Unternehmensnachfolge 2025 für das Jahr 2024 knapp 10.000 Beratungsgespräche der IHKs mit abgabebereiten Inhabern und spricht von einem historischen Höchststand. Für die Kanzlei ist das ein Anlass für betriebswirtschaftliche Beratung, denn der Inhaber fragt zuerst seinen Steuerberater, was sein Unternehmen wert ist.
Als amtlichen Rahmen zeigt dieser Artikel das vereinfachte Ertragswertverfahren (§§ 199 bis 203 BewG). Es ist ein steuerliches Verfahren und kein Kaufpreis. Der Wert für einen Verkauf oder eine Abfindung wird anders ermittelt als der für die Erbschaft- oder Schenkungsteuer. Die Bewertung bleibt Sache des Berufsträgers.
Die sechs Schritte im Überblick:
- Schritt 1: Die Wirtschaftsjahre festlegen.
- Schritt 2: Die Ausgangszahl bestimmen und gegenprüfen.
- Schritt 3: Einmaleffekte hinzurechnen und kürzen.
- Schritt 4: Abschreibungen auf normale Absetzungen zurückführen.
- Schritt 5: Unternehmerlohn und nicht betriebsnotwendiges Vermögen behandeln.
- Schritt 6: Das Ergebnis dokumentieren, freigeben und dem Inhaber erklären.
Schritt 1 und 2: Welche Jahre und welche Ausgangszahl?
Als Regel dienen die Betriebsergebnisse der letzten drei vor dem Bewertungsstichtag abgeschlossenen Wirtschaftsjahre (§ 201 Abs. 2 BewG). Ein noch laufendes Jahr kann das drittletzte ersetzen, wenn es für die Prognose bedeutsam ist. Hat sich der Charakter des Unternehmens im Zeitraum nachhaltig verändert oder ist es neu entstanden, gilt ein kürzerer Zeitraum (§ 201 Abs. 3 BewG).
Ausgangszahl ist der Gewinn nach § 4 Abs. 1 Satz 1 EStG, also der Gewinn aus dem Betriebsvermögensvergleich (§ 202 Abs. 1 BewG). Wer den Gewinn per Einnahmenüberschussrechnung ermittelt, startet mit dem Überschuss der Betriebseinnahmen über die Betriebsausgaben. Die Korrekturen gelten entsprechend (§ 202 Abs. 2 BewG).
Praktisch kommen die Zahlen aus der Summen- und Saldenliste und dem festgestellten Abschluss. Die Kanzlei prüft vor jeder Bereinigung, ob beide Quellen zusammenpassen. Stimmt der Gewinn der SuSa nicht mit der GuV überein, fehlen meist Abschlussbuchungen. Wie der Export sauber gelingt, zeigt die Anleitung SuSa aus DATEV exportieren.
Schritt 3 und 4: Welche Einmaleffekte und Abschreibungen werden korrigiert?
Hinzugerechnet werden einmalige Belastungen und Posten, die nur das steuerliche Ergebnis drücken. Gekürzt werden einmalige Erträge. Die Tabelle zeigt die wichtigsten Posten nach § 202 Abs. 1 BewG mit je einem Beispiel.
| Posten | Richtung | Beispiel | Grundlage |
|---|---|---|---|
| Sonderabschreibungen | Hinzurechnung | Sonderabschreibung auf eine Anlage | § 202 Abs. 1 Nr. 1 BewG |
| Teilwertabschreibungen | Hinzurechnung | Außerplanmäßige Abwertung einer Beteiligung | § 202 Abs. 1 Nr. 1 BewG |
| Einmalige Veräußerungsverluste | Hinzurechnung | Verlust beim Verkauf eines Firmenwagens | § 202 Abs. 1 Nr. 1 BewG |
| Außerordentliche Aufwendungen | Hinzurechnung | Schadensfall oder Prozesskosten, die sich nicht wiederholen | § 202 Abs. 1 Nr. 1 BewG |
| Ertragsteueraufwand | Hinzurechnung | Einkommen- oder Körperschaftsteuer im Aufwand | § 202 Abs. 1 Nr. 1 BewG |
| Einmalige Veräußerungsgewinne | Kürzung | Gewinn aus dem Verkauf eines Grundstücks | § 202 Abs. 1 Nr. 2 BewG |
| Außerordentliche Erträge | Kürzung | Einmalige Versicherungsleistung | § 202 Abs. 1 Nr. 2 BewG |
| Erträge aus nicht betriebsnotwendigem Vermögen | Kürzung | Mieten einer fremdvermieteten Immobilie | § 202 Abs. 1 Nr. 2 BewG |
Bei den Abschreibungen gilt, dass nur die normalen Absetzungen für Abnutzung angesetzt werden. Erhöhte oder Sonderabschreibungen werden also herausgerechnet, damit der Ertrag nicht durch steuerliche Gestaltung verzerrt ist. Der Ertragsteueraufwand wird hinzugerechnet, weil das Gesetz die Steuerbelastung später pauschal abzieht (Schritt im Rechenbeispiel).
Schritt 5: Wie behandelt die Kanzlei Unternehmerlohn und nicht betriebsnotwendiges Vermögen?
Ein angemessener Unternehmerlohn wird gekürzt, sofern er im Ergebnis noch nicht berücksichtigt ist (§ 202 Abs. 1 Nr. 2 BewG). Nicht betriebsnotwendiges Vermögen bleibt aus dem Ertragswert heraus und wird gesondert mit dem gemeinen Wert angesetzt (§ 200 Abs. 2 BewG). Das gilt für Wirtschaftsgüter, die sich lösen lassen, ohne die eigentliche Unternehmenstätigkeit zu beeinträchtigen.
Vier Konstellationen kommen in Nachfolgemandaten immer wieder vor:
- Einzelunternehmer ohne Gehalt: Der Gewinn enthält die Arbeitsleistung des Inhabers. Die Kanzlei kürzt einen angemessenen Unternehmerlohn, weil ein Nachfolger sich selbst bezahlen muss.
- Geschäftsführer mit überhöhtem Gehalt: Hier drückt das Gehalt den Gewinn. Die Überhöhung gegenüber einer angemessenen Vergütung kommt als wirtschaftlich nicht begründete Vermögensminderung nach § 202 Abs. 1 Nr. 3 BewG in Betracht. Das beurteilt der Berufsträger im Einzelfall.
- Vermietete Immobilie: Die Mieterträge werden aus dem Ergebnis gekürzt. Die Immobilie wird daneben mit ihrem gemeinen Wert angesetzt, sofern sie nicht betriebsnotwendig ist.
- Wertpapiere und Kapitalanlagen: Erträge werden gekürzt und das Depot gesondert bewertet. Zugehörige Schulden gehören dazu.
Eine feste Zahl für den angemessenen Unternehmerlohn nennt das Gesetz nicht. Die Kanzlei begründet ihn nachvollziehbar, etwa über die Vergütung einer vergleichbaren Führungskraft. Sie hält die Herleitung schriftlich fest.
Wie sieht das Ganze in einem Rechenbeispiel aus?
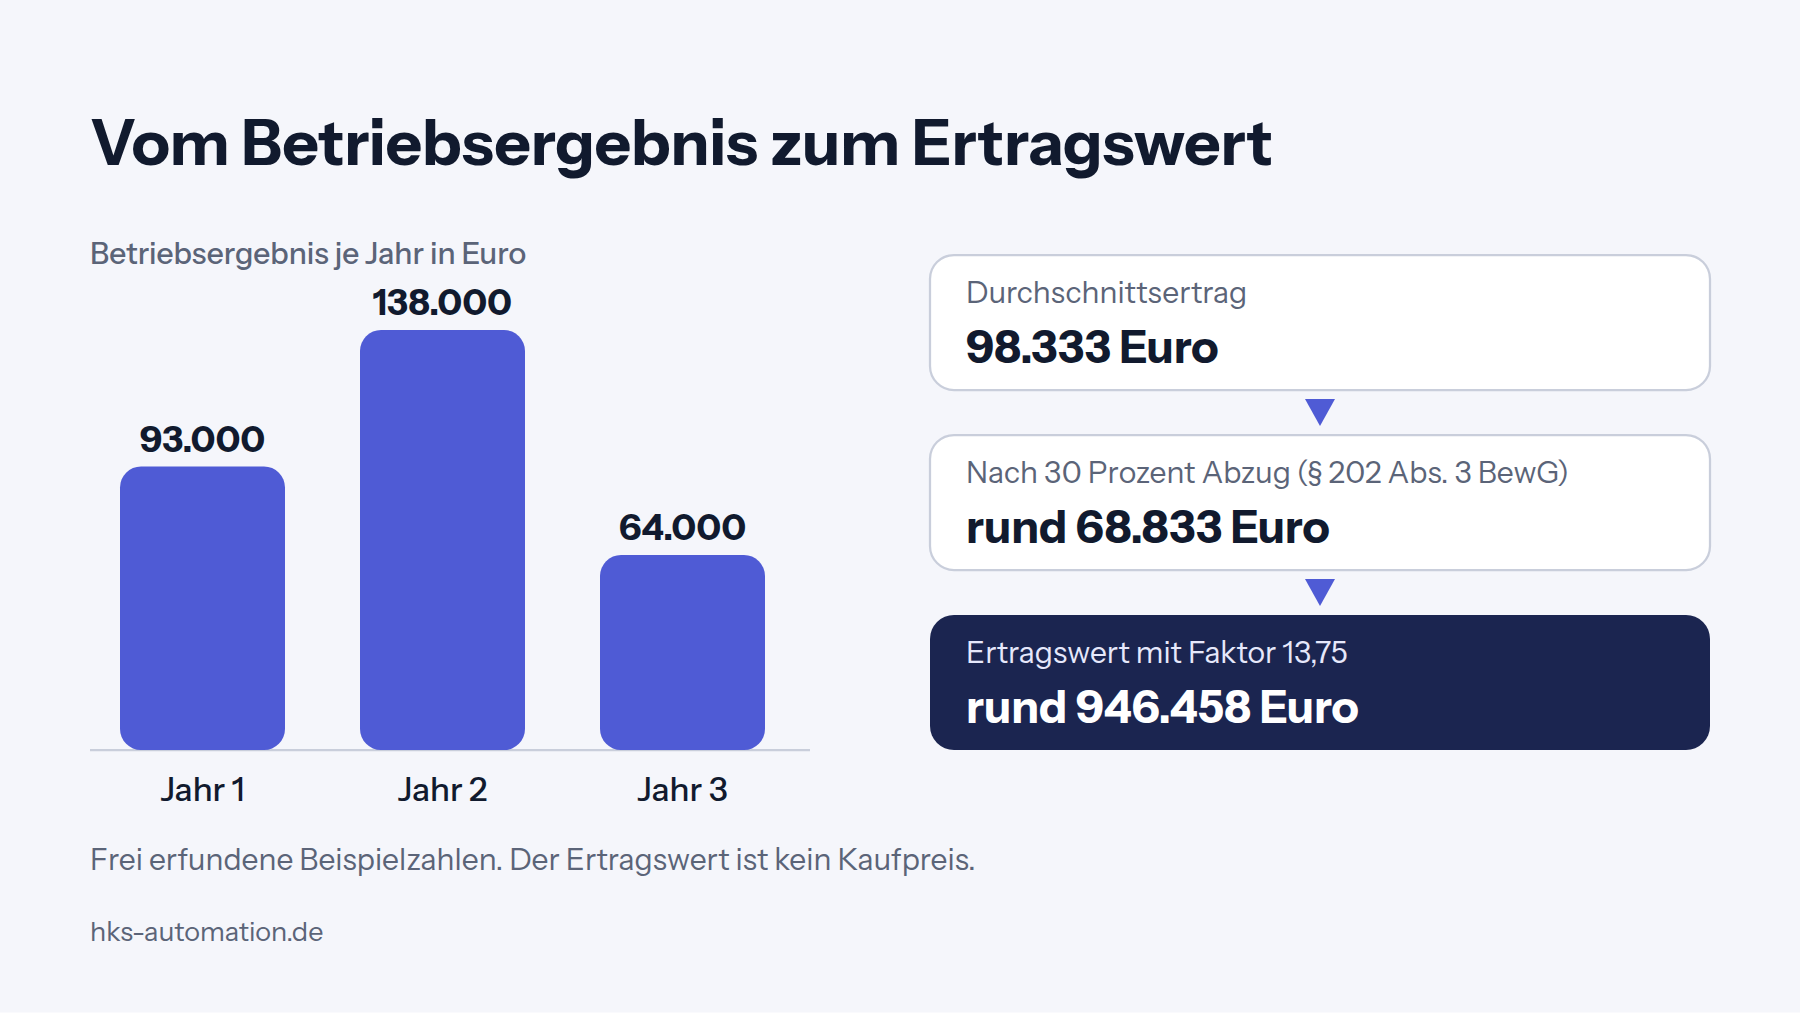
Angenommen, ein Einzelunternehmen mit Büro hat in drei Jahren die folgenden Gewinne nach § 4 Abs. 1 EStG. Alle Zahlen sind frei erfunden und dienen nur der Rechnung. Der angenommene Unternehmerlohn beträgt 80.000 Euro im Jahr. Die Mieterträge einer fremdvermieteten Immobilie betragen 12.000 Euro im Jahr.
Jahr 1: Gewinn 180.000 Euro, plus Sonderabschreibung 10.000 Euro, minus Veräußerungsgewinn 5.000 Euro, minus Mieterträge 12.000 Euro, minus Unternehmerlohn 80.000 Euro. Betriebsergebnis 93.000 Euro.
Jahr 2: Gewinn 210.000 Euro, plus außerordentlicher Aufwand 20.000 Euro, minus Mieterträge 12.000 Euro, minus Unternehmerlohn 80.000 Euro. Betriebsergebnis 138.000 Euro.
Jahr 3: Gewinn 150.000 Euro, plus Veräußerungsverlust 6.000 Euro, minus Mieterträge 12.000 Euro, minus Unternehmerlohn 80.000 Euro. Betriebsergebnis 64.000 Euro.
Die Summe beträgt 295.000 Euro. Geteilt durch drei ergibt sich ein Durchschnittsertrag von 98.333 Euro. Ein positives Betriebsergebnis wird zur Abgeltung des Ertragsteueraufwands um 30 Prozent gemindert (§ 202 Abs. 3 BewG), also auf rund 68.833 Euro. Mit dem Kapitalisierungsfaktor 13,75 (§ 203 Abs. 1 BewG) ergibt sich ein Ertragswert von rund 946.458 Euro. Die Immobilie kommt gesondert hinzu, im Beispiel mit angenommenen 250.000 Euro gemeinem Wert.
Dieses Ergebnis ist der steuerliche Rahmen und kein Kaufpreis. Das vereinfachte Verfahren ist nur anwendbar, wenn es nicht zu offensichtlich unzutreffenden Ergebnissen führt (§ 199 BewG). Ob ein Käufer diesen Betrag zahlt, entscheidet die Verhandlung.
Schritt 6: Wie dokumentiert und erklärt die Kanzlei das Ergebnis dem Inhaber?
Die Kanzlei hält jede Bereinigung auf einem Bereinigungsblatt fest und lässt es vom Berufsträger freigeben. Auf dem Blatt steht je Jahr und Posten der Ausgangswert, die Korrektur, die Begründung und die Fundstelle im Abschluss oder in der SuSa. So lässt sich später nachvollziehen, warum aus 180.000 Euro Gewinn 93.000 Euro Betriebsergebnis wurden.
Dem Inhaber hilft ein einfacher Satz: „Ihr Gewinn enthält Dinge, die ein Käufer nicht mitkauft. Er lässt weg, was ein Käufer selbst leisten müsste. Deshalb rechnen wir beides heraus, bevor wir über einen Wert sprechen.“ Wie Sie Kennzahlen im Gespräch erklären, beschreibt der Ratgeber Jahresabschluss-Kennzahlen für das Mandantengespräch.
Eine Bewertung geht über die laufende Abschlussarbeit hinaus. Halten Sie Umfang und Honorar deshalb in einer Beratungsvereinbarung in Textform fest. Zur Abgrenzung von der normalen Erstellung hilft der Beitrag BWA-Besprechung abrechnen nach StBVV.
Was rechnet Software dabei und was nicht?
Software rechnet die Summen und Durchschnitte nach und stellt die Jahre nebeneinander. Das Urteil darüber, was ein Einmaleffekt ist und welcher Unternehmerlohn angemessen ist, bleibt beim Berufsträger. Code rechnet, der Mensch beurteilt.
Wie ein automatisierter Ablauf vom Eingang bis zur Freigabe aussieht, beschreibt die Anleitung Jahresabschluss automatisch auswerten. Das Werkzeug dafür finden Sie auf der Seite Jahresabschluss-Analyse. Weitere Anwendungen im Kanzleialltag zeigt Für Steuerkanzleien.
H&K Automation automatisiert die BWA- und Jahresabschluss-Analyse, damit die Kanzlei die Zahlen für ein Nachfolgemandat schneller geordnet vor sich hat und ihre Zeit für die Beurteilung nutzt. Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Gilt der steuerliche Wert auch für den Verkauf?
Nicht automatisch. Das vereinfachte Ertragswertverfahren dient der steuerlichen Bewertung. Der Kaufpreis ergibt sich aus der Verhandlung. Für Abfindungen gelten Vertrag oder Gesetz.
Brauche ich für die Nachfolge ein Gutachten nach IDW S 1?
Das hängt vom Zweck ab. Für Verkaufsverhandlungen ist es keine gesetzliche Pflicht, für Streitfälle oder Abfindungen kann ein Gutachten sinnvoll sein. Das entscheiden Berufsträger und Auftraggeber im Einzelfall.
Reichen drei Jahre für die Bewertung?
Für das vereinfachte Verfahren ist der Durchschnitt der letzten drei abgeschlossenen Wirtschaftsjahre die Regel (§ 201 Abs. 2 BewG). Bei neuem Unternehmen oder verändertem Charakter gilt ein kürzerer Zeitraum.
Was ist ein angemessener Unternehmerlohn?
Das Gesetz nennt keinen festen Betrag. Üblich ist die Orientierung an der Vergütung einer vergleichbaren Führungskraft. Die Kanzlei begründet den Ansatz und dokumentiert ihn.
Quellen
- Gesetze im Internet, § 199 BewG (Anwendung des vereinfachten Ertragswertverfahrens), abgerufen am 20.11.2026
- Gesetze im Internet, § 200 BewG (Vereinfachtes Ertragswertverfahren), abgerufen am 20.11.2026
- Gesetze im Internet, § 201 BewG (Jahresertrag), abgerufen am 20.11.2026
- Gesetze im Internet, § 202 BewG (Betriebsergebnis), abgerufen am 20.11.2026
- Gesetze im Internet, § 203 BewG (Kapitalisierungsfaktor), abgerufen am 20.11.2026
- DIHK, Unternehmensnachfolge Report 2025, abgerufen am 20.11.2026