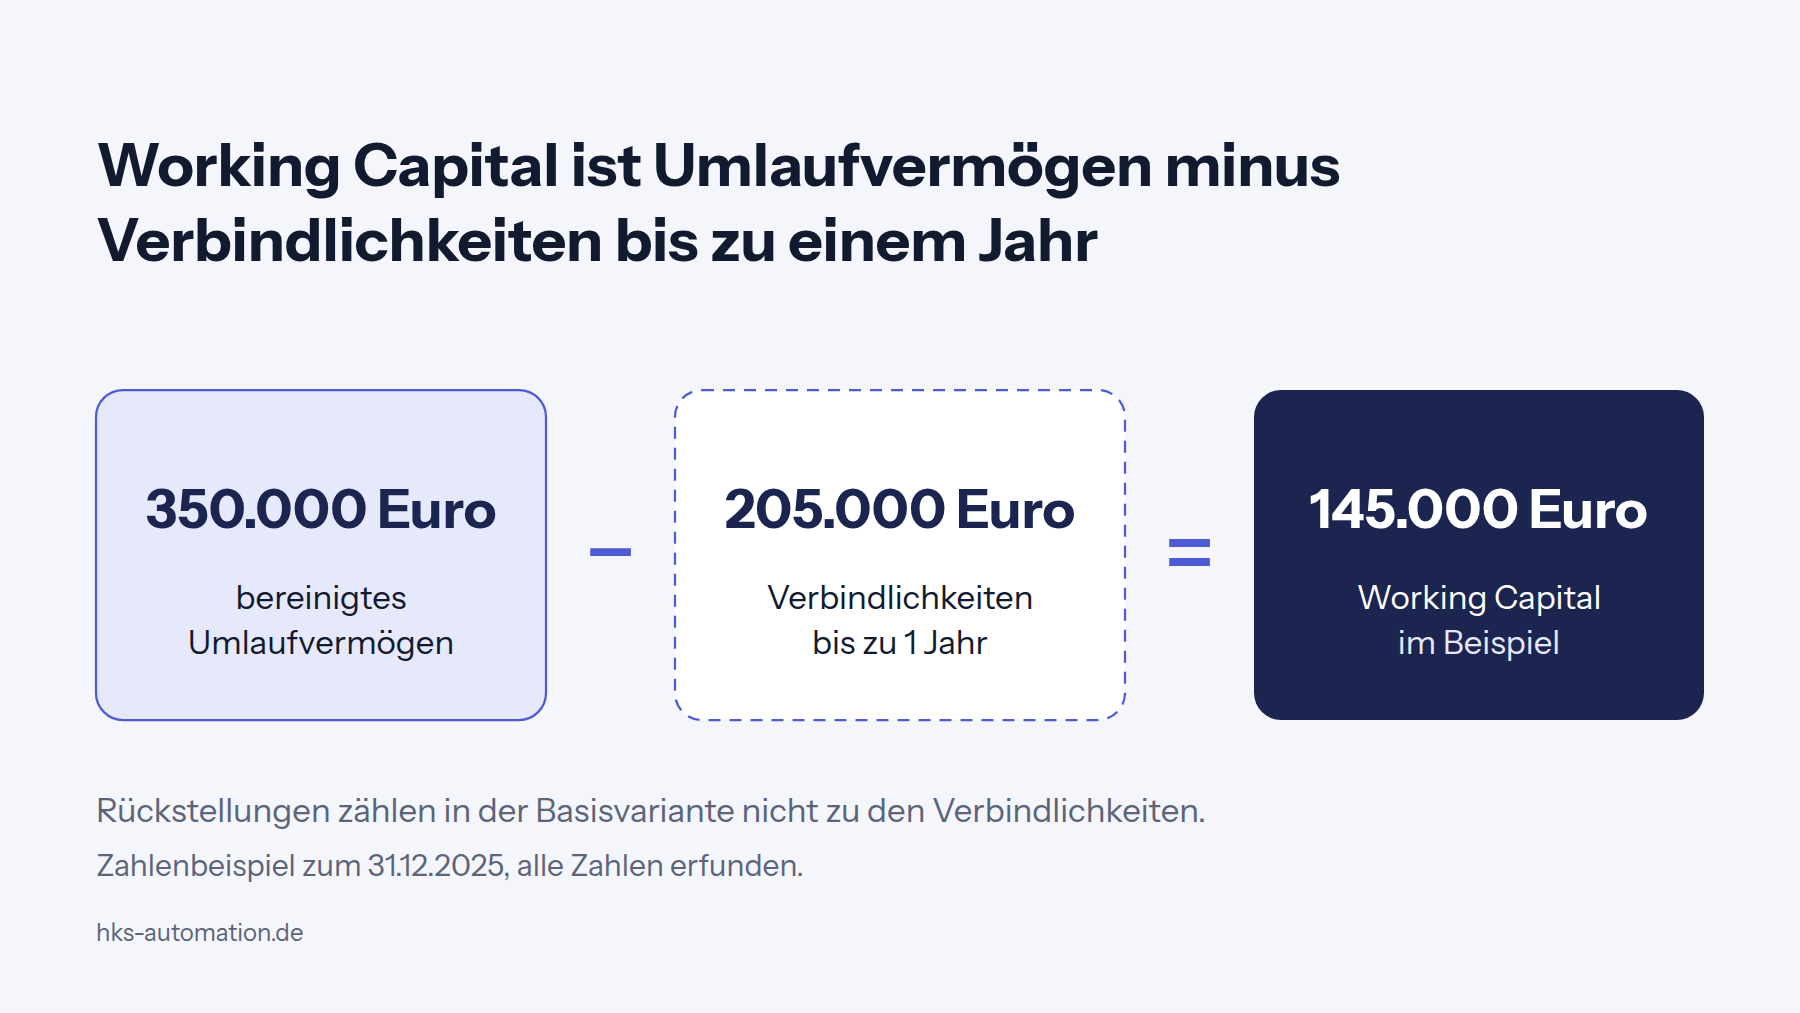
Working Capital ist das Umlaufvermögen minus die Verbindlichkeiten mit einer Restlaufzeit bis zu einem Jahr. Die Kanzlei liest beide Beträge in sechs Schritten aus der Bilanz nach § 266 HGB und trennt dabei mit den Vermerken aus § 268 Abs. 4 und 5 HGB kurz und langfristig.
Schritt 1: Welche Bilanz liegt vor und in welcher Größenklasse?
Zuerst klären Sie, ob eine Bilanz nach der Gliederung des § 266 HGB vorliegt und welche Größenklasse gilt, denn davon hängt ab, wie fein die Posten sichtbar sind. Die Berechnung selbst bleibt in jeder Klasse gleich.
Das Umlaufvermögen steht in der Bilanz unter B. und gliedert sich in Vorräte, Forderungen und sonstige Vermögensgegenstände, Wertpapiere sowie Kassenbestand und Bankguthaben (§ 266 Abs. 2 HGB). Die Verbindlichkeiten stehen unter C. der Passivseite. Die Rückstellungen bilden dort einen eigenen Block B. und gehören nicht zu den Verbindlichkeiten (§ 266 Abs. 3 HGB).
Kleinstkapitalgesellschaften dürfen nach § 266 Abs. 1 Satz 3 HGB eine verkürzte Bilanz aufstellen, die nur die mit Buchstaben bezeichneten Posten enthält. Dann müssen Sie die Feinaufteilung aus der Summen- und Saldenliste holen. Kleine Kapitalgesellschaften sind nach § 274a HGB nur von den Erläuterungen im Anhang nach § 268 Abs. 4 Satz 2 und Abs. 5 Satz 3 HGB befreit. Der Vermerk der Restlaufzeit in der Bilanz steht nicht auf dieser Liste und bleibt nach dem Gesetzeswortlaut bestehen.
Prüfpunkt: Notieren Sie Stichtag und Größenklasse und vermerken Sie, ob die Restlaufzeitangaben vollständig vorliegen. Liegt keine Bilanz nach § 266 HGB vor, ordnen Sie die Konten sinngemäß zu und halten das im Arbeitspapier fest.
Schritt 2: Wie ermittelt man das Umlaufvermögen?
Sie addieren Vorräte, Forderungen, Wertpapiere und liquide Mittel und nehmen davon die Forderungen mit einer Restlaufzeit von mehr als einem Jahr heraus. Diesen Betrag muss die Bilanz nach § 268 Abs. 4 HGB bei jedem gesondert ausgewiesenen Forderungsposten vermerken.
Das folgende Zahlenbeispiel zieht sich durch alle Schritte. Angenommen, ein kleiner Handelsbetrieb in der Rechtsform einer GmbH weist zum 31.12.2025 diese Posten aus. Alle Zahlen sind erfunden.
| Posten nach § 266 Abs. 2 HGB | Betrag in Euro | davon Restlaufzeit über 1 Jahr | Zählt zum kurzfristigen Umlaufvermögen |
|---|---|---|---|
| B.I. Vorräte (Waren) | 180.000 | nicht zutreffend | 180.000 |
| B.II.1. Forderungen aus Lieferungen und Leistungen | 95.000 | 0 | 95.000 |
| B.II.4. Sonstige Vermögensgegenstände (u. a. Kaution) | 25.000 | 10.000 | 15.000 |
| B.IV. Kasse und Guthaben bei Kreditinstituten | 60.000 | nicht zutreffend | 60.000 |
| Summe Umlaufvermögen | 360.000 | 10.000 | 350.000 |
Prüfpunkt: Die Summe der Spalte „Betrag“ muss dem Posten B. der Bilanz entsprechen. Der Wert 350.000 Euro ist das bereinigte Umlaufvermögen für alle weiteren Schritte.
Schritt 3: Welche Verbindlichkeiten sind kurzfristig?
Kurzfristig sind die Verbindlichkeiten, deren Restlaufzeit bis zu einem Jahr beträgt. Bei jedem gesondert ausgewiesenen Verbindlichkeitenposten muss die Bilanz diesen Betrag und den Betrag mit mehr als einem Jahr vermerken (§ 268 Abs. 5 HGB). Diese Vermerke liefern die Trennung.
Erhaltene Anzahlungen auf Bestellungen sind nach § 268 Abs. 5 HGB offen auszuweisen, es sei denn, sie werden von den Vorräten offen abgesetzt. Sie zählen wie jede andere Verbindlichkeit mit ihrer Restlaufzeit mit. Wurden sie von den Vorräten abgesetzt, fehlen sie auf der Passivseite. Dann sind Vorjahr und laufendes Jahr nur vergleichbar, wenn beide Jahre gleich dargestellt sind.
Bei den sonstigen Verbindlichkeiten sind die Davon-Vermerke für Steuern und soziale Sicherheit Teilbeträge und keine zusätzlichen Posten. Rechnen Sie sie nicht doppelt.
Die Rückstellungen sind der Streitpunkt. Sie stehen nach § 266 Abs. 3 HGB getrennt von den Verbindlichkeiten. Für sie verlangt das Gesetz keinen Restlaufzeitvermerk. Die Basisvariante in diesem Artikel lässt sie deshalb weg. Als Sensitivität rechnen Sie Steuerrückstellungen und sonstige Rückstellungen mit, soweit deren Fälligkeit bis zu einem Jahr erwartet wird. Pensionsrückstellungen gehören in aller Regel nicht dazu. Welche Definition Sie wählen, schreiben Sie in den Kommentar zur Zahl.
| Posten nach § 266 Abs. 3 HGB, C. | Betrag in Euro | davon bis 1 Jahr |
|---|---|---|
| 2. Verbindlichkeiten gegenüber Kreditinstituten | 150.000 | 30.000 |
| 3. Erhaltene Anzahlungen auf Bestellungen | 20.000 | 20.000 |
| 4. Verbindlichkeiten aus Lieferungen und Leistungen | 110.000 | 110.000 |
| 8. Sonstige Verbindlichkeiten (davon Steuern 28.000, davon soziale Sicherheit 7.000) | 45.000 | 45.000 |
| Summe Verbindlichkeiten | 325.000 | 205.000 |
| Zur Sensitivität: Steuerrückstellungen 15.000 und sonstige Rückstellungen 25.000 (Passiva B.) | 40.000 | nicht vermerkt |
Prüfpunkt: Zu jedem Verbindlichkeitenposten muss ein Vermerk „bis 1 Jahr“ vorliegen. Fehlt er, fragen Sie den Bilanzersteller und raten nicht.
Schritt 4: Wie lässt sich das Working Capital berechnen und welche Varianten gibt es?
Working Capital ist Umlaufvermögen minus kurzfristige Verbindlichkeiten. So definiert es auch das Finanzglossar der Sparkasse. Die Definitionen unterscheiden sich je nach Anbieter, vor allem bei den liquiden Mitteln. Nennen Sie deshalb in jedem Bericht die verwendete Variante.
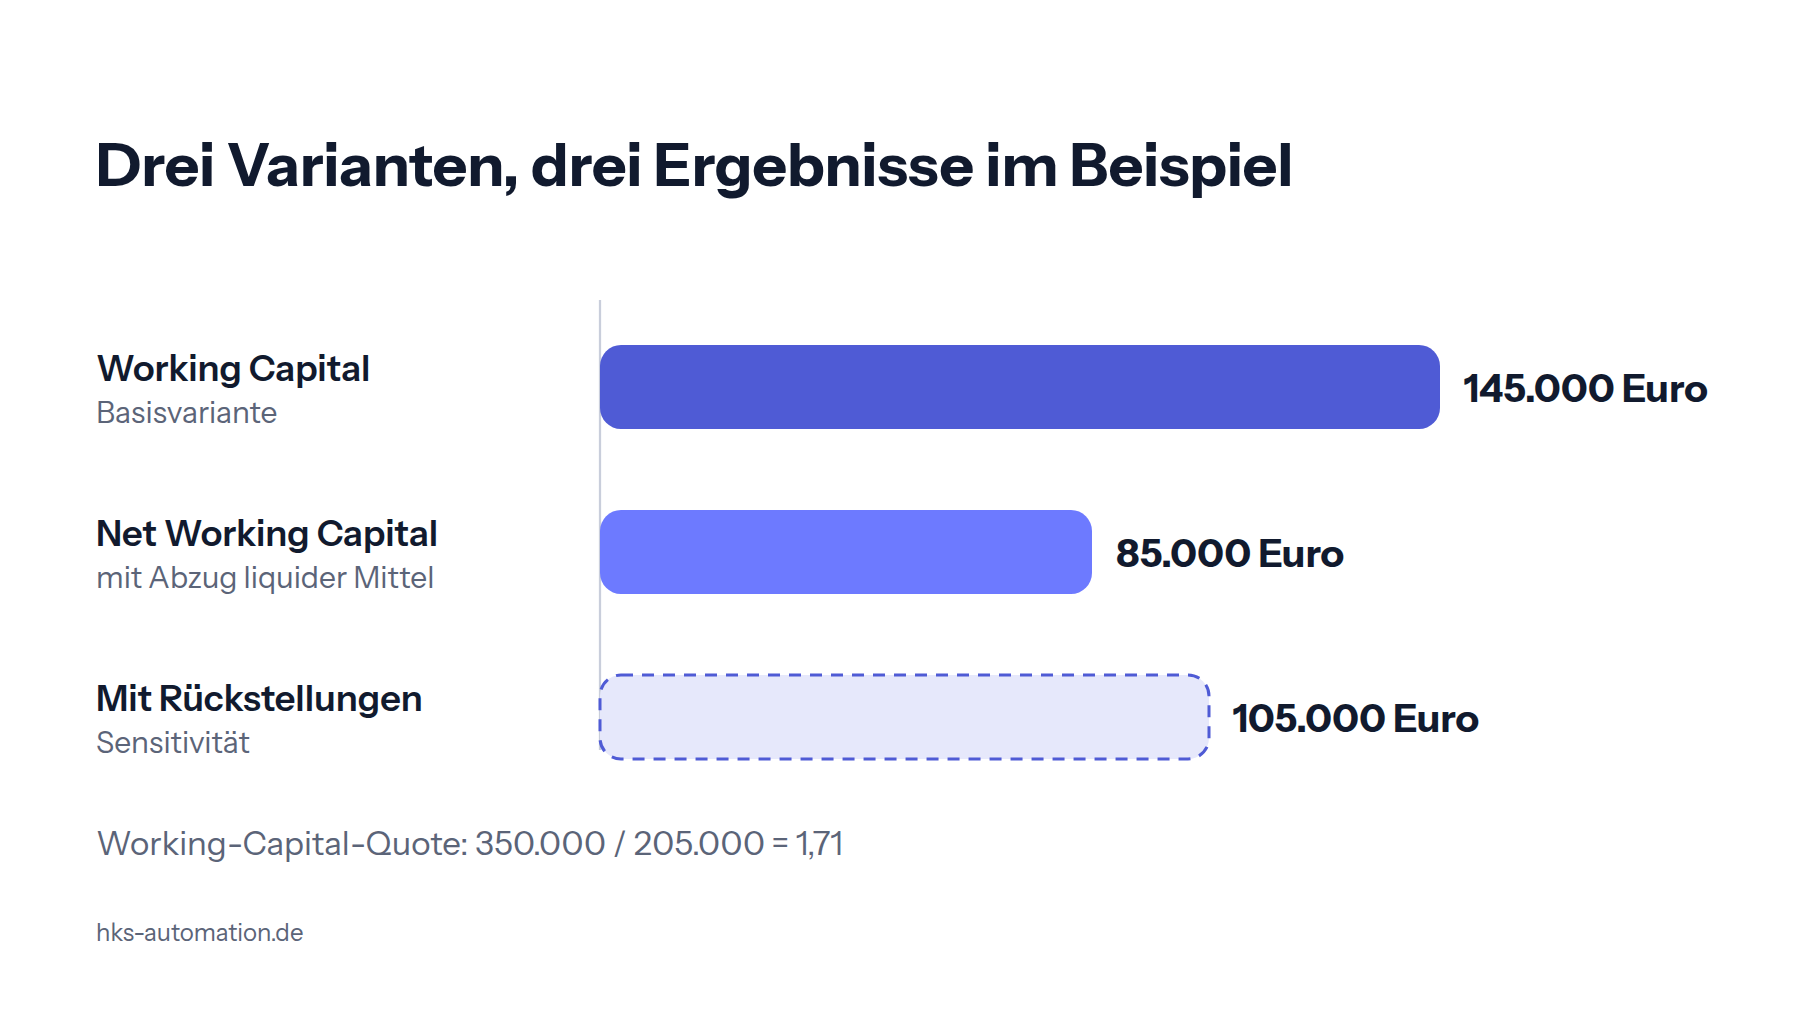
Im Beispiel ergibt sich 350.000 minus 205.000, also ein Working Capital von 145.000 Euro. Das Net Working Capital wird in manchen Quellen zusätzlich um die liquiden Mittel gekürzt. Im Beispiel sind das 350.000 minus 60.000 minus 205.000, also 85.000 Euro. Die Quote setzen wir hier als Umlaufvermögen geteilt durch kurzfristige Verbindlichkeiten an.
| Variante | Formel | Ergebnis im Beispiel |
|---|---|---|
| Working Capital | Umlaufvermögen minus kurzfristige Verbindlichkeiten | 145.000 Euro |
| Net Working Capital (mit Abzug liquider Mittel) | Umlaufvermögen minus liquide Mittel minus kurzfristige Verbindlichkeiten | 85.000 Euro |
| Working-Capital-Quote | Umlaufvermögen geteilt durch kurzfristige Verbindlichkeiten | 350.000 / 205.000 = 1,71 (170,7 Prozent) |
| Working Capital mit Rückstellungen (Sensitivität) | 350.000 minus (205.000 plus 40.000) | 105.000 Euro, Quote 1,43 |
Prüfpunkt: Rechnen Sie das Ergebnis über Kreuz nach. Bilanzsumme minus Eigenkapital, Rückstellungen und langfristige Verbindlichkeiten muss zu den Beträgen passen, die Sie als kurzfristig angesetzt haben. Die Eigenkapitalseite beleuchtet der Artikel zur Eigenkapitalquote, die langfristige Deckung der Anlagendeckungsgrad.
Schritt 5: Wie vergleicht man das Working Capital mit dem Vorjahr?
Sie stellen Vorjahr und laufendes Jahr Posten für Posten gegenüber und suchen für jede größere Veränderung die Ursache, bevor Sie die Gesamtzahl bewerten. Die Vorjahreswerte im Beispiel sind ebenfalls erfunden.
| Posten | Vorjahr in Euro | Laufendes Jahr in Euro | Veränderung |
|---|---|---|---|
| Vorräte | 150.000 | 180.000 | plus 30.000 |
| Forderungen aus Lieferungen und Leistungen | 100.000 | 95.000 | minus 5.000 |
| Sonstige Vermögensgegenstände bis 1 Jahr | 15.000 | 15.000 | 0 |
| Liquide Mittel | 65.000 | 60.000 | minus 5.000 |
| Kurzfristiges Umlaufvermögen | 330.000 | 350.000 | plus 20.000 |
| Kurzfristige Verbindlichkeiten | 190.000 | 205.000 | plus 15.000 |
| Working Capital | 140.000 | 145.000 | plus 5.000 |
| Working-Capital-Quote | 1,74 | 1,71 | minus 0,03 |
Das Working Capital steigt im Beispiel um 5.000 Euro, die Quote sinkt trotzdem leicht. Dahinter steht ein Vorratsaufbau von 30.000 Euro, den die Lieferantenverbindlichkeiten mit plus 15.000 Euro nur zum Teil tragen. Weitere typische Ursachen sind geänderte Zahlungsziele bei Kunden oder Lieferanten und eine Kreditumschichtung, bei der ein langfristiges Darlehen in die Restlaufzeit bis zu einem Jahr rutscht.
Als Gegenprobe taugt die Bewegungsbilanz aus der BWA. Mehr gebundenes Kapital in Vorräten muss dort als Mittelverwendung erscheinen. Auch die Kapitalbindung in der Cashflow-Rechnung muss dazu passen, wie der Artikel Cashflow aus dem Jahresabschluss berechnen zeigt. Weichen die Richtungen voneinander ab, liegt meist ein Zuordnungsfehler vor.
Schritt 6: Wie erklärt man die Zahl dem Mandanten und der Bank?
Sie erklären das Working Capital als den Teil des kurzfristigen Vermögens, der nach Abzug der kurzfristigen Schulden übrig bleibt. Dann ordnen Sie es an Branche, Vorjahr und Geschäftsmodell ein statt an einem starren Richtwert. Ein einzelner Richtwert trägt nicht, weil Handel und Dienstleistung unterschiedlich viel Kapital in Vorräten und Forderungen binden.
Die Zahl ist auch zum Jahreswechsel gefragt. Die Jahresabschlüsse 2025 sind in Arbeit, die Offenlegungsfrist endet nach § 325 Abs. 1a Satz 1 HGB spätestens ein Jahr nach dem Abschlussstichtag, bei einem Stichtag 31.12.2025 also am 31.12.2026. Mehr dazu steht im Artikel zur Offenlegung des Jahresabschlusses 2025. Banken fragen dann gern nach der kurzfristigen Liquidität.
Musterformulierungen für den Kommentar, die Sie anpassen können:
- Für den Mandanten: „Ihr kurzfristiges Vermögen übersteigt Ihre kurzfristigen Schulden um 145.000 Euro. Gegenüber dem Vorjahr ist das ein Plus von 5.000 Euro, weil Sie mehr Ware auf Lager haben.“
- Für den Mandanten bei sinkender Quote: „Die Lieferantenverbindlichkeiten sind stärker gewachsen als Ihr kurzfristiges Vermögen. Wir sollten die Zahlungsziele gemeinsam ansehen.“
- Für die Bank: „Das Working Capital ist nach der Definition Umlaufvermögen minus Verbindlichkeiten bis zu einem Jahr berechnet. Forderungen mit Restlaufzeit über einem Jahr sind herausgenommen, Rückstellungen sind nicht enthalten.“
- Für beide Seiten: „Der Bilanzstichtag liegt vor der Hauptsaison. Der Vorratsaufbau ist daher erwartbar.“
Die Kanzlei beurteilt und gibt frei. Die Rechnung kann Software übernehmen. Wie sich die Kennzahl in das Gespräch einfügt, zeigt der Ratgeber zu Jahresabschluss-Kennzahlen im Mandantengespräch. Für die kurzfristige Planung hilft die Liquiditätsplanung aus der BWA. H&K Automation automatisiert die Jahresabschluss-Analyse mit Kennzahlen gegen das Vorjahr, damit Ihre Kanzlei mehr Zeit für die Beurteilung hat.
Welche typischen Fehler passieren beim Working Capital?
Die meisten falschen Werte entstehen durch fehlende Fristenvermerke und falsche Zuordnung. Auch ein ungünstiger Stichtag verzerrt das Bild. Prüfen Sie vor der Freigabe diese Punkte:
- Kein Fristenvermerk: Wer alle Verbindlichkeiten als kurzfristig ansetzt, rechnet im Beispiel mit 325.000 statt 205.000 Euro. Das Working Capital fällt dann auf 35.000 Euro statt 145.000 Euro.
- Forderungen über einem Jahr bleiben im Umlaufvermögen. Im Beispiel überzeichnet die Kaution von 10.000 Euro das Ergebnis.
- Falsche Vorzeichen: Verbindlichkeiten stammen aus der Passivseite und werden abgezogen. Ein Vorzeichenfehler beim Import aus der Summen- und Saldenliste verdreht das Ergebnis.
- Erhaltene Anzahlungen werden vergessen oder doppelt erfasst, wenn sie teils von den Vorräten abgesetzt und teils offen ausgewiesen sind.
- Rückstellungen werden je Jahr unterschiedlich behandelt. Legen Sie die Definition einmal fest und wenden Sie sie in Vorjahr und laufendem Jahr gleich an.
- Stichtag mit Saisonspitze: Ein Bilanzstichtag nach dem Weihnachtsgeschäft zeigt viel Kasse und wenige Vorräte, ein Stichtag davor das Gegenteil. Vermerken Sie das im Kommentar.
Dieser Artikel ist eine Einordnung und keine Steuer- oder Rechtsberatung.
So geht es weiter
- Erstgespräch über 30 Minuten per Video, wenn Sie das Thema umsetzen wollen.
- Wir zeigen, welches unserer Werkzeuge dazu passt.
- Test an einem echten Fall aus Ihrer Kanzlei.
- Einrichtung in einer eigenen Umgebung für Ihre Kanzlei.
Wer dahintersteckt
H&K Automation sitzt in Leonberg bei Stuttgart. Wir bauen jede Lösung selbst und betreuen sie danach weiter. Die Artikel schreiben wir aus der Arbeit an unseren Werkzeugen.
Häufige Fragen
Kann das Working Capital negativ sein?
Ja, wenn die kurzfristigen Verbindlichkeiten das Umlaufvermögen übersteigen. Das ist nicht automatisch ein Alarmzeichen, sollte aber im Kommentar mit Branche, Stichtag und Zahlungszielen erklärt werden.
Gehören liquide Mittel ins Working Capital?
In der Grunddefinition der Sparkasse ja, sie sind Teil des Umlaufvermögens. Das Net Working Capital wird in manchen Quellen um sie gekürzt. Nennen Sie die gewählte Variante.
Entfällt bei kleinen Gesellschaften der Restlaufzeitvermerk?
Nach dem Gesetzeswortlaut nicht. § 274a HGB befreit kleine Kapitalgesellschaften nur von den Anhangserläuterungen nach § 268 Abs. 4 Satz 2 und Abs. 5 Satz 3 HGB.
Welche Variante verlangt die Bank?
Das legt die Bank fest, die Definitionen unterscheiden sich. Fragen Sie nach der Formel oder legen Sie Ihre mit Posten und Stichtag offen.
Quellen
- Sparkasse, Finanzglossar „Working Capital“, abgerufen am 19.11.2026
- Bundesministerium der Justiz, § 266 HGB Gliederung der Bilanz, gesetze-im-internet.de, abgerufen am 19.11.2026
- Bundesministerium der Justiz, § 268 HGB Vorschriften zu einzelnen Posten der Bilanz, gesetze-im-internet.de, abgerufen am 19.11.2026
- Bundesministerium der Justiz, § 274a HGB Größenabhängige Erleichterungen, gesetze-im-internet.de, abgerufen am 19.11.2026
- Bundesministerium der Justiz, § 325 HGB Offenlegung, gesetze-im-internet.de, abgerufen am 19.11.2026
- Welt der BWL, Net Working Capital (Variante mit Abzug liquider Mittel), abgerufen am 19.11.2026